热门:

发债银行评测| 湖北省农商行关注类贷款占比波动较大;湖北银行和武汉农商行得分较高
据方正证券固收的研究报告,选取资产规模、盈利能力、资本充足率、流动性、区域经济水平和股权结构等6个一级指标,并细分为13个二级指标对湖北省城商行和农商行进行量化评价,按照0-5分进行打分。
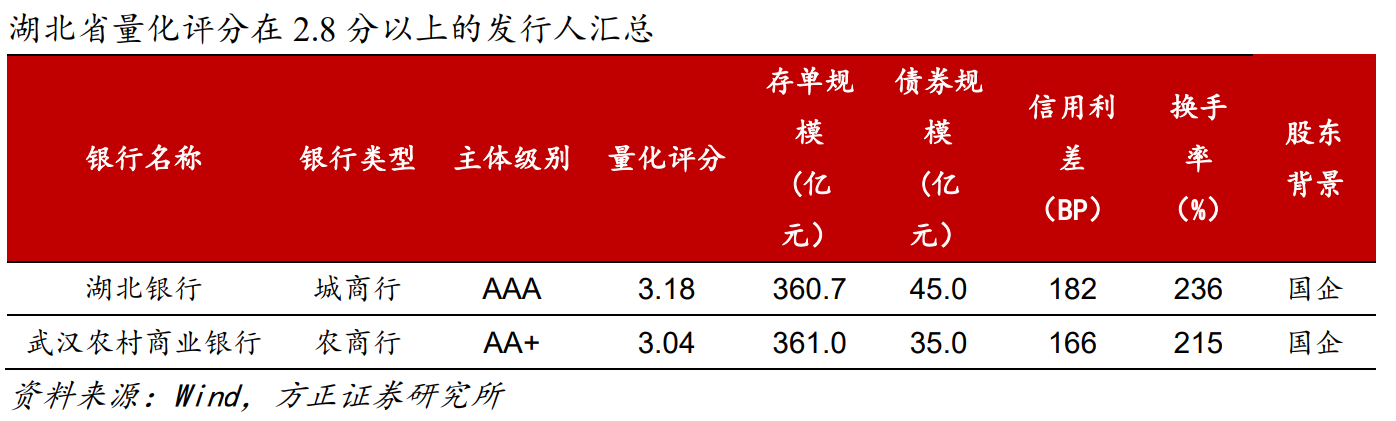
量化评分在 2.8 分以上的银行发行人具体如下:
77家农商行中仅4家为国企背景
根据银保监会的银行类金融机构法人名单,截至2021年末,湖北省共有2家城市商业银行和77家农村商业银行,分布在全省12个地级市、1个自治州、3个省直辖县和神农架林区。从城市分布来看,城商行集中于武汉市,一半以上的地级市拥有3家以上的农商行,鄂州、天门、仙桃、潜江和神农架林区各有1家农商行。
湖北省城商行中均具有国企股东背景,农商行中仅为5%。以企业股权穿透后的受益人属性来判定银行股东背景,将股东背景划分为国企背景、国企民企混合背景、民企背景和股权关系不透明四个分类。湖北省2家城商行中,汉口银行和湖北银行均为国企股东背景。而湖北省77家农商行中,国企背景、国企民企混合背景、民企背景和股权不透明的分别有4家、7家、64家和2家,国企背景仅占比5%。
1.农商行关注类贷款占比波动较大,且明显高于全国平均水平
方正证券固收研究报告显示,湖北省城农商行资产规模持续增长,但占全国份额基本持平。2021年末,湖北省城商行总资产规模达到8189亿元。农商行总资产规模达到4580亿元,近两年均实现持续增长。
资产增速方面,湖北省城商行资产增速与全国水平基本持平,农商行增速环比略有下降。2020年和2021年,湖北省城商行总资产同比增速分别达到10.3%和9.2%,增速有所下降,与全国城商行平均水平基本持平。农商行近两年的总资产增速由9.2%上升至10.2%,2021年高于全国农商行平均水平。
不良率方面,湖北省城农商行不良率均在2.5%附近。湖北省城商行2020年和2021年不良率分别录得2.7%,2.5%,均高于全国平均水平1.8%和1.9%。农商行不良率则由2019年的2.7%下降至2021年的2.6%,低于全国农商行不良率3.6%。
值得一提的是,城商行关注类贷款占比逐年降低,农商行关注类贷款占比先增后降。近三年,湖北省城商行关注类贷款占比由6.1%下降至2.9%,农商行关注类贷款占比分别录得5.9%、7.2%和5.7%。2019年以来,湖北省农商行关注类贷款占比波动较大,且明显高于全国平均水平,需关注潜在风险。
方正证券报告还显示,截至2021年末,湖北省共有2家城商行房地产业务贷款规模(不含个人贷款)超过100亿元。其中汉口银行达208.8亿元,湖北银行达到161.1亿元,规模相对较大。从房地产贷款比例占贷款总额比例来看,省内有4家商业银行超过2%。其中,湖北银行股份有限公司占比最高,达到8.9%。
湖北省城商行和农商行均维持了负债规模的持续增长。2021年末,湖北省城商行和农商行负债规模分别为7600亿元和4279亿元,存款规模则分别达到5610亿元和3301亿元。从负债结构来看,2019年-2021年,湖北省城农商行一般存款占总负债比例持续上升。其中,城商行由2019年的70.5%上升至2021年的74.3%;农商行由2019年的76.8%上升至2021年的83.1%。总体来看,商业银行存款占负债比例持续上升,负债来源相对稳定。另一方面,湖北省商业银行同业负债平均占比整体呈下降趋势,其中,城商行由2019年的9.9%下降至2021年的5.5%,农商行由16.5%下降至8.4%。
2021年末,湖北省同业负债规模超过百亿的银行共有3家。武汉农商行、汉口银行和湖北银行的同业负债规模分别为385.6亿元、241.1亿元和103.1亿元。此外,黄石农商行虽然同业负债规模较小,但占总负债的比例达到15.8%。
净息差是衡量商业银行盈利能力的重要指标之一。方正证券报告显示,2019-2021年,湖北省城商行净息差分别为2.2%、1.9%和1.6%,农商行净息差分别为2.2%、1.2%和1.4%。对比市场均值来看,湖北省城商行净息差整体高于全国平均水平,而湖北省农商行的净息差近3年持续低于全国平均水平。
2. 存量债券规模增速放缓,二级债占比较高
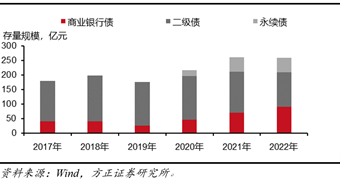
方正证券数据显示,截至2022年末,湖北省城农商行存量债券总规模达到258.5亿元,较2021年末基本持平。其中,普通银行债、二级债和永续债规模分别达到90亿元、118.5亿元和50亿元,存量债券中二级债占比较高。相比2021年末,普通银行债同比增加28.6%,二级债同比减少15.7%,永续债保持不变。
湖北省存量债券信用利差整体处于中等水平。以2023年1月6日收盘统计,湖北省存量银行类债券平均信用利差为161BP,在全国30个有数据省份中从高至低排名第15位,处于中等水平。具体来看,湖北省城商行债券平均利差159BP,位居全国第17位;农商行平均利差166BP,位居全国第14位,均处于全国中等水平。
13项量化指标综合排名
据方正证券固收的研究报告,结合数据可得性,其选取资产规模、盈利能力、资本充足率、流动性、区域经济水平和股权结构等6个一级指标,并细分为13个二级指标对湖北省城商行和农商行进行量化评价。具体的指标和对应权重如下:
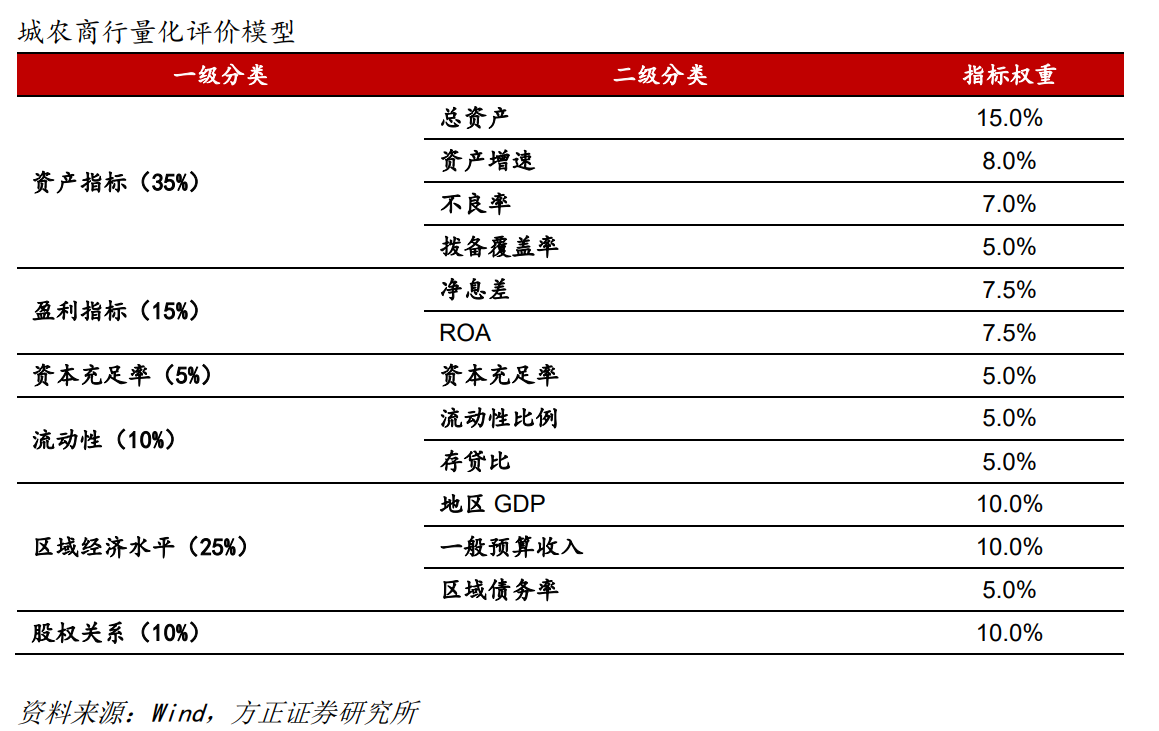
本文对除股权关系之外的12个二级指标进行样本统计。方正证券固收在研究报告内对每个指标均设置了5个打分区间,不同指标根据数值所处区间,可获得的分数在0分-5分之间。具体如下:
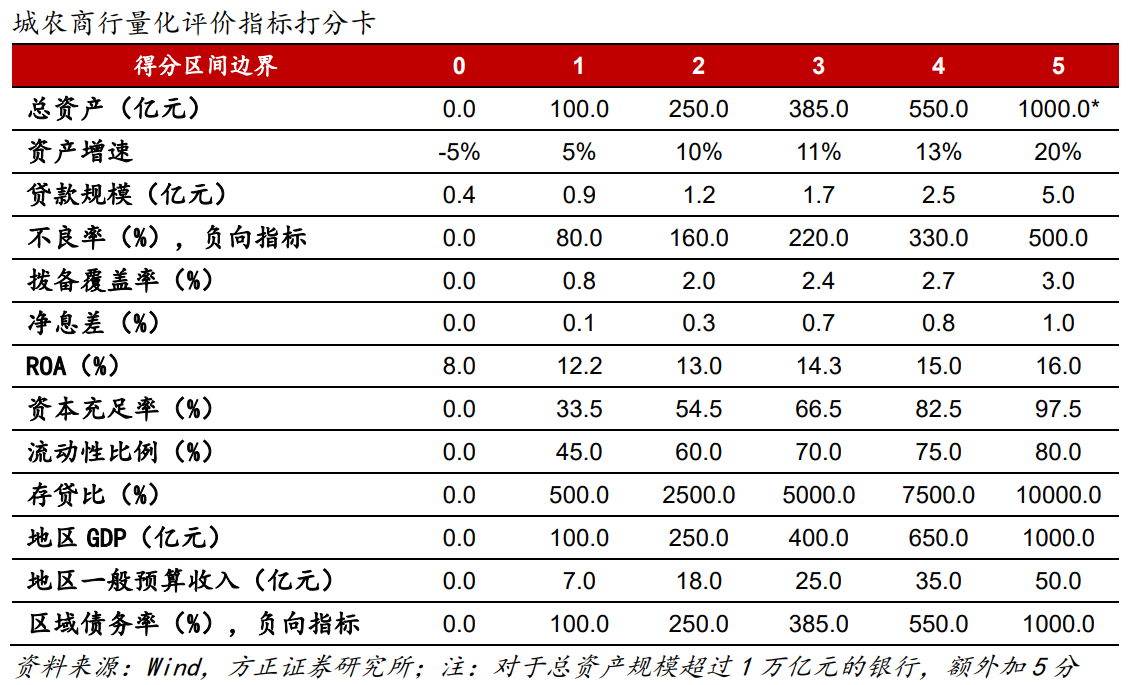
对于股权关系分项,也按照此前对股东背景的分类,进行直接赋分:国企背景得5分,国企民企混合背景得3分,民企背景得2分, 股权关系不明确得1分。
通过打分卡为湖北省79家银行的二级指标赋分后,结合模型设置的指标权重,计算出每家银行的最终得分。
1. 湖北银行和武汉农商行得分较高
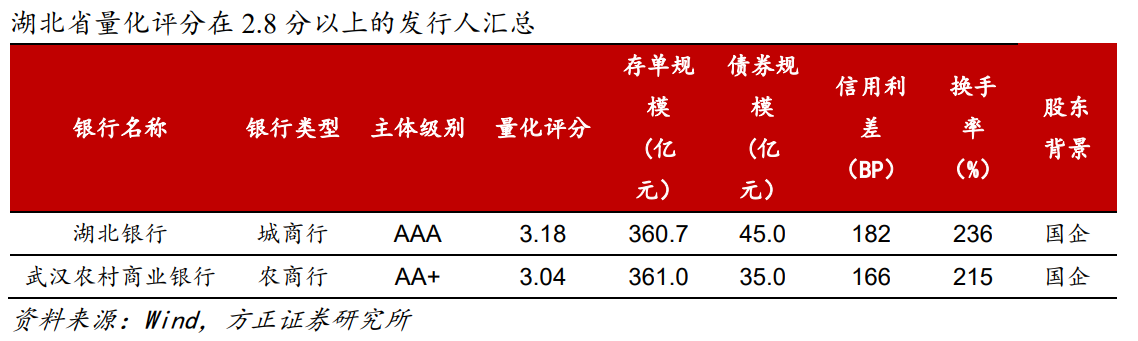
据方正证券固收的研究报告显示,79家银行中剔除信息披露不完整的无效样本后,共有7家银行参与排序。得分最高的湖北银行和武汉农商行分别得到3.18分和3.04分,其余5家银行均在3分以下。其中,2-3分的1家,1-2分的4家。
量化评分在 2.8 分以上的银行发行人汇总:
2. 两家重点银行分析
方正证券推荐投资者重点关注具有国企背景、量化评分在2.8分以上、信用利差和换手率相对较高的银行主体。湖北银行和武汉农商行两家银行均为国企股东背景,成交也相对活跃,湖北银行具有AAA主体评级。截至 2023 年 1 月 6 日收盘,湖北银行和武汉农商行平均信用利差分别为 182BP 和 166BP,存在一定的估值修复空间。财联社对这两家银行进行简要分析。
湖北银行
湖北银行的前三大股东分别为湖北宏泰集团有限公司、湖北交通投资集团有限公司和湖北省财政厅,判定为国企背景。该银行在量化评分模型中得分为3.18分,在7家湖北省城农商行中排名第1.截至1月12日,湖北银行存量债券余额规模达到45亿元,全部为二级资本债。由于债市波动引发机构赎回负反馈,商业银行“二永债”受到较大冲击。以2023年2月2日收盘统计,湖北银行存量二级资本债的平均信用利差为246BP,较年初走阔64BP。
资产规模和质量持续增长。截止2021年末,湖北银行总资产规模达到3502亿元,同比增长15%,近三年实现持续增长。贷款规模也由2019年的1283.8亿元增长至2021年的1813.2亿元。
2021年末,湖北银行不良率为2.1%,较去年有所下降,但仍高于湖北省城商行平均不良率0.4%。总体规模可控。同时,湖北银行2021年末房地产行业贷款余额为161.1亿元,占全部贷款的比例为8.9%,风险敞口有限,风险总体可控。此外,湖北银行拨备覆盖率近三年分别为179.9%、165.2%和217.7%,虽然出现明显波动,但安全边际仍然较高。
盈利能力下降。近三年,湖北银行利息净收入分别为68.64亿元、68.13亿元和66.53亿元,净息差分别为2.3%、2.0%和1.9%,出现明显下降趋势。2021年,公司ROE达到6.5%,较去年有所上升,且高于湖北省城商行平均水平1.1%。
资本充足率满足监管要求。2021年末,湖北银行资本充足率、一级资本充足率和核心一级资本充足率分别达到13.9%、11.0%和10.6%,均满足监管要求,且高于湖北省城商行平均水平。
此外,公开数据显示,湖北银行2022年以来因违规通过本行理财业务为股东提供入股资金;未落实授信条件,违规向“四证”不全的项目发放房地产开发贷款;贷款五级分类不准确;违规向关系人发放信用贷款;未严格审核信托标的合格性,导致信贷资产非洁净出表;贷后管理不尽职,流动资金贷款回流借款人及其集团公司法人代表账户以及未严格落实优惠政策,收取小型企业银行承兑汇票敞口风险管理费被监管处罚两次,罚金共计240万元。并有一次对公司高管公开批评。应关注企业合规经营情况。
武汉农村商业银行
武汉农村商业银行的大股东主要为武汉商贸集团有限公司,湖北香利资产管理有限公司和武汉市电力开发有限公司, 判定为国企背景。该银行在量化评分模型中得分为3.04分,在7家湖北省城农商行中排名第2.截至1月12日,武汉农村商业银行存量债券余额为35亿元,其中,商业银行债10亿元,二级资本债25亿元。由于债市波动引发机构赎回负反馈,商业银行“二永债”受到较大冲击。以2023年2月2日收盘统计,武汉农村商业银行存量二级资本债和商业银行债的平均信用利差分别为213BP和49BP,较年初分别收窄和走阔10BP和43BP。
资产规模和质量持续增长。截止2021年末,武汉农村商业银行资产规模达到3727.6亿元,同比增长12.2%,近三年实现持续增长。贷款规模达到2159.8亿元,较2020年增长251.8亿元。
2021年末,武汉农村商业银行不良率为2.55%,较去年有所下降,但与湖北省农商行平均不良率基本持平。总体规模可控。同时,武汉农村商业银行拨备覆盖率近三年分别为180.5%、153.0%和191.1%,近三年虽然出现明显波动,但安全边际仍然较高。
盈利能力不稳定。近三年,武汉农村商业银行利息净收入分别为46.34亿元、39.12亿元和76.85亿元,净息差分别为1.8%、2.3%和2.3%。2021年,公司ROE达到4.58%,较去年有所上升,但仍低于湖北省农商行平均ROE4.36%。
资本充足率满足监管要求。2021年末,武汉农村商业银行资本充足率、一级资本充足率和核心一级资本充足率分别达到12.3%、9.6%和9.3%,均满足监管要求,但均低于湖北省农商行的平均水平。
此外,公开数据显示,武汉农村商业银行2022年以来因违反国库科目设置和使用规定;占压财政存款或者资金;违反账户管理规定;违反金融统计管理规定;违反人民币反假有关规定;违反信用信息采集、提供、查询及相关管理规定;违反金融消费权益保护有关规定等原因被公开处罚,公开批评两次,罚金共计411.77万元。并有三次对公司高管公开处罚,罚金共计8万元。应关注企业合规经营情况。
3.得分较低银行
黄石农村商业银行
黄石农村商业银行的前三大股东主要包括湖北翔升物流有限公司和孝感农村商业银行股份有限公司,判定为民企背景。该银行在量化评分模型中得分为1.25分,在7家湖北省城农商行中排名第6.截至1月12日,黄石农村商业银行存量债券余额规模达到2亿元,全部为二级资本债。由于近期债市波动引发机构赎回负反馈,商业银行“二永债”受到较大冲击。以2023年2月2日收盘统计,黄石农村商业银行存量二级资本债的平均信用利差为638BP,较年初走阔191BP。
资产规模和质量持续增长。截止2021年末,黄石农村商业银行总资产规模达到117.7亿元,同比增长9.5%,近三年实现持续增长。贷款规模也由2019年的54.8亿元增长至2021年的73.43亿元。
2021年末,黄石农村商业银行不良率为2.6%,较上年有所下降,但与湖北省农商行平均不良率基本持平。总体规模可控。同时,黄石农村商业银行2021年末房地产行业贷款余额为3.8亿元,占全部贷款的比例为5.2%,风险敞口有限,风险总体可控。此外,黄石农村商业银行拨备覆盖率近三年分别为200.9%、203.5%和196.1%,可见近三年虽然出现一定波动,但安全边际仍然较高。
盈利能力波动较大。近三年,黄石农村商业银行利息净收入分别为1.39亿元、1.08亿元和1.67亿元,净息差分别为2.3%、1.1%和1.8%,均存在明显波动。
资本充足率满足监管要求。2021年末,黄石农村商业银行资本充足率、一级资本充足率和核心一级资本充足率分别达到13.0%、9.2%和9.2%,均满足监管要求,但一级资本充足率和核心一级资本充足率均低于湖北省农商行平均水平。
此外,公开数据显示,黄石农村商业银行2022年以来因未按规定履行客户身份识别义务被监管处罚一次,罚金100万元;并有一次对公司高管公开处罚,罚金5万元。应关注企业合规经营情况。
湖北荆门农村商业银行
湖北荆门农村商业银行的前三大股东分别为贵州广盛源集团矿业有限公司、湖北昇信农业投资有限公司和京山华铭生物工程有限公司,判定为民企背景。该银行在量化评分模型中得分为1.31分,在7家湖北省城农商行中排名第5.截至1月12日,湖北荆门农村商业银行存量债券余额规模达到2亿元。其中全部为二级资本债。
资产规模和质量持续增长。截止2021年末,湖北荆门农村商业银行总资产规模达到138.8亿元,同比增长6%,近三年实现持续增长。贷款规模也由2020年的80.8亿元增长至2021年的94.8亿元。
2021年末,湖北荆门农村商业银行不良率为2.7%,较上年有明显下降,且高于湖北省农商行平均不良率0.1%。总体规模可控。同时,湖北荆门农村商业银行拨备覆盖率近三年分别为167.3%、163.0%和165.0%,基本保持稳定,安全边际相对较高。
盈利能力不稳定且存在明显下降。近三年,湖北荆门农村商业银行利息净收入分别为1.51亿元、1.45亿元和1.61亿元,净息差分别为2.7%、1.3%和1.3%,存在明显下降。2021年,公司ROE达到9.4%,较去年有所上升,且高于湖北省农商行平均水平0.5%。
资本充足率满足监管要求。2021年末,湖北荆门农村商业银行资本充足率、一级资本充足率和核心一级资本充足率分别达到13.1%、9.5%和9.5%,均满足监管要求,但一级资本充足率和核心一级资本充足率均低于于湖北省农商行平均水平。
此外,公开数据显示,湖北荆门农村商业银行2022年以来因开立单位银行结算账户超期向人民银行备案;撤销单位银行结算账户超期向人民银行备案;未按规定收缴假币;未按规定重新识别客户身份被监管处罚和批评一次,罚金23万元;并有一次对公司高管公开处罚,罚金1万元。应关注企业合规经营情况。
(文章来源:财联社)
(原标题:发债银行评测?| 湖北省农商行关注类贷款占比波动较大;湖北银行和武汉农商行得分较高)
(责任编辑:91)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1