热门:

专利诉讼交锋小米:公牛集团增长触顶下滑
杭州市中级人民法院公示的两则庭审公告,让公牛集团(603195.SH)与小米(01810.HK)的行业博弈再度升温。
公告显示,公牛集团以侵害实用新型专利为由,将小米通讯、小米生态链企业青米科技、线下渠道商博易通信、线上平台天猫四家公司一并诉至法院,于2026年5月21日、22日陆续开庭审理。
为应对小米在插线板、轨道插座、新能源充电枪等核心品类的持续渗透,公牛集团在2025年3月至2026年3月密集布局轨道插座专利,随后发起全链条专利维权。而专利诉讼背后,实是深陷线下渠道困局的老牌插座龙头,在业绩失速、市场被蚕食下的防守反击。
跨界冲击
作为国内民用电工行业的标杆企业,公牛集团依靠插座、墙壁开关两大核心产品站稳市场,凭借遍布全国的五金门店、建材终端、社区便利店搭建起密不透风的线下经销网络,长期占据行业市场份额首位,“随处可见”的线下终端成为其核心竞争壁垒。
但近年来,家居电工赛道门槛持续降低,市场格局发生颠覆性变化。以小米为代表的跨界科技品牌强势入局,依托极简的产品设计、智能化的功能升级、高性价比的定价体系,精准抓住年轻消费群体需求。
不同于公牛集团重度依赖线下门店的渠道模式,小米以线上电商、私域流量为核心快速起量,同时反向布局线下数码门店、商超专柜,实现全渠道渗透,持续分流公牛集团的核心用户与市场份额。
而相较于新锐品牌的灵活创新,公牛集团的传统产品同质化严重,智能化、场景化升级滞后,在新兴热门赛道更是错失先机。
在此背景下,公牛集团开启紧急补短板模式。2025年3月-2026年3月,短短一年时间里,公司集团密集申报并拿下大量轨道插座核心专利,快速补齐赛道专利短板;并随即发起对小米的专利侵权诉讼。
业内普遍认为,此番密集专利布局与维权动作,并非单纯的知识产权保护,而是公牛集团在自身业绩首次下滑、外部竞争持续加剧的双重压力下,为守住存量市场、挽回赛道劣势的被动防守举措。
线下积弊
线下渠道曾是公牛集团称霸行业的核心底气,如今却成为制约其增长的最大短板。
经过数十年的深耕布局,公牛集团全国线下终端网点已超110万家,其中下沉市场五金店、夫妻店超75万家,乡镇、县域市场网点密度已达行业峰值。2022-2024年,公牛集团线下网点年均增速仅2.5%,空白点位基本耗尽,下沉市场增量彻底见顶,存量竞争愈发激烈。
与此同时,传统线下业态持续低迷。中国五金制品协会监测数据显示,近三年传统五金店、夫妻店客流量整体下滑37%,终端顾客量景气指数跌至84.65点(荣枯线100),老旧五金店、夫妻店客流大幅萎缩;叠加全国新房竣工量大幅下滑、家装需求疲软,终端消费需求持续走弱,线下渠道优势反成增长桎梏。
终端客流下滑直接导致经销商盈利空间压缩,铺货积极性大幅下降,部分区域出现经销商甩货、缩减备货、终止合作等情况,公牛集团线下终端覆盖率、陈列质量持续下滑。
一边是下沉老市场不断失守,一边是高端新市场无法突破,公牛彻底陷入线下线上双双“打不开局面”的尴尬困境。下沉市场县域、乡镇网点有效覆盖率同比下滑6%-8%,经销商缩减备货、甩货离场持续扩散;高端市场方面,一二线城市高端家装开关插座赛道中,施耐德(SBGSF)、西门子(SIEGY)合计市占率约21%–23%,公牛高端系列市占率仅7%–8%。智能化系统适配、设计质感、全屋智能生态竞争力薄弱,公牛在设计师渠道、高端精装、大平层家装场景份额持续被国际品牌挤压。
此外,公牛的传统经销体系也暴露出弊端,公牛全国拥有2333家一级经销商+多级分销层级,层级繁多的分销模式导致渠道管控难度极大。
券商渠道调研显示,全国超35%区域存在跨区域窜货、终端乱价现象,价格战导致公牛电工产品终端均价同比下滑4%-6%,持续侵蚀品牌利润,2025年前三季度公司整体毛利率同比下滑2.34个百分点,终端口碑与渠道信任度持续受损。
除了传统主营渠道承压外,公牛的线下经销体系,也制约了企业的转型升级与新业务落地。近年来,公牛积极布局新能源充电桩、数码配件、全屋智能用电等新兴赛道,试图摆脱对传统插座、开关业务的依赖,打造新的业绩增长点。
但线下经销商普遍存在思维固化、专业能力不足的问题,长期依赖传统走量模式,对高附加值、智能化新品的推广意愿薄弱,无力承接新业务的终端落地、场景展示和客户服务工作。反观小米等竞争对手,依托扁平化渠道、年轻化运营团队,能够快速响应市场变化,新品、新场景落地效率远超公牛。
2025年公牛集团实现营收160.26亿元,同比下降4.78%;归母净利润40.71亿元,同比下降4.72%,增长触顶下滑。反观跨界对手小米,全年营收达4572.87亿元、同比增长25%,归母净利润416.43亿元、同比增长76%,两者完全不是一个量级对手。
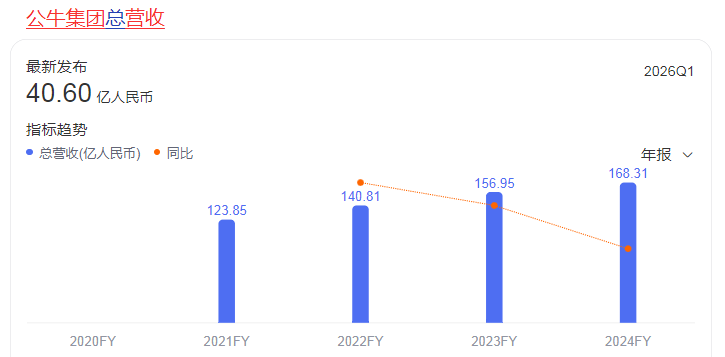
(数据来源:百度Finscope)
一边是老牌龙头增长失速、转型艰难,一边是跨界新锐高速增长、持续领跑,行业竞争格局彻底重构。与此同时,地产行业下行持续拖累家装电工刚需,进一步放大了公牛线下渠道单一、新业务乏力的经营短板,让企业增长困局愈发凸显。
业内分析人士表示,公牛若想稳固行业龙头地位,必须彻底革新线下经销体系,淘汰低效终端、发力新零售场景、打通高端家装渠道,同时加速产品智能化升级、优化全渠道布局。若持续固守传统模式,无法破解线下增长困局,其市场份额与行业话语权或将持续被蚕食。
换言之,公牛的未来增长,绝非一两场新型实用专利诉讼所能解决,消费者需求和产品能力的匹配才是根本。
(文章来源:财中社)
(原标题:专利诉讼交锋小米:公牛集团增长触顶下滑)
(责任编辑:43)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1