热门:

IPO雷达丨优邦科技IPO遭深交所追问:毛利率两连降,电子胶粘剂市占率不足3%
近日,东莞优邦材料科技股份有限公司针对深圳证券交易所出具的第二轮审核问询函作出书面回复。深交所第二轮问询将焦点对准市场竞争格局与替代风险和毛利率下滑压力等问题。
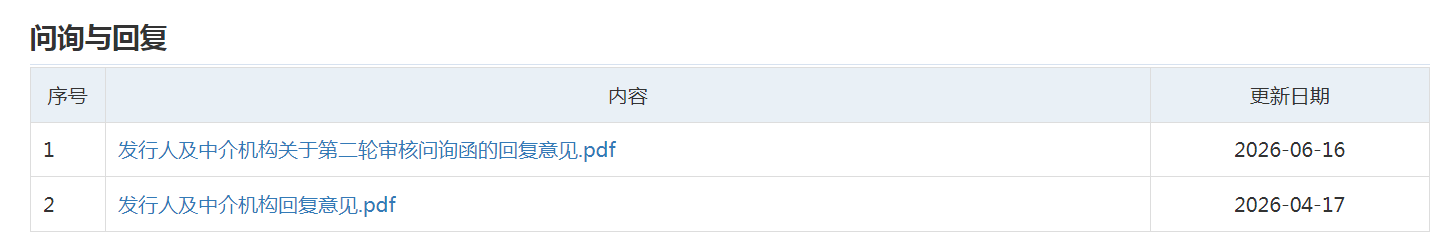
来源:深交所网站
深交所首先关注的是电子装联材料行业的整体竞争格局。根据申报材料,电子装联材料行业市场容量大、细分品类多、行业竞争格局相对分散,但国际厂商仍占据高端市场优势地位,国内企业在细分领域的占有率整体偏低。
优邦科技在回复中援引QY Research统计数据指出,2025年全球电子胶粘剂市场前五大国际厂商——德国汉高、美国陶氏、日本信越、日本三菱化学、美国3M等——占据全球约28%的市场份额。
根据中国胶粘剂和胶粘带工业协会证明,优邦科技2025年电子胶粘剂国内市场占有率约为3%。在电子焊接材料领域,2025年全球前五大国际厂商占据全球约25%的市场份额,国内锡膏市场约50%的份额被美国爱法、日本千住、美国铟泰、日本田村为代表的外资企业占据,优邦科技2025年锡膏国内市场占有率约为2.5%。在湿化学品领域,2023年欧美及日本企业合计占据全球约57%的市场份额,国内企业全球市场份额约为14%,集成电路领域用湿化学品仍由国外企业占绝对主导。
面对如此悬殊的市场格局,优邦科技给出的判断是,发行人产品被同行业竞争对手替代的风险较低。中高端领域的终端品牌和制造厂商对底层电子装联材料的验证较为审慎。出于供应链安全与生产稳定性的考量,相关材料一旦通过长周期、多维度的严格测试并定型入库,客户在后续量产中对更换供应商往往持审慎态度,客户需承担较高的重新测试成本,并面临良率爬坡及潜在的产线停摆风险。
然而,优邦科技同时也不得不承认现实。其在完善后的风险提示中坦言,随着国产化进程的深入,不可避免地与大型跨国公司如德国汉高、美国爱法、日本千住等在中高端市场和新的应用领域形成竞争。跨国公司享有很高的市场声望及地位,拥有丰富的案例解决经验,产品更为全面,工艺较为先进,这些优势增加了本土企业国产化进程的难度,公司亦可能面临着未来国内外市场更加激烈的市场竞争风险。
此外,回复还指出,随着国内头部企业持续加大研发投入并在产品技术上取得突破,正加速向中高端核心领域渗透,公司与国内同行业公司在头部客户导入及市场份额争夺上的竞争与替代风险亦将逐步显现。
深交所特别关注到,2025年优邦科技湿化学品收入金额出现下滑,原因是下游终端手机机身材料更换,客户对金属表面处理剂需求减少。这一问询直指企业收入对单一客户和单一终端产品的依赖脆弱性。
优邦科技解释称,金属表面处理剂目前主要向富士康批量销售,未向其他客户实现批量销售。对于这一状况,公司给出了多重解释:首先是定制化属性、产线差异和技术隔离导致跨厂复用难度较高,不同代工厂(即使代工同一终端品牌)的产线设备、自动化程度、工艺环境等存在差异,基于核心工艺的商业保密要求,各大型代工厂之间在生产制程与技术参数上保持较高的信息隔离;其次是终端品牌各自的供应链体系相对独立,不同品牌产业链之间往往存在隔离要求;第三是表面处理剂对终端良率影响较大,一旦辅料出现批次不稳定,可能直接影响整批金属件的良率,大型代工厂验证周期通常长达一至两年;第四是发行人现阶段将核心资源集中配置给富士康产线,保障富士康大规模顺利量产,有助于实现技术转化效率最大化。
深交所注意到,2025年优邦科技电子胶粘剂毛利率有所下降,且报告期内主要原材料锡锭、银价格持续上涨。报告期内,优邦科技主营业务毛利率分别为31.55%、27.43%、27.03%,呈现连续下降趋势。
优邦科技在回复中披露了一组数据。2023年至2025年,公司新能源领域电子胶粘剂业务收入从5,744.82万元增长至9,314.58万元,占电子胶粘剂销售比例从23.88%提升至35.46%,但毛利率却从61.55%断崖式下滑至34.78%。公司预测,2026年该领域毛利率将进一步降至28%至33%,2027年降至23%至28%。
优邦科技援引同行业可比公司数据解释称,回天新材2025年光伏领域毛利率为14.31%,德邦科技动力电池、光伏领域毛利率为11.57%,新能源细分领域中光伏领域和动力电池领域的毛利率水平约在10%至20%之间,处于相对较低的水平。
优邦科技坦言,随着发行人在新能源领域的大力拓展,尤其在新能源动力电池、光伏及储能领域的拓展,未来电子胶粘剂业务毛利率存在随着前述领域销售占比的提升而下滑的风险。
从财务数据看,2026年一季度,优邦科技湿化学品业务(经审阅)实现收入2,037.58万元,相较2025年四季度湿化学品业务收入2,655.12万元环比下降。公司解释称这主要系受春节假期影响,实际有效交货天数减少,属于正常的季节性波动。截至2026年一季度末,湿化学品业务可执行性的在手订单约为158.69万元。
对于终端产品工艺变化对市场竞争力的影响,优邦科技强调其核心竞争力体现为能够适应多种不同材质的配方体系以及持续跟进新材质的开发能力,市场竞争力并未因单一终端材质的更迭而发生不利变化。但一个无法回避的事实是,在智能终端领域,发行人累计销售收入占比约80%,这种高度集中的收入结构使得任何终端产品的材质调整都可能引发收入的阶段性波动。
2025年,优邦科技收入增长主要来自电子焊接材料与自动化设备业务。深交所要求公司说明自动化设备所应用不同领域的分布情况,并结合最新订单及待验收产品情况,分析该业务收入增长的核心原因、与下游需求的匹配性和增长的真实性。
根据回复披露的数据,2025年优邦科技自动化设备主营业务收入为12,641.34万元,其中智能终端领域11,699.32万元,占比92.55%。到了2026年一季度,自动化设备主营业务收入达到2,078.45万元,较2025年同期的892.18万元同比增长132.96%。截至2026年3月末,待验收产品金额为6,659.19万元,最新订单金额为2,691.19万元。
对于收入增长原因,优邦科技归结为贯彻“材料+设备”协同发展战略并积极进行市场开拓的结果。具体而言,报告期内公司对厦门特盈在产品技术、生产管理、客户资源等方面进行深度整合,自动化设备业务综合实力得到系统性提升。
(文章来源:深圳商报·读创)
(原标题:IPO雷达丨优邦科技IPO遭深交所追问:毛利率两连降,电子胶粘剂市占率不足3%)
(责任编辑:10)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1