热门:

一进一退大变局!瑞达期货入局申港证券,老股东股权折价退场
近日,申港证券股份有限公司(下称“申港证券”)变更主要股东事项收到证监会正式反馈意见。针对瑞达期货受让股权事宜,监管要求补充保证金支付凭证、董事会决议等关键材料。
期货公司反向参控股券商的案例在A股市场较为罕见。
与此同时,申港证券原有股东大额股权司法拍卖首次流拍,目前即将开启二次折价拍卖。一进一退的股权更迭,使得申港证券的股东格局与后续经营发展迎来多重变局。
监管出具细化反馈
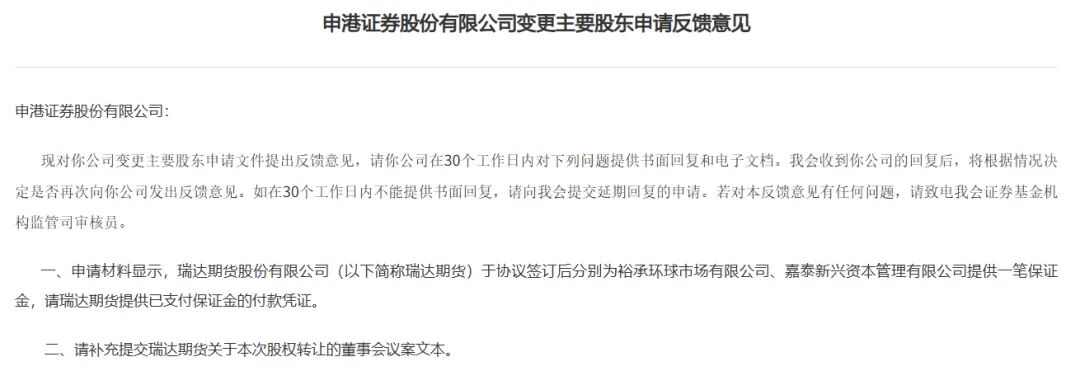
近日,证监会正式就申港证券变更主要股东申请出具反馈意见,要求相关方在30个工作日内补充关键材料、书面回复核查问题。
监管提出两项明确补充要求:其一,申请材料显示,瑞达期货于协议签订后分别为裕承环球市场有限公司(下称“裕承环球”)、嘉泰新兴资本管理有限公司(下称“嘉泰新兴资本”)提供一笔保证金,请瑞达期货提供已支付保证金的付款凭证;其二,请补充提交瑞达期货关于本次股权转让的董事会议案文本。
回溯本次跨界收购始末,2026年1月20日,瑞达期货率先公告称,公司拟以自有资金5.89亿元购买申港证券合计11.9351%的股权(对应的股份为5.15亿股)。其中,向裕承环球购买其持有的3.5亿股(对应8.1112%股权,该部分股份处于质押状态),向嘉泰新兴资本购买其持有的1.65亿股(对应3.8239%股权)。
2月4日,瑞达期货披露,已与裕承环球、嘉泰资本签署股权转让协议,明确本次交易需经证监会等相关监管部门核准。若交易顺利落地,瑞达期货将跃升为申港证券第二大股东。
格上基金研究员毕梦姌解读认为,本次监管反馈释放出清晰的监管导向:
其一,监管对资金来源真实性的核查趋严。保证金支付凭证的核查,本质上是确认收购方是否具备真实出资能力,以及资金来源是否合规。
其二,监管强化公司治理程序的合规性。要求补充董事会议案文本,说明监管关注本次交易是否履行了完整的内部决策程序,董事会审议过程是否规范,决策依据是否充分。
“从行业角度看,此次反馈意见为后续可能出现的类似案例树立了审查标杆。”毕梦姌称。
黑崎资本首席战略官陈兴文补充称,金融机构股权变更的合规底线不容模糊,穿透式监管正在从形式审查转向实质核查。这并非设障,而是为后续混业经营扫清治理隐患,确保新股东具备真实的资金实力与清晰的战略意图。
期货反向参股券商
值得注意的是,本次瑞达期货入股申港证券,是A股市场较为罕见的期货公司反向参控股券商案例,打破了资本市场长期以来“券商控股期货公司”的单向行业格局。
当前国内头部期货企业大多隶属于券商,依托券商母体设立运营。而今年华林证券也曾公告计划收购海航期货94%股权,券商、期货双向整合的行业趋势正愈发清晰。
本次跨界布局的主体瑞达期货行业根基扎实。公开资料显示,瑞达期货1993年3月24日成立,为证监会核准的全国性大型期货公司,是国内首批、深交所首家上市期货公司,亦是厦门首家A股上市金融机构。
业绩方面,瑞达期货2026年上半年经营势头向好,预计归母净利润达4亿元至4.3亿元,同比增长75.59%至88.76%。经纪、资管、风险管理三大核心业务利润同比均大幅走高,亮眼的业绩为本次大额跨界股权投资筑牢了资金与业务基础。
“期货公司主动拥抱券商牌照绝非简单的‘反向操作’,而是中国衍生品市场从单一通道业务迈向综合财富管理的战略跃迁。”陈兴文表示,瑞达期货以5.89亿元受让申港证券11.9351%股权,其核心逻辑在于打通“期货风险管理+证券财富管理”的双轮闭环。相较于传统券商控股期货的“自上而下”导流模式,期货反向入局更像是“自下而上”的根系深扎。期货公司拥有深厚的产业客户基础和衍生品风控能力,而券商牌照恰好补齐了公募代销、投行保荐和两融业务的短板。
毕梦姌也指出,从战略层面看,期货公司主动布局券商牌照,核心驱动力来自业务升级需求。传统期货公司收入结构相对单一,主要依赖经纪手续费和风险管理业务。瑞达期货在公告中明确提出,公司战略目标是成为“具有国际竞争力的衍生品投行”。参股券商可以帮助期货公司打通证券业务通道,拓展投行、资管、自营等高附加值业务线,摆脱对单一通道业务的依赖。
在业务协同层面,毕梦姌分析,传统模式中,券商一般将旗下期货子公司当作衍生品业务的补充,采用自上而下的协同模式,主要向期货端输送券商存量客户。而期货公司参股券商的新模式,则侧重将自身积累的场外衍生品客户、机构客户引流至证券端开立账户。
市场如何看待券商、期货公司未来的资本整合趋势?
毕梦姌认为,今年券商与期货公司的双向整合明显提速,双向融合或将成为行业主流。资本实力雄厚、客户资源扎实的中型券商,更倾向通过收购期货公司补齐衍生品业务短板,打造“券商+期货”的综合金融服务体系;而净资产充足、专业能力突出的头部期货公司,则可通过参股券商向上游延伸业务版图,加速向衍生品投行转型。
财经评论员郭施亮补充称,跨界融合是金融行业高质量发展的必然趋势。未来行业竞争将告别同质化内卷,转向差异化、专业化、综合化竞争,行业集中度持续提升。在存量博弈环境下,只有找准自身特色发展路径的金融机构,才能构筑竞争优势、实现突围发展。
存量股权拍卖遇冷
瑞达期货入股审批稳步推进的同时,申港证券原有股东大额股权进入司法处置阶段,公司股权结构稳定性蒙上不确定性。
阿里司法拍卖平台信息显示,申港证券第十大股东上海煌富贸易有限公司(下称“上海煌富”)持有的合计逾9800万股申港证券股权,于7月1日至7月2日分三笔公开拍卖,起拍价分别约为1646.06万元、5029.63万元和5029.63万元,最终因无人出价而流拍。
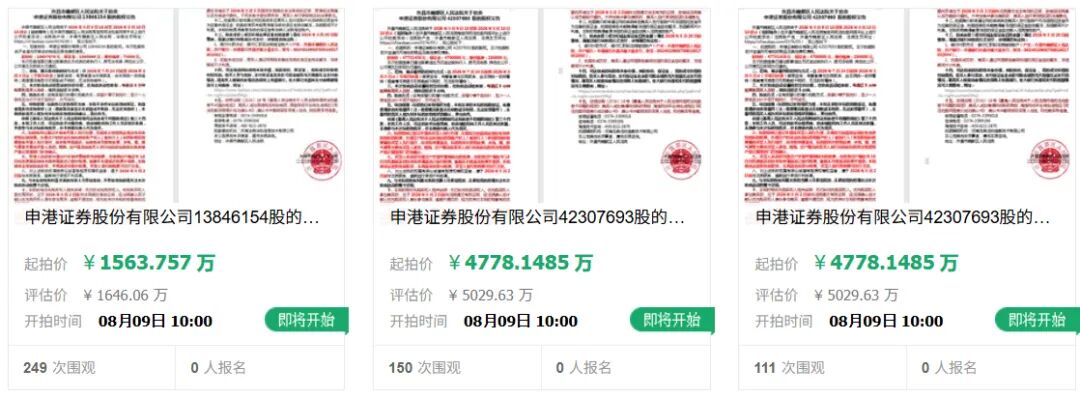
按照最新处置安排,该部分股权将于8月9日启动二次司法拍卖,三笔股权起拍价同步下调约5%,分别调整至1563.76万元、4778.15万元、4778.15万元。截至记者发稿,本次二次拍卖累计围观量达510次,尚未有投资者报名竞拍。据悉,这批股权早年质押于九江银行,因上海煌富自身债务逾期被法院强制执行,由此进入司法拍卖流程。
一边是产业资本入股布局,一边是老股东股权折价抛售,一进一退的股权更迭,将推动申港证券股东格局深度调整,也为公司后续经营埋下多重变数。
毕梦姌分析,股权变动带来三方面不确定性:
其一,股权结构存变数。倘若二次拍卖再度流拍,股权后续或将转入司法变卖、以股抵债流程。无论哪种处置方式,都会引入新股东,叠加瑞达期货入股落地,公司股东阵容将迎来明显重构。
其二,股东协同存在不确定性。未来接盘方身份未知,若新晋股东与原有股东在发展战略、经营规划上产生分歧,或将拖累董事会决策效率、打乱公司经营节奏。
其三,经营稳定性承压。股权频繁更迭容易分散管理层精力,还会影响团队稳定,削弱市场与合作客户的信心。
事实上,申港证券股权流拍并非个案,而是当下中小券商行业的普遍缩影。2026 年以来,多家中小券商股权司法拍卖出现流拍、大幅折价成交的情况,券商牌照热度明显降温,稀缺价值持续弱化。
对于中小券商股权遇冷的原因,毕梦姌梳理出三点核心因素:
一是估值偏高与盈利能力不匹配。中小券商盈利能力弱、业务结构单一,市场愿意支付的估值溢价有限。
二是业务同质化严重,缺乏核心竞争力,对潜在买方的吸引力不足。
三是审批不确定性增加了收购成本。券商实控人变更需要证监会严格审核,审批周期长、结果存在不确定性,增加了收购方的时间成本和风险成本。
陈兴文表示,上海煌富所持9800万股首轮流拍、二拍降价5%目前仍无人问津,这并非是对申港个体价值的否定,而是中小券商牌照在存量博弈时代的集体折价。当行业集中度加速提升,缺乏差异化定位的券商股权正从“稀缺资产”沦为“被动负债”。瑞达期货的入场与上海煌富的退场形成鲜明对照,前者代表产业资本对协同价值的认可,后者折射出旧有财务投资模式的溃败。
(文章来源:国际金融报)
(原标题:一进一退大变局!瑞达期货入局申港证券,老股东股权折价退场)
(责任编辑:156)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1