热门:

原油大涨8%! 比特币创四个月新高 | 大类资产周报
一周热点事件
一、国内宏观热点
习近平会见普京:当地时间8月31日下午,国家主席习近平在比什凯克出席2026年上海合作组织峰会期间会见俄罗斯总统普京。习近平指出,两国主管部门正在积极落实,已经取得很多成果,双方的交流合作保持着蓬勃发展势头。
潘功胜出席G20财长会议:二十国集团(G20)在美国阿什维尔召开今年第二次财长和央行行长会议。会议讨论了全球经济形势与前景、促进经济增长、全球失衡、发展中国家主权债务等议题。中国人民银行行长潘功胜出席会议并发言。
商务部回应:9月3日下午,商务部举行例行新闻发布会,新闻发言人介绍,中方已多次声明,坚决反对没有国际法依据,未经联合国安理会授权的单边制裁,美方不顾中方反复交涉,多次以涉伊朗为由制裁中国企业和公民,中方对此强烈不满,坚决反对。
中小企业发展“十五五”规划:工信部等十部门印发《促进中小企业发展“十五五”规划》的通知,其中提到,深化区域性股权交易市场“专精特新”专板建设。高质量建设债券市场“科技板”,支持符合条件的中小企业债券融资。大力发展创业投资,设立国家中小企业发展基金二期,带动社会资本投早、投小、投长期、投硬科技。
二、海外宏观热点
特朗普施压美联储降息:美国总统特朗普周五再次向美联储施加强烈降息压力,并罕见将货币政策与贸易政策直接挂钩。特朗普表示,美联储应大幅降低利率,否则他将停止与美国存在贸易逆差的国家进行贸易。这一强硬表态是在美国8月非农就业数据远超预期后作出的,而强劲就业数据原本可能进一步削弱美联储降息的理由。
美国8月非农数据大超预期:美国劳工统计局公布的数据显示,美国8月非农就业人数增加16.2万人,远高于市场预期的5.6万人。美国8月失业率为4.1%,符合市场预期。
全球债市遭猛烈抛售:受能源价格上涨、通胀预期升温以及主要央行货币政策预期变化影响,全球主要国债收益率普遍走高。截至北京时间9月1日17:00,英国30年期国债收益率日内上涨超11个基点,至5.902%,创出1998年3月以来的最高水平;美国国债10年期收益率升至4.795%,为2025年1月以来最高水平;日本10年期国债收益率时隔30年首度突破3%关口,报3.005%。利率互换市场显示,多家主要央行加息概率均超过50%。
三、热点产业动向
农业:世界气象组织9月3日发布最新通报,确认厄尔尼诺现象已形成并将持续增强,预计将发展为超强级别事件,对全球降水和温度格局产生重大影响,相关极端天气风险将持续至2027年。世界气象组织预测,厄尔尼诺持续至2027年2月的概率接近百分之百。
航运:霍尔木兹海峡作为全球原油运输最关键咽喉通道,其周边局势紧张直接推升油运运价。据媒体报道,截至8月底,沙特-中国VLCC航线日收益已经升至约65.6万美元/天,较一年前上涨超过10倍。
汽车行业境外竞争:商务部、工业和信息化部、市场监管总局近日发布《汽车行业境外竞争行为与合规建设指引》,以提升汽车行业企业合规经营能力和国际影响力,促进全球汽车产业链供应链国际合作。
数字经济:近日,中央网信办、国家发展改革委、工业和信息化部、生态环境部、住房城乡建设部、农业农村部、商务部七部门联合印发《促进数字化绿色化协同转型发展实施方案(2026-2030年)》(以下简称《实施方案》),明确了“十五五”时期推进数字化绿色化协同转型发展(以下简称双化协同)的思路目标、重点任务和政策举措。
资产表现回顾
本周,A股震荡下行,沪指下跌0.56%,沪深300下跌1.33%,中证1000下跌2.56%;港股走势分化,恒生指数上涨0.26%,恒生科技指数下跌0.77%。
本周10年期国债活跃券收益率下行1.35BP;10Y美债收益率上行7BP。
美股维持震荡格局,道琼斯指数下跌0.27%,纳斯达克指数上涨0.4%;德国DAX指数下跌1.97%,韩国股市下跌1.5%,已连续三周下跌;黄金本周回调0.54%,一度跌破4300美元,布伦特原油连续大涨8.8%;比特币上涨2.55%,创近四个月新高。
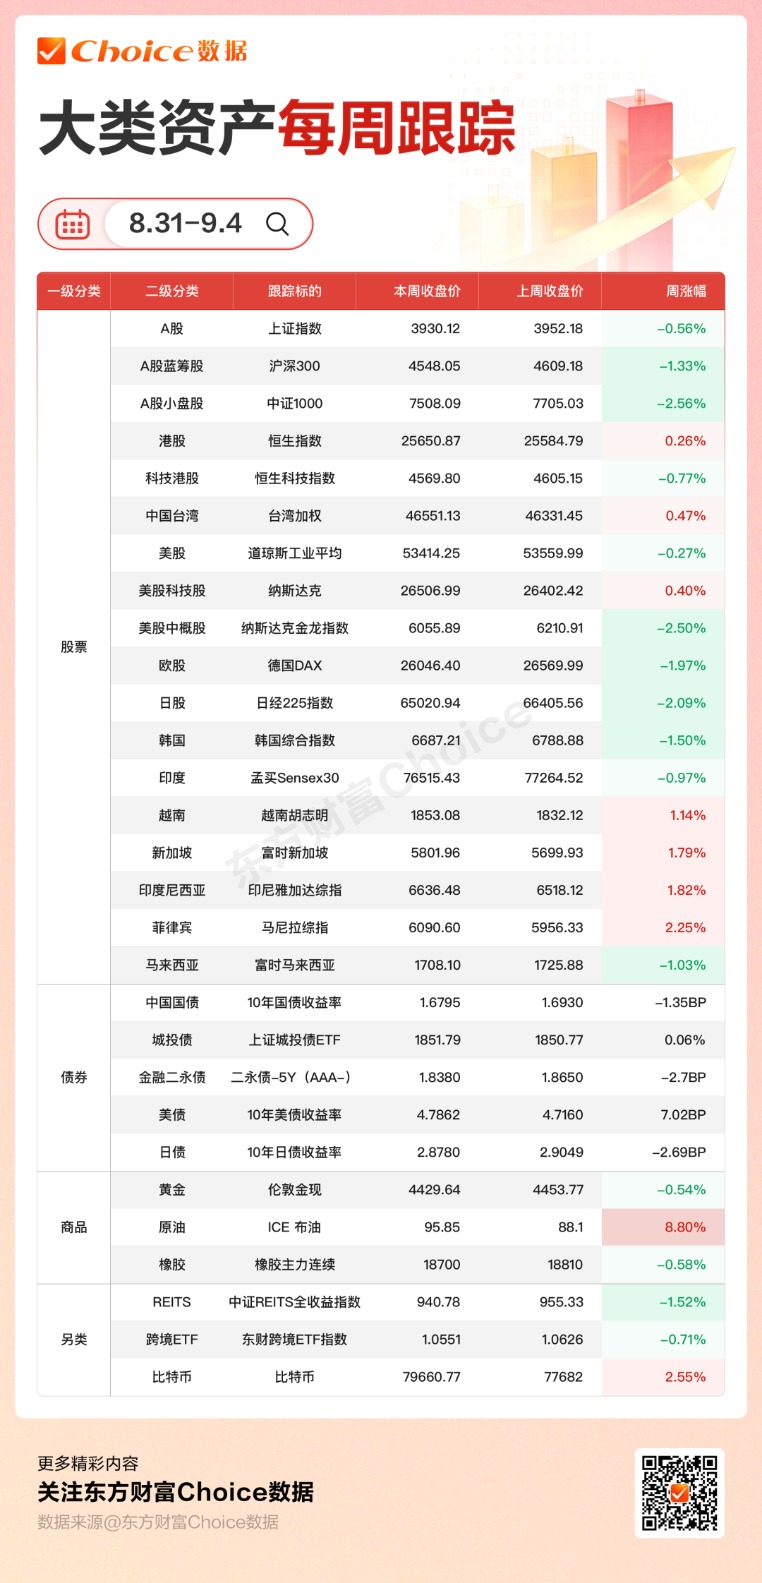
数据来源:Choice数据
机构后市观点
一、权益市场
东方财富证券:我们维持7月下旬以来对A股后续趋势的偏乐观看法,我们认为A股 “资产荒+中特稳”是估值重要支撑,且盈利预期仍有上修空间。配置行业上重点关注煤炭、银行(大行、优质股份行城商行)、公用事业、医药、农业、食品、非银等。主题跟踪:A应用端主题交易热度、超级厄尔尼诺等。
中金公司:2026年二季度A股盈利同比增长25.7%,为近5年最高的单季盈利增速。二季度盈利来看,全A/金融/非金融净利润同比分别增长25.7%/32.4%/19.9%,较一季度进一步上行(均未计入长鑫科技影响)。A股业绩增长好于宏观经济表现,结构分化特征仍在强化。配置上,关注景气成长和周期改善两个维度。
招商证券:展望9月,我们预计A股仍有望延续反弹,但节奏上或呈现先上行后震荡。当前市场仍处于盈利驱动的上行第三阶段,二季报业绩进一步验证科技、资源等高景气方向,市场逻辑正由估值驱动逐步转向盈利兑现。具体节奏来看,我们认为9月中上旬将会延续本轮反弹趋势,而临近十一假期,从历史日历效应来看市场风格相对偏防御。
中信建投证券:在当前市场“上有顶、下有底”、存量博弈、指数向上突破需更强催化的震荡格局下,行业配置的核心思路是以“再平衡”提升组合对震荡市的适应能力,既不过度单一押注高景气方向,也不因短期回调而放弃核心主线。
二、债券市场
华泰证券:央行对长债利率管理目标更多是防范快涨积累的利率风险与快跌引发的系统风险,同时保证收益率曲线“斜向上”,点位本身尊重市场并动态变化。参考2025年的经验,十年国债在1.6%附近时央行暂停了国债买卖,1.85%附近时重启。考虑到目前OMO利率、资金中枢、存贷款利率都低于当时,十年国债在1.7%附近可能相对“安全”,但如果快速下行至1.6-1.65%,需密切关注监管动向。
中国银河证券:各方面综合来看,9月主要关注点一是基本面数据的修复与验证情况;二是资金面边际转松回归均衡常态的情况,以及政府债发行继续加速下实物工作量落地进度和央行配合管理流动性的情况;三是留意交易盘止盈节奏与配置盘力度变化及市场行情向配置盘驱动切换的可能。
兴业证券:短期内,资金低位运行仍能对债市形成支撑,但10年国债在1.68%附近的点位有顾虑,央行逆回购投放再度归零,叠加月初信息空窗期的作用下,长端或继续维持窄幅震荡。策略上,新的叙事出现前,或维持震荡思路。9月的变数在市场风险偏好,每调买机。
三、其他市场
中金公司:我们认为随着AI资本开支深化、美国制造业周期重启,美联储采取偏紧的货币政策,美债收益率很可能居高不下、甚至可能进一步上行。从投资的角度看,高利率并非“纯粹利空”——如果它反映的是经济基本面改善、企业盈利强劲,股市也会受到支撑。但如果它代表市场对供给侧通胀(如油价上涨)和政策不确定性的担忧,则会对风险偏好形成压制。
天风证券:短期展望(今年年内):我们认为,金价大概率维持宽幅震荡,波动性或放大。核心变量关注即将公布的8月非农和CPI,9月16日的FOMC会议。技术面上,关注黄金能否稳在100日均线上方。从中长期维度上,我们对黄金走势维持看多。
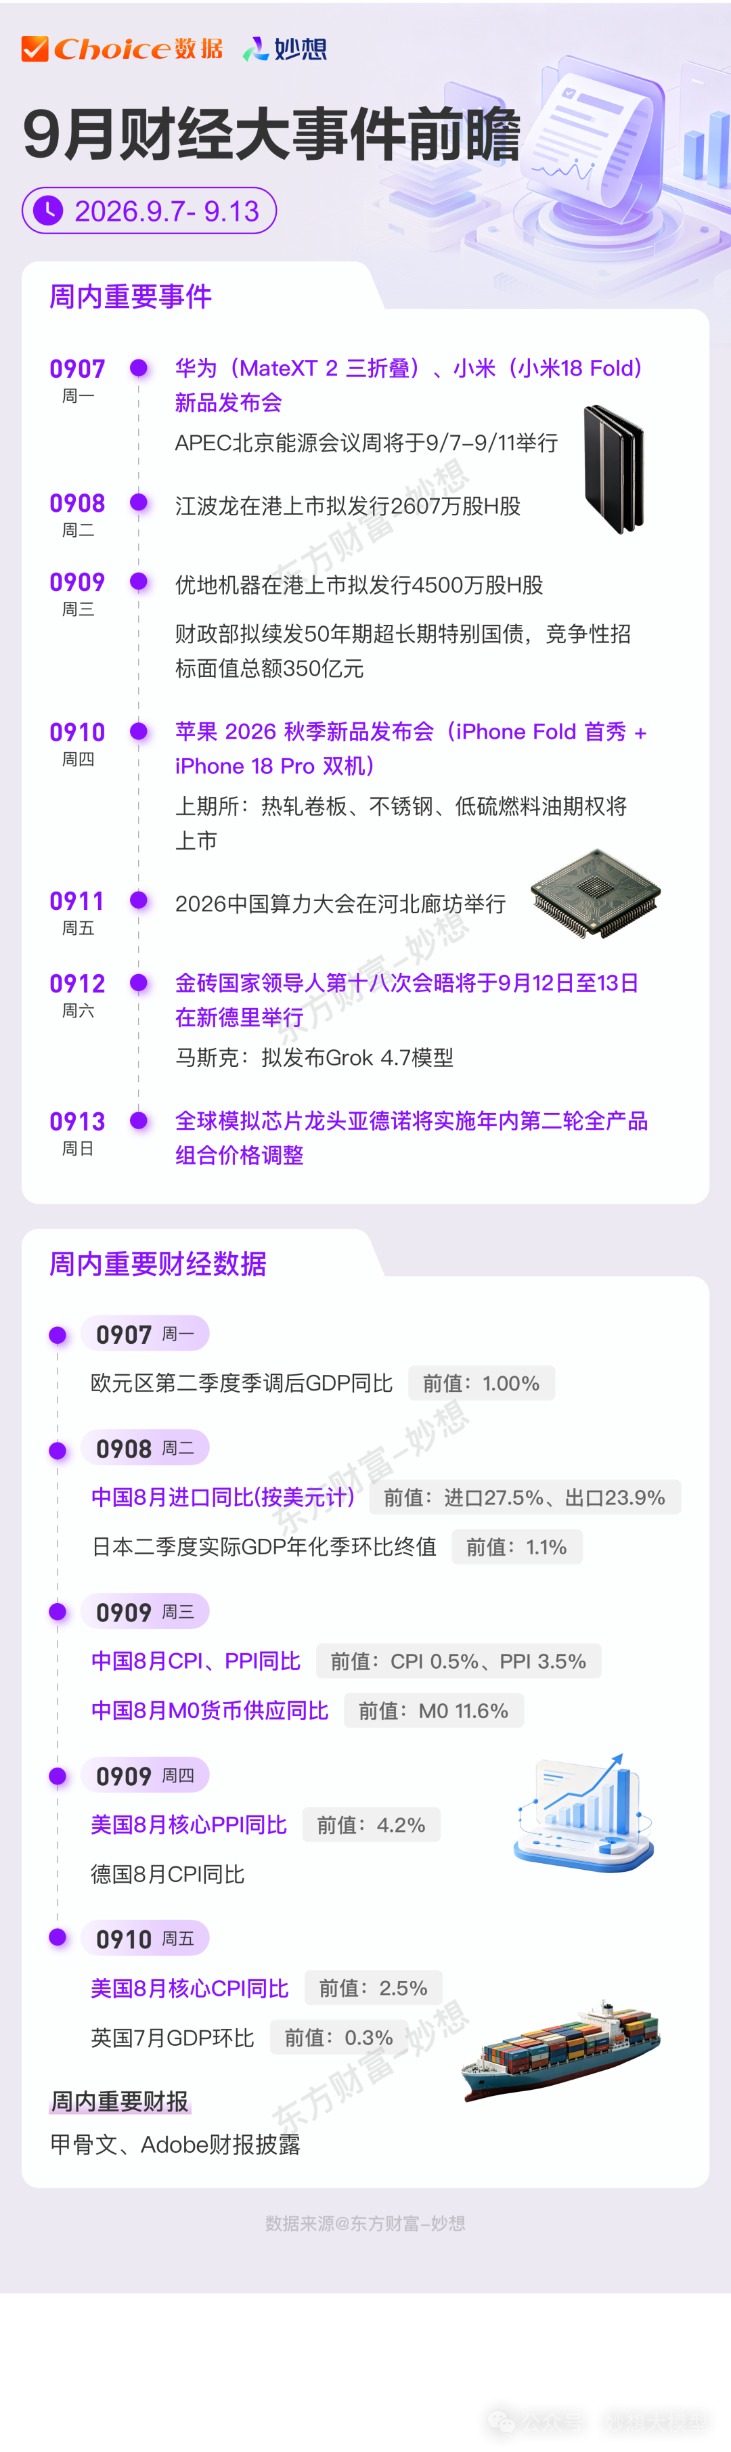
一图总览下周大事
(原标题:原油大涨8%! 比特币创四个月新高 | 大类资产周报)
(责任编辑:43)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1