热门:

半年融资2270亿:AI赛道狂奔,最大赢家浮出水面
21世纪经济研究院研究员/ 覃毅
2026年9月,估值高达8520亿美元的硅谷巨头OpenAI,宣布暂缓万亿美元的IPO进程。
几乎同一时间,已经取得季度盈利的Anthropic呼吁全行业放缓AI模型发展,因为AI给人类带来的风险不断上升。
巨头们发出警告,皆因全球资本市场正为AI热潮加码。
据21创投数据库,从2025年7月1日至2026年6月30日,中国AI及应用领域共录得3297起融资事件。仅2026年上半年,融资事件达1595起,估算披露融资总额约2270亿元。
狂热的数字背后,底层逻辑悄然生变。
国内AI赛道的马太效应正加速显现,资源加速向头部集中。这种结构性变化标志着,市场的目光正从“谁的模型更强”转向“谁能把模型真正落地”。
总体来说,这一务实转向的背后,是宏观产业面上政策红利、技术外溢与商业化探索三股力量的深层共振。它们也由此形成合力,推动中国AI产业跨越早期的概念狂热,驶入价值兑现的快车道。
近期,我们通过走访AI应用赛道一线企业与活跃投资机构,整合21创投数据库、创业邦旗下睿兽分析、IT桔子等多方数据,形成此份投融资研究报告。
本报告从宏观趋势、细分赛道图谱、活跃投资机构等维度,全景呈现过去一年中国AI投融资的真实切面,为从业者与投资者提供决策参考。
投融资趋势速览
2025年,我国人工智能核心产业规模突破1.2万亿元,企业总数超6200家。
随着2026年政府工作报告首次提出“打造智能经济新形态”,AI产业已从早期的技术突破期,正式迈入与实体经济深度融合的产业重塑期。
宏观政策导向带来了确定性,在此催化下,过去一年中国AI投融资市场一派火热。睿兽分析披露的产业图谱显示,截至2026年9月,仅具身智能这一垂直赛道的累计融资事件已高达6543起,总金额突破4.6万亿元。
根据21创投数据库,过去数月的投融资曲线呈现明显的“季末脉冲效应”与“早期高占比”双重特征。
其中,2026年第二季度以903起融资事件、约1586亿元披露金额,成为整个统计周期内的单季度最高峰。
月度数据同样印证了这一节奏:2025年12月351起,2026年3月295起、6月313起,季末月份频频搅动市场。
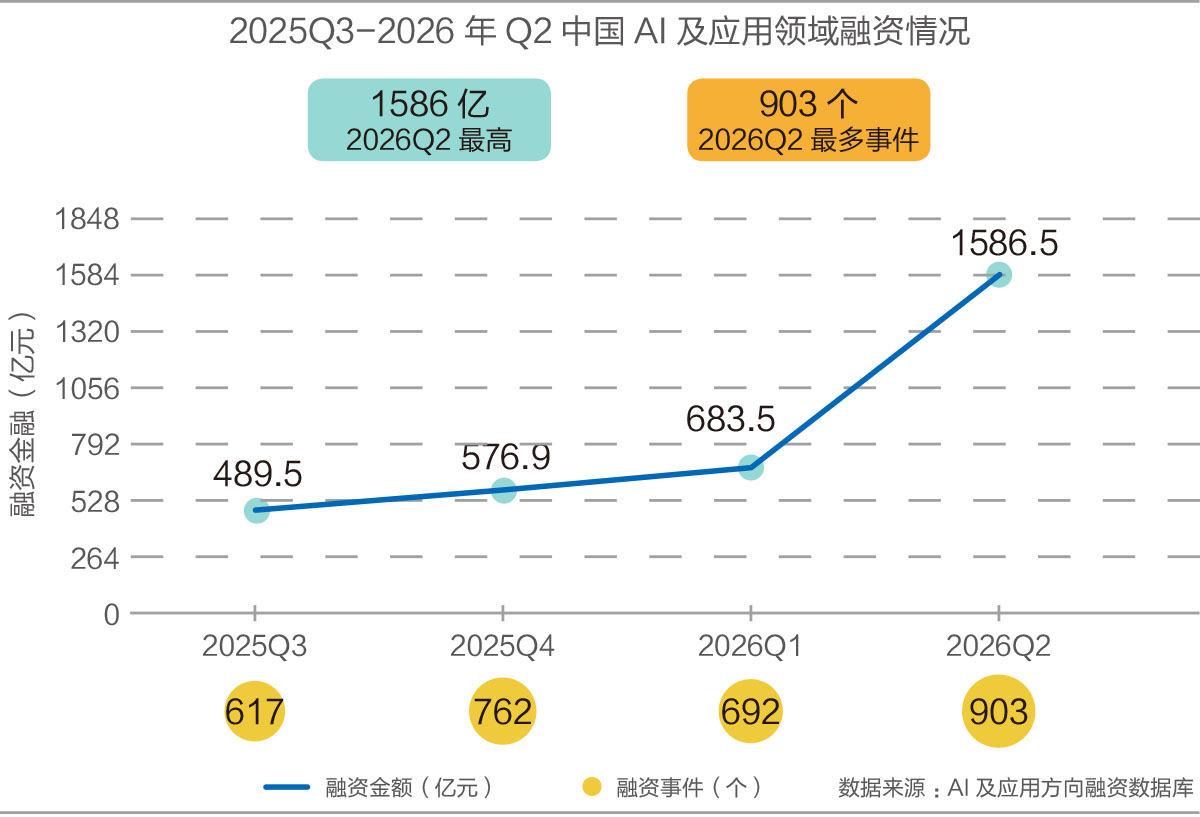
2026年5月至6月,金额异常放大,主要受深度求索(DeepSeek)大额融资集中披露的影响;若剔除该极端值,月均披露金额维持在150亿元至350亿元区间。
从融资轮次来看,早期市场的活跃度远超预期。种子轮、天使轮、Pre-A轮及A轮合计2040起,占统计周期内总事件的62%。天使轮(746起)与A轮(804起)是最活跃的两个轮次。
与之形成对比的是,D轮仅有56起,单笔均值约4.8亿元;Pre-IPO轮10起,单笔均值8.2亿元。
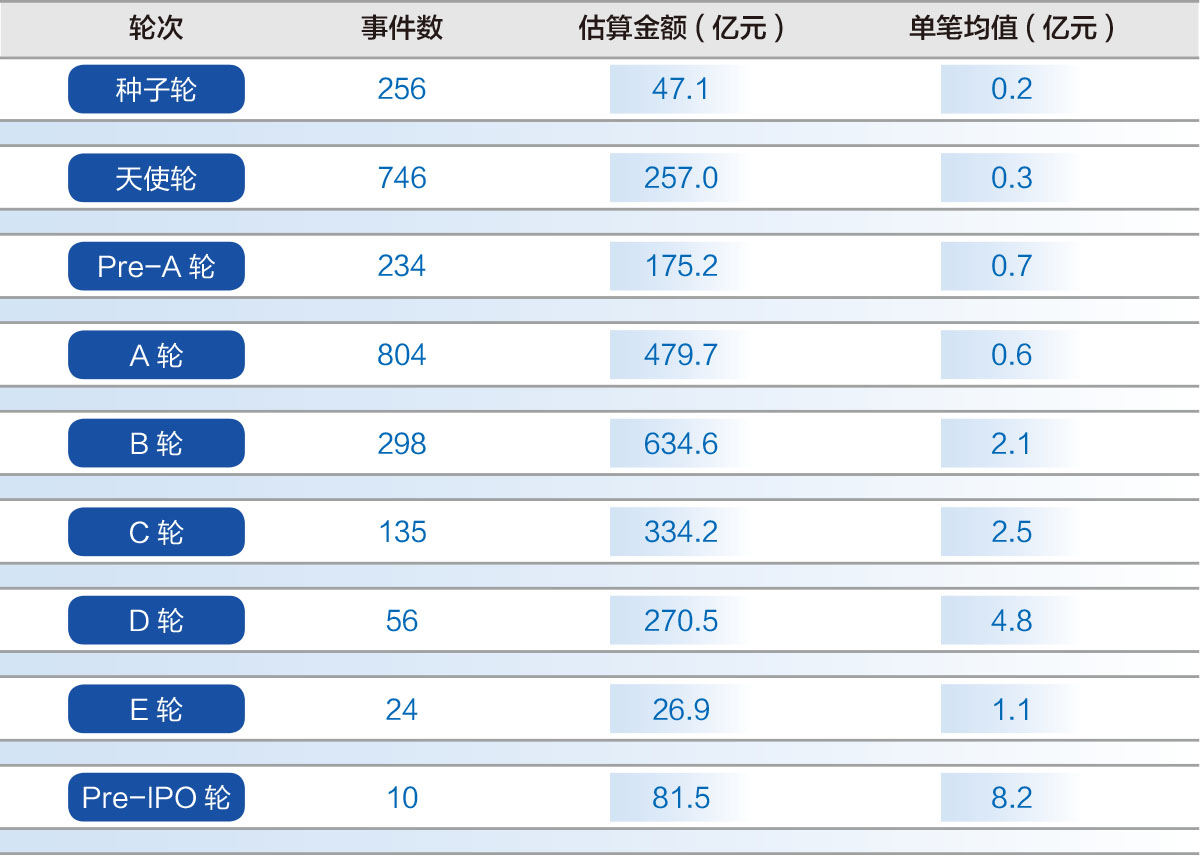
早期融资占比高,既是创业生态繁荣的体现,也意味着部分赛道存在“融到B轮即卡住”的结构性风险。
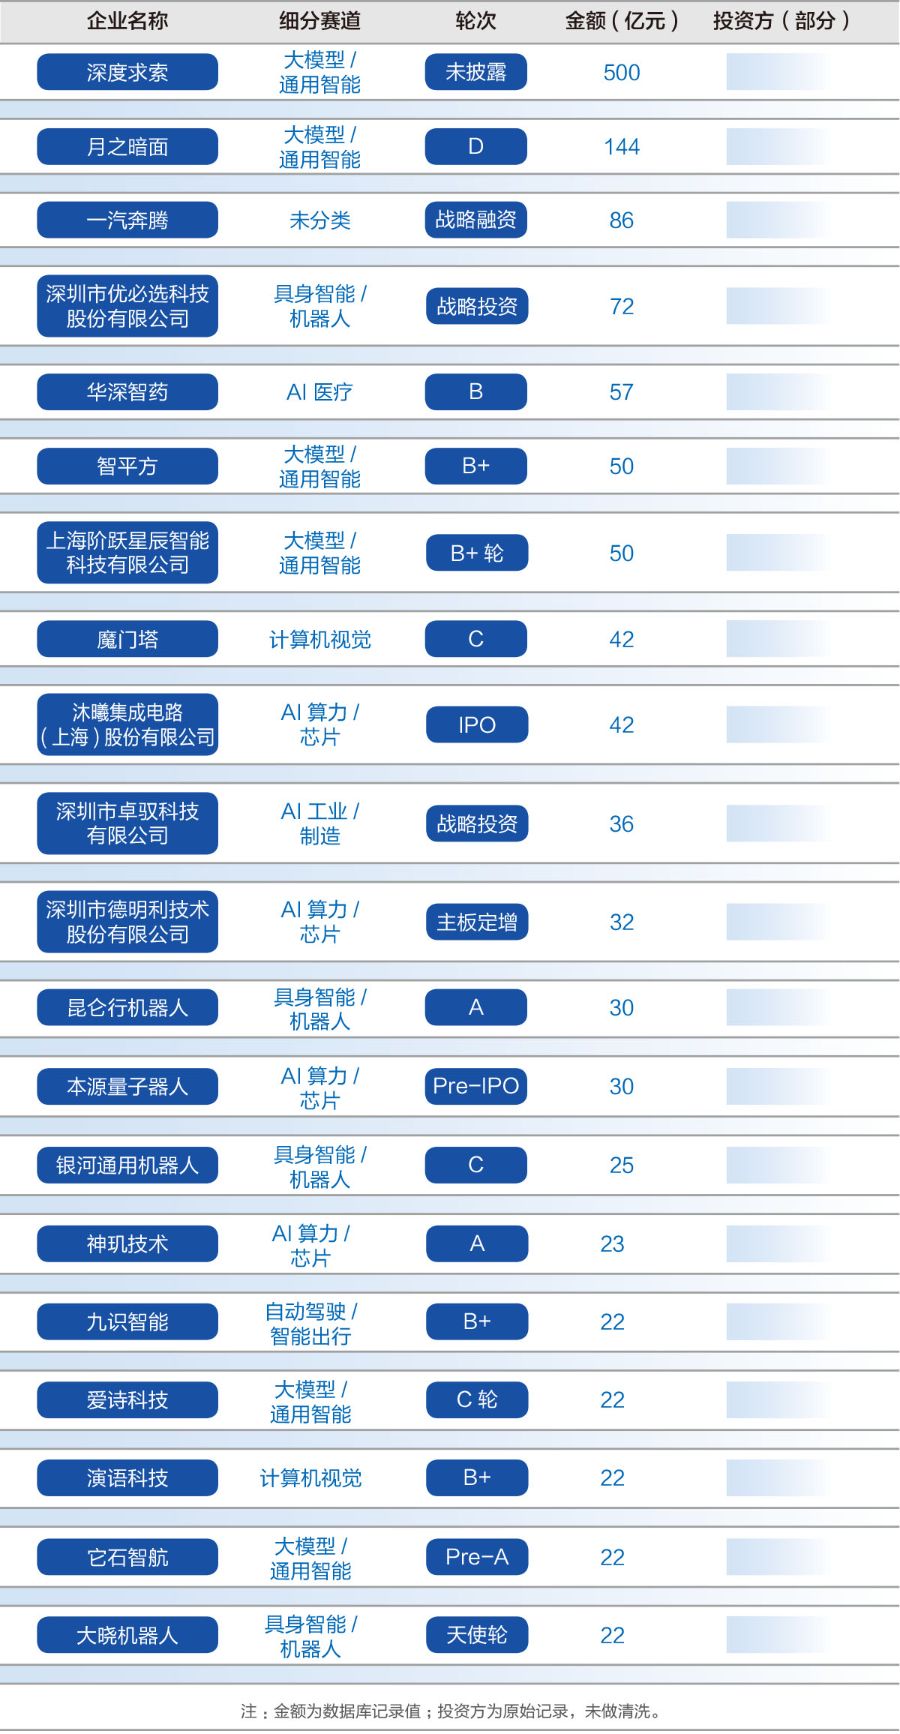
标志性大额融资事件,勾勒出市场的马太效应:
深度求索在2026年5月完成500亿元未披露轮次融资,成为周期内最大单笔交易。月之暗面则以144亿元D轮融资紧随其后。
具身智能赛道同样迎来重磅资金。优必选获72亿元战略投资,昆仑行机器人获30亿元A轮融资,银河通用机器人获25亿元C轮融资,均创下细分领域纪录。
在算力与芯片端,沐曦集成电路的42亿元IPO轮、德明利的32亿元主板定增、本源量子的30亿元Pre-IPO,均显示底层基础设施的资本化进程正在加速。
总体来看,一级市场的火热,正加速向资本化(IPO)端传导。
2025年,科创板重启并扩容第五套上市标准,明确支持未盈利的AI前沿科技企业上市,为大模型与具身智能企业打通了专属的资本化“绿色通道”。
2026年8月底,宇树科技成为“A股人形机器人第一股”;9月中旬,燧原科技登陆科创板。与此同时,“大模型双雄”智谱与MiniMax在港股上市后,双双启动A股科创板上市辅导,加速冲刺“A+H”双平台。
从一级市场的密集融资,到二级市场的排队敲钟,中国AI产业的价值兑现闭环在加速形成。
核心赛道拆解
过去几年,AI产业链沿着“基础设施层→模型与算法层→应用与终端层”的路径分层演进。
在我们的统计周期内,15个细分赛道的资金流向,清晰勾勒出这一转移轨迹。
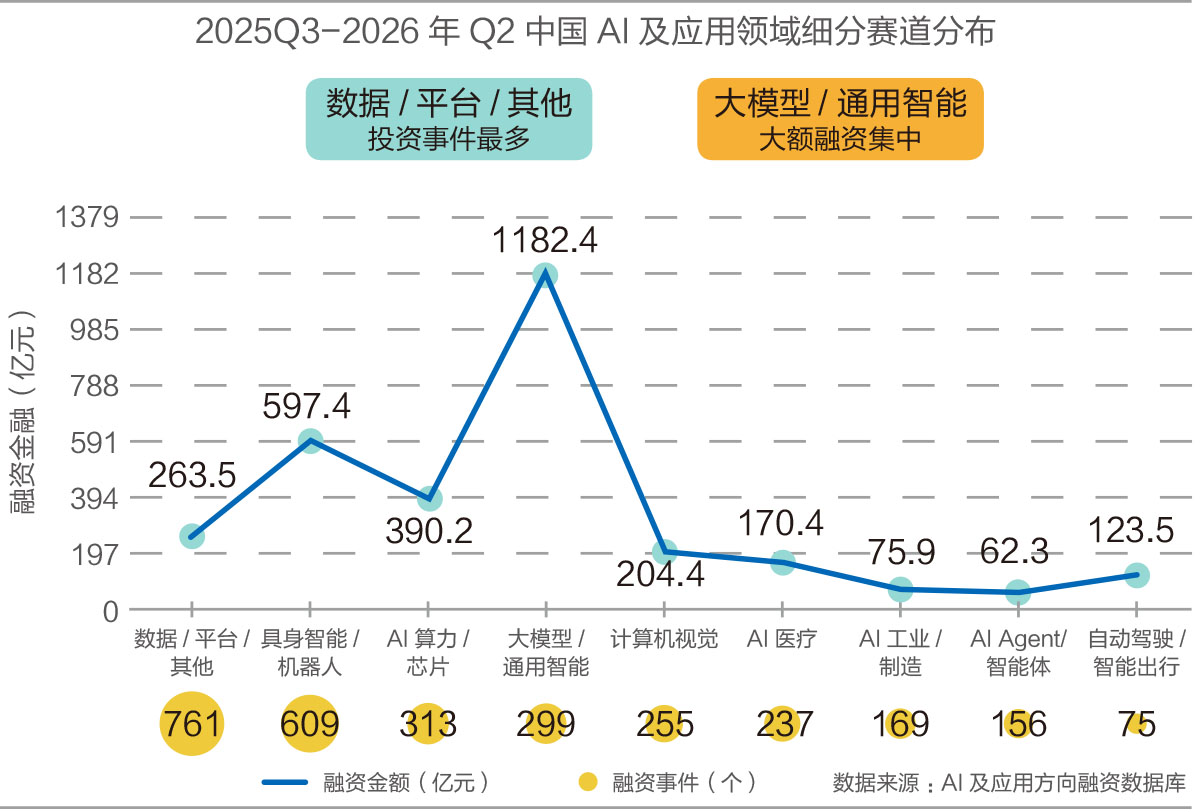
作为“应用与终端层”的核心载体,具身智能与机器人赛道率先迎来爆发。2025年7月1日至2026年6月30日,该赛道以609起融资事件、597.4亿元披露总额位居全赛道第一。
IT桔子调研数据印证了这一趋势:2025年至2026年,AI投融资热度迎来爆发式攀升,2026年获投数量飙升至1101起,刷新历史峰值。
与此同时,资本的“价值锚点”明确向商业落地倾斜——“AI行业应用”以4480起融资成为绝对主战场。在融资阶段上,“天使轮”(2547起)与“A轮”(3395起)合计占据半壁江山。
资本向终端应用侧倾斜,呈现了一个产业链重构的事实:过去几年,大模型能力的外溢为机器人提供了真正的“大脑”,行业从单一的“硬件驱动”转向“软硬协同”。
优必选、昆仑行机器人、银河通用机器人、大晓机器人等企业的密集融资,也印证了资金向具备软硬协同能力的头部企业集中的趋势。
从技术路线来看,头部企业在加速跨越从实验室到产线的鸿沟。
例如,宇树科技凭借全栈自研核心部件的规模效应,率先实现盈利;智元机器人打造了“A链”标准化供应链体系,核心零部件自主可控率超95%;越疆科技等厂商则自研具身大模型,强调物理逻辑理解与泛化能力。
这种“一脑多型”与硬件降本的双管齐下,让2026年真正成为具身智能的商业化量产元年。
“AI大模型赋予了机器人真正的‘自主决策’能力,让想象力从‘编程预设’跨越到‘具身智能’。具身智能真正的价值锚点在于‘解决方案’。”珩昱投资合伙人曹龙表示。
TCL创投合伙人马华则指出,具身智能走向成熟的里程碑,是“客户愿意持续地批量买单、重复性买单”。她预计,再过一两年时间,部分场景将迎来真正的商业化兑现。
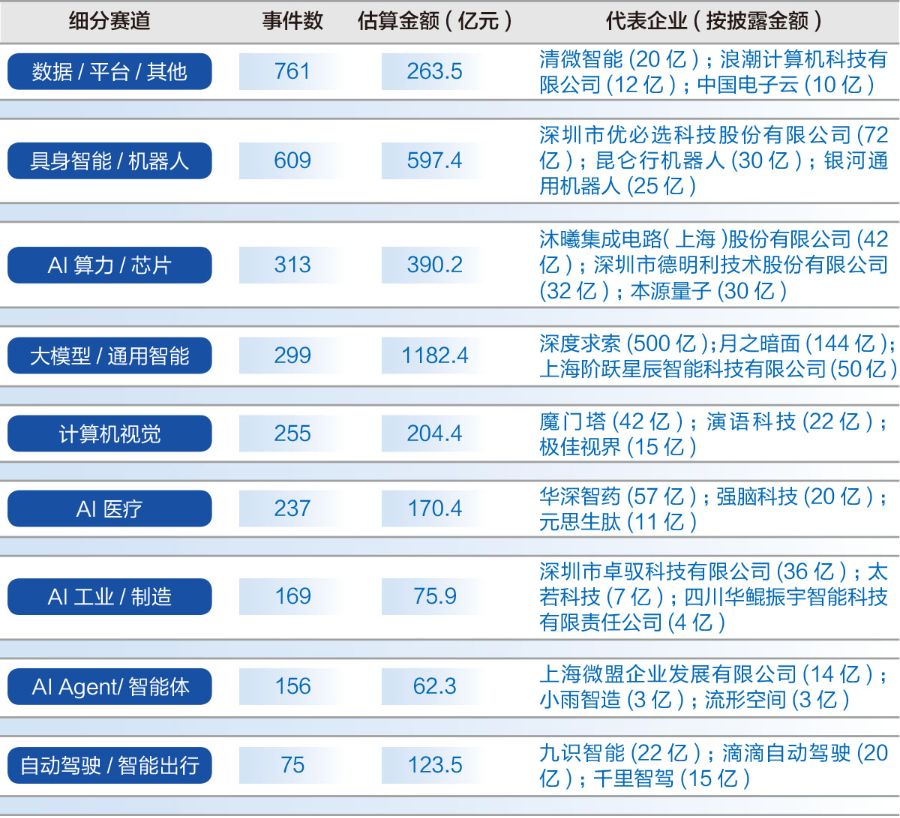
与终端爆发相呼应的,是底层基础设施的持续升温。在21创投数据库的统计周期内,AI算力与芯片赛道录得313起事件、390.2亿元融资。
资本在此密集下注,核心在于国产算力替代与AI推理需求爆发形成的双重驱动。随着沐曦集成电路、德明利、本源量子、神玑技术等企业获得大额资金,底层算力的自主可控与商业化落地成为市场共识。
在这一进程中,国产芯片厂商的技术路线呈现出多元分化。
华为昇腾凭借从芯片架构到软件框架的全栈自研,构筑了系统级壁垒;寒武纪深耕AI推理场景,以高性价比在互联网巨头中实现规模化部署;海光信息等厂商则依托x86指令集生态,兼顾了性能与软件兼容性。
这些底层技术的突破,推动着国产AI算力从“可用”向“好用”加速迈进。
大模型赛道则呈现出截然不同的“寡头化”特征。该赛道虽然事件数(299起)不及具身智能,但披露金额高达1182.4亿元,资源高度集中。
前5家企业:深度求索、月之暗面、阶跃星辰、智平方、爱诗科技,合计融资约766亿元,占该赛道已披露金额的65%。
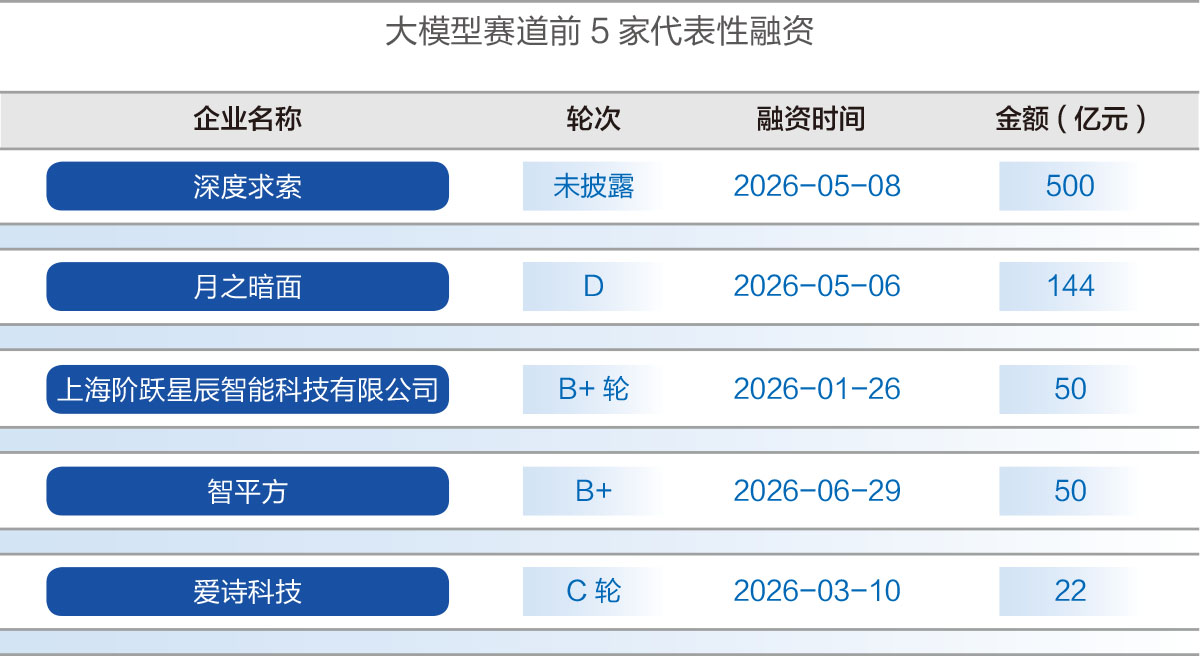
头部集中度的攀升,意味着通用大模型的入场券已基本发放完毕,后来者的融资难度将呈指数级上升。
珩昱投资合伙人曹龙认为,寡头化趋势不可逆转:“中外大模型的第一梯队格局基本落定,前期巨额的算力投入已筑起极高的资本壁垒。随着头部玩家卡住身位,规模效应与资金优势将使得中小玩家面临被收购或出清的终局。”
相比之下,应用层则是“场景的百花齐放”。在通用大模型之外,垂直赛道的商业化兑现呈现出多点开花的态势:
计算机视觉赛道(255起、204.4亿元)正从安防向多维场景渗透。魔门塔42亿元C轮、演语科技22亿元B+轮融资,显示该技术在自动驾驶、工业质检、AIGC等场景的商业化正在兑现;
AI医疗赛道(237起、170.4亿元)则受药物研发AI化、脑机接口等技术突破驱动,华深智药57亿元B轮融资成为赛道标杆。
“大模型公司暂时不会下沉到每个行业进行深耕,给垂直AI服务商留出了空间。”TCL创投合伙人马华认为,很多垂类AI不能仅靠“输出信息”(比如材料研发行业),还需要重新改造实验设备、打通整个环节,才能真正解决问题。
这意味着,未来能在垂直赛道突围的企业,必然是那些愿意“扎进产业”的实干派。
从空间格局来看,AI企业的聚集地,往往是制造业底座最厚实的地方。
据21创投数据库,过去一年,广东(671起)、北京(554起)、上海(520起)、浙江(493起)、江苏(345起)五省市发生的融资事件数量,合计占全国总数的78%。
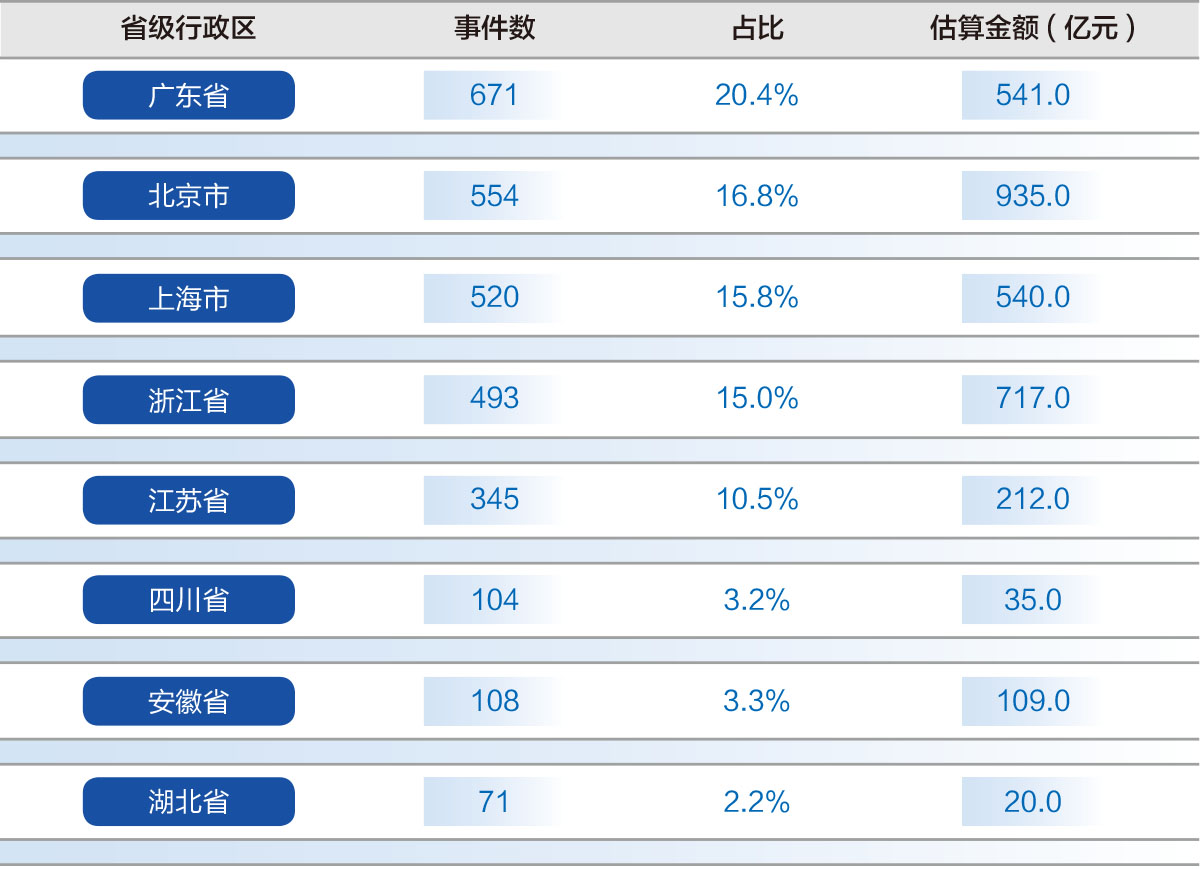
值得注意的是,浙江因深度求索(注册地杭州,累计约500亿元)而出现明显异常值;剔除该极端项后,浙江披露金额回落至217亿元左右,与江苏体量相当。
这一数据警示,在评估区域AI实力时,需穿透单一巨头的“虹吸效应”,去审视当地是否具备支撑AI企业持续生长的底层产业生态。
投资机构画像
综合来看,过去一年的AI投融资市场,五大阵营呈现出截然不同的赛道偏好与投资策略。
市场化头部机构,展现出极强的“全栈布局”与“头部锁定”特征。
在21创投数据库统计期内,这类机构合计出手290起,投资版图几乎无死角地覆盖了AI产业链的核心节点,其中具身智能/机器人(53起)、大模型/通用智能(44起)、AI算力/芯片(28起)等赛道位列其重仓的前五位。
这种“既要底层算力,又要终端应用”的打法背后,是头部机构对产业确定性的极致追求。
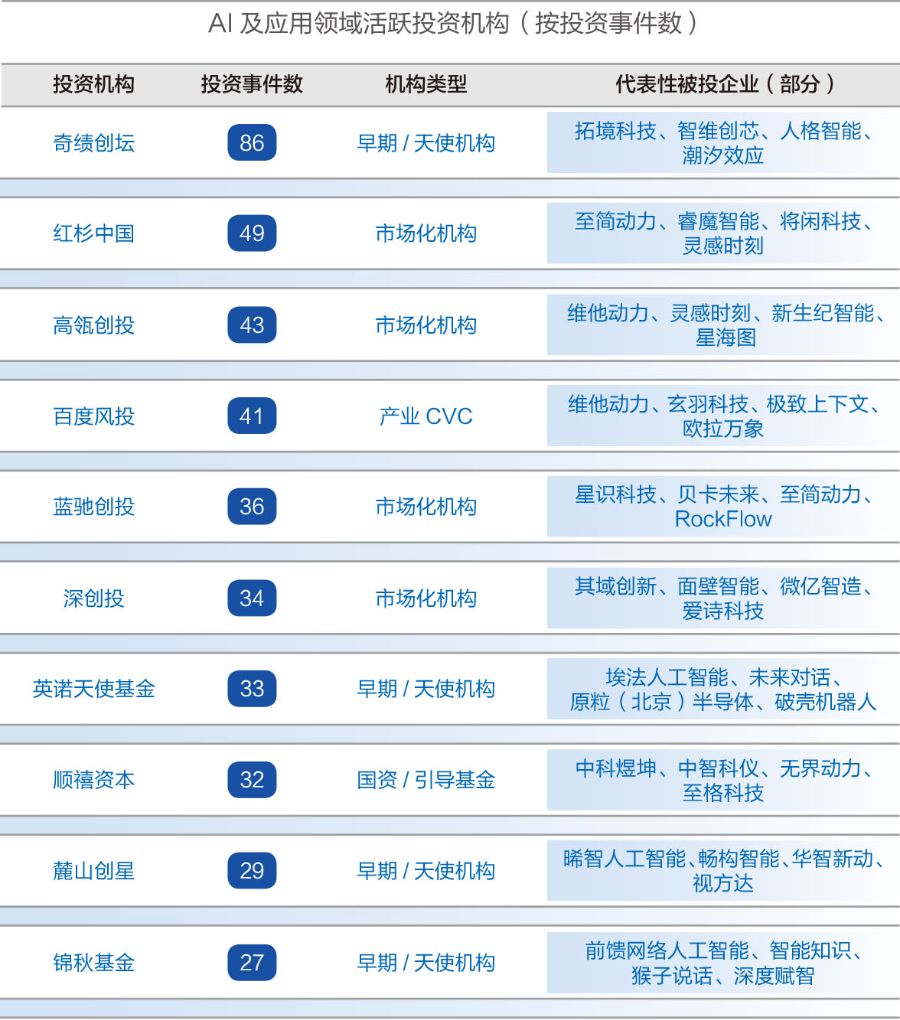
以红杉中国(49起)、高瓴创投(43起)、蓝驰创投(36起)及深创投(34起)为代表,它们不再盲目撒网,而是将资金高度集中于各赛道的确定性标的,在头部项目中保持了极高的命中率。
早期机构则在“对冲不确定性”。
统计期内,早期机构合计出手261起,赛道偏好更趋前沿。除了具身智能/机器人(43起)与大模型(22起),它们还重仓了数据/平台(69起)、AI Agent/智能体(17起)及AI医疗(15起)等极具探索性的方向。
以奇绩创坛(86起)、英诺天使基金(33起)为代表,这些机构在种子期与天使期承担了主要的试错成本,为AI产业的“从0到1”提供了最关键的容错空间。
与财务投资不同,产业CVC(企业创投)的投资逻辑明显围绕自身生态展开,强调业务协同而非纯财务回报。
在21创投数据库统计期内,产业CVC合计出手59起,赛道高度聚焦于具身智能/机器人(30起),占据半壁江山。百度风投以41起高居榜首,本质上是围绕自身大模型与自动驾驶生态的“补链”行为。
这种“订单换股权”或“技术换场景”的打法,为被投企业提供了纯财务资本无法给予的产业资源。
国资与引导基金,则在市场中扮演着“压舱石”与“补位者”的双重角色。
根据21创投数据库,统计期内,国资系合计出手115起,赛道分布相对均衡:具身智能/机器人(20起)、大模型/通用智能(19起)、数据/平台/其他(18起)齐头并进。
其中顺禧基金(32起)、京国瑞(24起)等机构,不仅在市场化资本退潮时及时补位,更承担着区域产业培育与招商引资的功能。
此外,综合金融与券商系资本则在产业链的中后期,发挥着独特的“连接器”作用。 该阵营合计出手83起,大模型/通用智能(18起)与具身智能/机器人(17起)并重。
尤其是中金资本等诸多投资机构,凭借强大的综合金融服务能力与项目储备,在Pre-IPO及战略融资阶段为企业打通了资本化的“最后一公里”。
五大阵营的协同发力,折射出一线资本对中国AI企业全球竞争力的充分信心。
“受先进制程限制,中国在底层硬件基础设施上与美国仍存在差距,但在软件算法与基础模型层面,中国并不落后,正通过技术手段加速拉近距离。”珩昱投资合伙人曹龙呼吁,国内创投市场要加大硬科技创新方面的投入,继续夯实头部AI模型的市场地位,同时提高能源效率和应用的渗透度。
“中国有巨大的工厂场景、产业链上下游资源,能让企业快速发展。”TCL创投合伙人马华认为,中国AI产业会像新能源车赛道,“最开始是特斯拉,接着国内新能源产业快速追赶和领先。”
2025-2026年度AI及应用投资竞争力研究案例
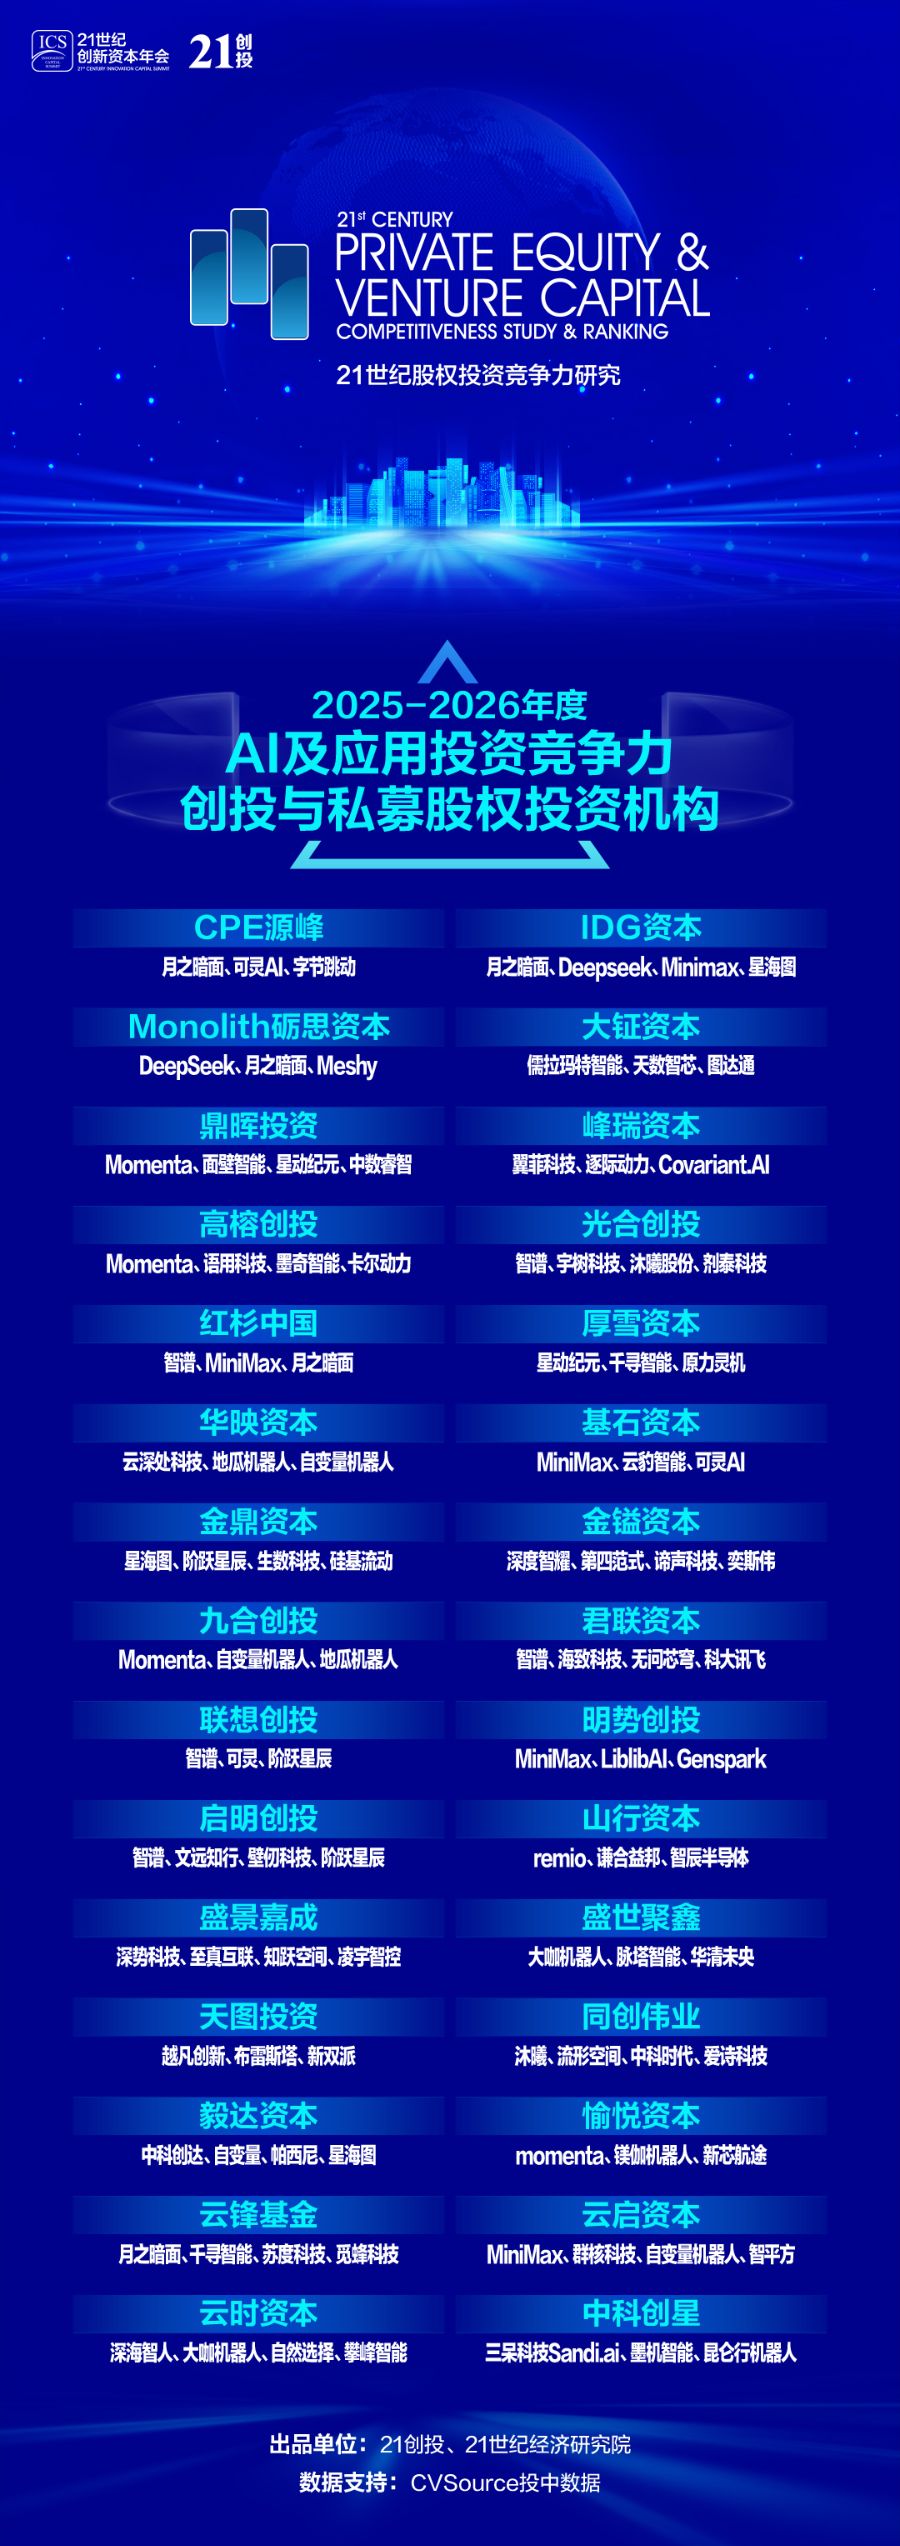
在以AI及应用投资作为重点关注方向的诸多投资机构中,21创投、21世纪经济研究院通过对数百家投资机构的调研、走访与问卷发放,收集各基金募资、AI及应用领域投资退出及被投项目的后续轮融资等业绩表现数据,同时参考21创投数据、CVSource投中数据、IT桔子、睿兽等数据,再结合行业专家委员会对参与调研机构在ESG等方面的考量,整理出“2025-2026年度AI及应用领域投资竞争力研究案例”。
以下为具体案例名单:
(文章来源:21世纪经济报道)
(原标题:半年融资2270亿:AI赛道狂奔,最大赢家浮出水面)
(责任编辑:65)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1