热门:

A股成交额创新低,“持币过节”还是“持股过节”?券商热议
随着“十一”长假即将来临,A股日历效应似乎重新显现。作为市场历来津津乐道的“交易规律”,“持股过节”还是“持币过节”往往也成为长假前的常规议题。
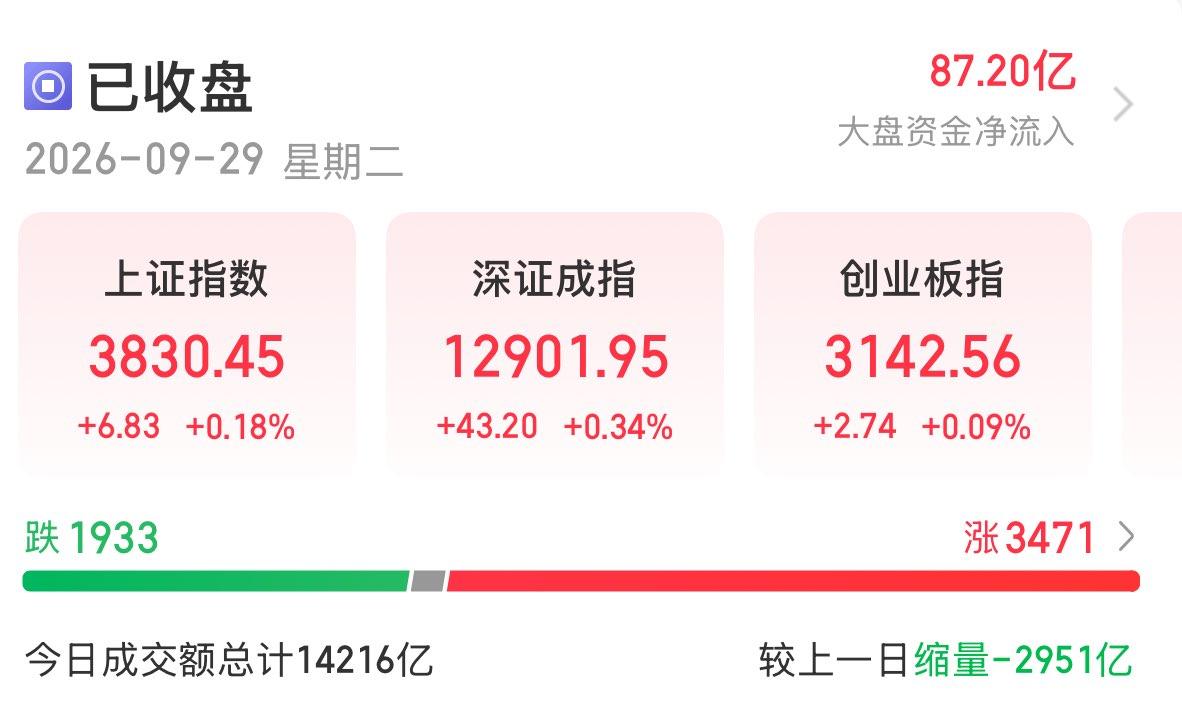
9月29日,A股三大指数震荡收涨,全天成交额缩至1.42万亿元,创逾14个月低位。截至收盘,上证指数涨0.18%报3830.45点,深证成指涨0.34%,创业板指涨0.09%,北证50涨0.56%,科创50涨0.86%,万得全A涨0.38%,沪深300涨0.1%。A股全天成交1.42万亿元,上一交易日为1.72万亿元。场内近3500只个股上涨,下跌个股不足2000只。
分板块来看,地产、文化传媒板块领涨,万科A、新华文轩等多股涨停;化纤、石油化工、海运、煤炭等周期板块跌幅居前。概念指数方面,电路板、固态电池、Kimi、虚拟人概念亮眼,迅捷兴涨20%,值得买涨超10%;培育钻石、VNA仪器、超硬材料指数跌幅居前。
对于即将来临的长假,多家券商研报指出,节前A股市场处于关键窗口催化与短期成交约束之间的博弈阶段,市场轮动较快,节后则有望放量反弹与风格切换。从赚钱效应上看,“节前弱、节后强”概率较高。
银河证券指出,中美经贸磋商成果与八点成果共识达成,为节前市场风险偏好提供重要支撑,但资金面或仍受跨长假风险溢价叠加三季度末机构考核约束。展望节后,前期压制市场的交投因素缓解,市场预期有望逐步修复,但海外扰动因素偏多,行情更偏向结构性轮动。
中信建投证券认为,近期调整与缩量更多是交易性与季节性因素主导,节后市场有望迎来修复性反弹。2016年以来的日历效应显示,剔除2018年、2024年这两个市场波动较大的年份后,国庆长假前一周上证指数下跌概率达87.5%,平均下跌1.1%;国庆长假后一周上证指数上涨概率达62.5%,平均上涨1.3%。
东吴证券通过复盘近20年数据,也总结称,历史上,A股具备一定的“国庆效应”。
东吴证券表示,长假意味着海外市场波动、外部不确定性在休市期间无法对冲,出于避险考量,部分资金会选择降仓观望,市场活跃度也出现下滑。叠加三季度末,机构有兑现前期收益、锁定业绩的止盈诉求,同时伴随季度层面的组合调仓,共同压制节前指数表现。
东吴证券称,节后市场的放量反弹与风格切换,则来自不确定性降低和四季度预期发酵。长假结束后,外部风险敞口落地,避险资金回流,叠加季末资金压力缓解,带动全A成交中枢明显抬升。风险偏好改善之后,市场往往迎来普反,而小微盘风格在此阶段往往表现出更好的弹性。
展望后市,中信证券认为,三季报前后是年内最后一波进攻窗口。在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。
配置方向上,中信证券情景测试了上证指数年内修复的5种可能路径,在符合产业景气且考虑到短期增量资金有限的情况下,以科技龙头、资源能化和金融权重为主的上涨结构最能兼顾基本面和流动性。在市场犹豫期应保持乐观,配置上以“AI+能化”做应对。
华金证券建议节前继续逢低配置科技成长、部分周期和消费等行业,如当前成长二级行业中的半导体、电池、通信设备、游戏等近期涨幅和PEG较低。华金证券称,节前建议继续逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、医药(AI制药、创新药)、有色金属、计算机(AI应用)、传媒(AI应用、游戏)、电新(AI电力、锂电)、军工(商业航天)等;二是券商、消费等基本面可能改善的低估值行业。
(文章来源:南方都市报)
(原标题:A股成交额创新低,“持币过节”还是“持股过节”?券商热议)
(责任编辑:156)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1