热门:

买车险只买交强险,到底行不行?
21世纪经济报道记者孙诗卉
车险这事,最近有点“魔幻”:保险公司说亏了,车主说更贵了。
近日,国家金融监督管理总局发布《关于2025年度机动车交通事故责任强制保险业务情况的公告》,把家底亮了出来:全国参保机动车3.86亿辆,同比增长3.8%;2025年交强险承保亏损296亿元,分摊的投资收益66亿元。
先把几个关键数字摆这儿:
- 参保机动车3.86亿辆,一年多了3.8%
- 承保这一块,亏了296亿元
- 投资收益往回补了66亿元
- 但你的车险账单,大概率还是变贵了
一边是行业喊亏,一边是你掏得更多。那钱到底去哪儿了?交强险到底保什么、不保什么?“只买交强险”到底行不行?被“搭售”的座位险能不能拒?今天这篇一次说清楚。
先搞清楚:交强险这笔钱,亏在哪了?
先补个基础概念。交强险是我国第一个法定强制保险,2006年落地,最大的特点有两个:一是强制,只要上路就得买;二是不以营利为目的,赔的是交通事故中受害的第三方——不保本车,也不保本车人员和被保险人。
所以这296亿元的承保亏损,换个角度看,其实是保障作用在提升:赔出去的钱变多了、覆盖面变广了。它更像全社会一起分摊的一笔“安全成本”,确保每一个交通事故的受害方,至少能拿到最基本的赔偿。
但问题来了——既然账面上亏成这样,为什么车主的感受反而是“越来越贵”?
行业亏296亿元,你的保费为啥还在涨?
这不是错觉。有车主反映,明明连续三年没出险,代理人给的报价却莫名提高了;还有车主说,被搭售了自己根本不想要的“座位险”。
对外经济贸易大学创新与风险管理研究中心副主任龙格表示,行业会用商车险的报价、核保、搭售来消化压力,所以“交强险账面亏、商车险隐性贵”才是车主的真实感知。
一句话总结:亏的是交强险的账,涨的是商业车险的单。
20万限额,在事故面前意味着什么?
很多人动过这个念头:只买交强险,能省则省。先把账算明白。
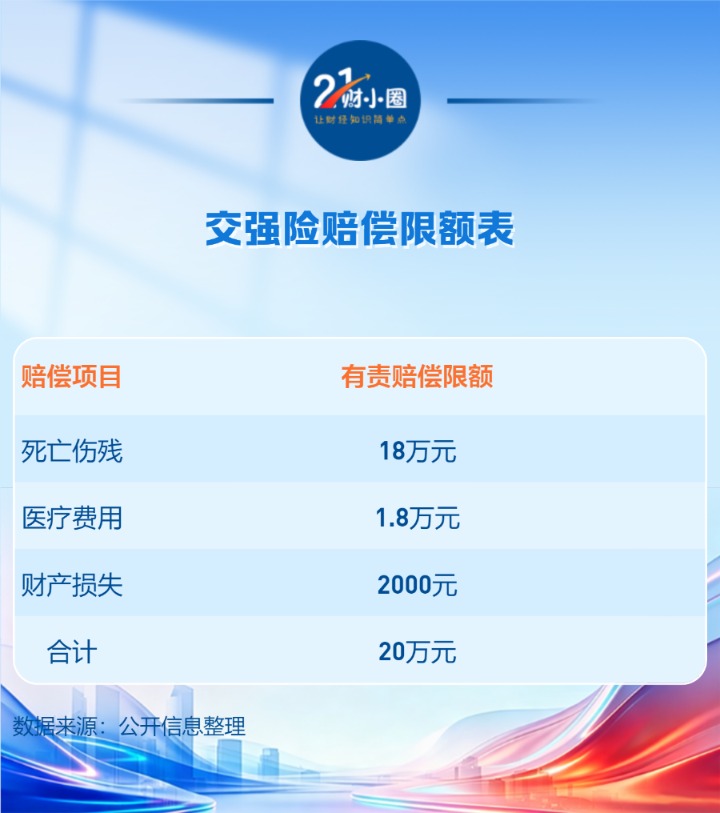
2020年综改之后,交强险有责赔偿限额是这样一张表:
直观对比一下:
- 撞坏一辆豪车,修车费10万元,交强险只赔2000元,剩下9.8万元自掏
- 撞伤一个人,医疗费5万元,交强险只赔1.8万元,剩下3.2万元自掏
再看个真实案例。启东法院2024年审结的一起案件中,万某驾车与电瓶车碰撞,陶某重伤成植物人、构成一级伤残。因为这辆车只投保了交强险,法院判决保险公司在交强险限额内赔偿18万余元,剩下的95万余元,由万某自己掏腰包。
龙格指出,2025年交强险保障金额达76.8万亿元,但单案限额很低,本质上是“法定兜底险”——它保证“有人赔”,但不保证“赔够”。
那大额赔付靠谁?靠商业车险。中保协新能源汽车商业保险示范条款把车损险、三者险和车上人员责任险列为三个独立主险,投保人可以选择全部投保或部分投保,保额由投保人与保险人协商确定。
把交强险和商业三者险摆在一起看,就更清楚了:
这里还有个特别容易被忽略的盲区:交强险不赔本车人员。事故中你自己受伤,或者车上的家人受伤,交强险一分不赔。这个缺口要靠座位险(车上人员责任险)或驾乘险来补。
座位险从“可选项”变“必选项”,能拒吗?
法律层面,《保险法》说得很清楚:除法律、行政法规规定必须保险的以外,保险合同自愿订立。商业车险,理论上你想买啥就买啥。
但现实里,有车主反馈:明明说了只投保交强险和第三者责任险,销售人员却表示,若不增加其他保障,“系统将大幅上浮保费,无法正常核保出单,这是总公司的风控要求”。
差价在哪?不在车损险,也不在三者险,而在新报价单上多出来的司机责任险,以及四个座位的乘客责任险——每座保额45万元,合计保费超过1000元。
一位车险行业从业者透露,这种情况并不鲜见。尤其在电销场景中,多数保险公司都会对业务员考核“非车”占比,也就是三者险、车损险之外的驾乘险、驾意险等附加险的销售占比。他直言,座位险原则上可以选择不投保,遇到这种搭售,车主可以明确拒绝,甚至告诉业务员要投诉,一般都能解决。
可问题在于,投诉并不总是一个低成本的解决方案。有车主在投诉后接到销售人员电话,对方表示可以取消座位险,但新的报价方案上调了其他商业险保费——“不买座位险就没有优惠,只能按这个价格出单”。绕了一圈,不含座位险的方案反而比之前包含保障的套餐更贵。
龙格指出,按2023年《保险销售行为管理办法》,不得强制搭售、默认勾选、以“不出单”胁迫加购,这些都属于违规。车主可以要求提供报价明细、更换保险公司、通过“车险好投保”平台投保,留痕后拨打12378投诉。
此外,事实情况通常比“强制搭售”更复杂。上述人士坦言:“‘非车’占比低了就扣KPI。”
销售端的考核压力并非凭空而来。更深一层的压力,来自新能源车险对传统车险盈利模型的冲击。
先看规模:
- 2025年,全行业承保新能源汽车4358万辆,同比增长40.1%
- 保费收入1900亿元,同比增长34.8%
- 车均保费约4360元,显著高于传统车险
但规模扩张并没有带来盈利改善。根据中国精算师协会披露的数据,2025年新能源车险承保亏损仍达56亿元,同比只减亏1亿元,综合成本率下降1.3个百分点——行业整体仍未跨过盈亏平衡点。
那车险到底该怎么买?给你一份配置清单
龙格给出了一个比较清晰的框架,可以直接抄作业:
必买:
- 交强险 + 三者险。三者险100万元起步;一线城市、经常跑高速、新能源车,建议200万元至300万元
建议买:
- 车损险。新车、贵车、新能源车优先;老旧车可根据残值酌情放弃
看情况买:
- 座位险或驾乘险。经常载人的车主再补,每座10万元至50万元即可
但有一点要分清楚:如果是被“系统不能出单”胁迫着加购的,那不是保障建议,是违规搭售。
哪些人要认真加保?哪些人别急着掏钱?
建议认真加保:
- 只有交强险、连三者险都没买的(一次人伤事故,赔偿常在数十万元到上百万元)
- 在一线城市跑、经常上高速的(三者险建议提到200万至300万)
- 新能源车主(出险率和维修成本都更高,车损险别省)
- 经常载家人、同事、乘客的(交强险不赔车上人员,补座位险/驾乘险)
别急着掏钱:
- 被“不买就不出单”吓住的(可以拒绝,要求提供明细、换公司、留痕投诉12378)
- 被默认勾选了附加险、没逐项核对的(报价单要一项项看,不想要的直接划掉)
- 老旧车还坚持买足额车损险的(残值摆在那儿,可酌情放弃)
- 以为买了“全险”就啥都赔的(三者险不赔你自己的车和人,车损险才赔车)
说到底,这是一笔全社会分摊的安全成本。
对车主来说,交强险的296亿元亏损,是一个行业数据;但“只买交强险够不够”,是一个与自身风险直接相关的决策。
大数法则是保险公司的逻辑,不适用于单次事故。一次致人重伤或死亡的重大事故,赔偿金额往往在数十万元到上百万元之间,交强险的20万元限额,在这个量级面前只是零头。
(文章来源:21世纪经济报道)
(原标题:买车险只买交强险,到底行不行?)
(责任编辑:6)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1