热门:

经历“大起大落”,A股四季度前景如何?
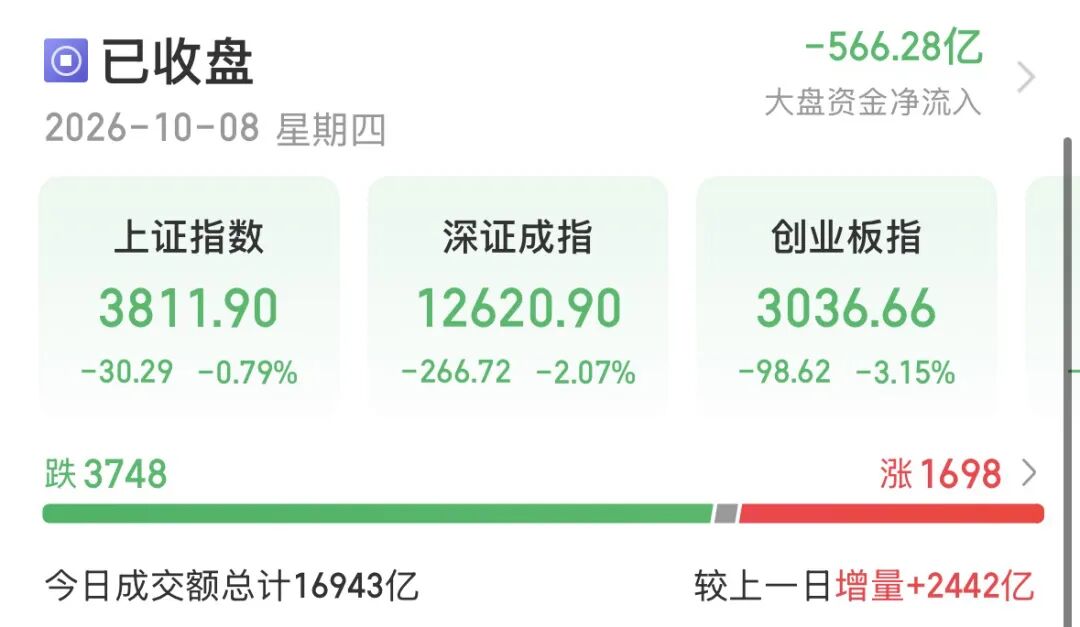
10月8日,国庆假期后的首个交易日,A股并未迎来开门红,盘面冲高回落,科技板块走弱,周期、红利板块托底护盘,当日市场成交额放量至1.69万亿元。
纵观全年市场走势,A股上半年震荡上行,三季度震荡回调,四季度行情将如何演绎?投资者又该如何做好持仓与布局?
受访人士表示,预计A股四季度整体维持震荡休整格局。市场需重点关注科技产业进展、国际油价波动、美联储10月及11月议息会议,以及美国中期选举等地缘相关变量。
板块配置思路上,可围绕三条主线把握:一是科技赛道,依托产业趋势挖掘机会;二是周期板块,博弈加息预期兑现带来的行情;三是内需方向,等待相关政策落地催化。若上述三条主线均不及预期,资金大概率会回流红利资产避险。
科技起落浮沉
上半年A股演绎“吃肉行情”。就指数而言,沪指期内上涨7.55%;科技股大幅领涨,双创指数迭创新高,创业板指涨近36%,科创50涨逾64%。7月A股骤然大跌,8月、9月震荡反复,9月下旬再度走弱。整个第三季度,沪指累计跌逾6%,创业板指跌近28%,科创50跌近31%。
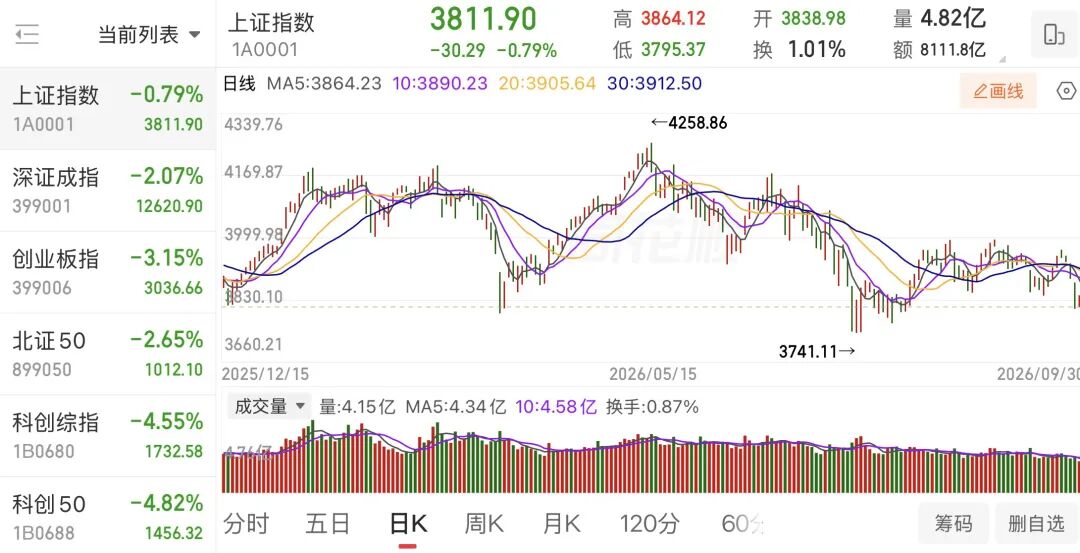
板块表现上,以通信、电子为代表的科技股堪称“大涨大跌”。上半年资金高度抱团科技赛道,电子(申万)累计涨逾86%,通信(申万)累计涨近74%。但7月以来剧烈震荡,仅在8月、9月略有反弹,第三季度电子(申万)、通信(申万)期间跌幅分别约为33%、29%。
资瑞兴投资研究总监邢奕才分析,7月以来A股震荡调整,本质是“拥挤交易去泡沫+外部估值压制”的双重出清,而非基本面恶化。具体而言:一是交易层面,上半年极致抱团的科技板块在7月集中瓦解,电子单月跌34.72%、通信跌31.9%,科创50单月跌25.9%为历史罕见,A股市值一度蒸发逾12万亿元;二是外部层面,美债10年期收益率一度突破4.75%、30年期达5.26%,长端利率高位压制长久期成长资产估值,叠加美联储9月加息及地缘、油价扰动;三是资金层面,杠杆资金自3.03万亿元峰值回落且尚未明显回流,长假避险与三季报前的业绩真空使存量博弈缺乏进攻主线。
黑崎资本研究所所长贾小龙认为,本轮调整是“外部利率冲击”与“内部高低切换”的共振,是牛市途中的一次深呼吸,而非趋势逆转。其一,从盘面看,7月以来下跌主力是前期涨幅较大的AI(人工智能)算力、半导体、CPO(共封装光学)等高位成长板块,而银行、电力、煤炭等低估值红利资产逆势获得资金流入,这并非熊市溃逃,而是资金从“高处”向“低处”的有序迁徙。其二,从海外看,9月16日美联储三年来首次加息25个基点到3.75%至4%,10年期美债收益率一度逼近4.96%,全球风险资产估值承压,这是本轮调整最主要的外因。其三,从国内看,政策底色依然偏暖:适度宽松的货币政策与更加积极的财政政策基调未变,人民币汇率年内升值超4%、前八个月银行结售汇顺差达3379亿美元,说明“聪明钱”在用脚投票。
7月科技股经历急跌后虽有反弹,但市场情绪反复,似乎已脱离上半年相对平稳的运行环境。对此,联博基金市场策略师李长风分析,回调主要围绕市场对AI资本开支可持续性的担忧——部分云服务巨头在最近一季财报中出现现金流走弱迹象,市场开始质疑大厂能否维持高强度投入。但另一方面,AI硬件供应商交出的成绩单截然不同:盈利增长强劲,公司普遍表示需求看不到尽头,真正瓶颈在于产能。
“AI资本开支在2026年和2027年预计仍将继续增长,能见度相对较高。但由于基数已经很高,增速的斜率会在未来几个季度有可能逐步放缓,尤其需要关注美国政策风险与电力供给瓶颈等挑战。”李长风表示。
市场磨底寻机
9月下旬以来,A股缩量走弱,频现“地量地价”特征,交投趋于谨慎,两市成交额一度跌至1.42万亿元附近。10月8日,国庆假期后首个交易日冲高回落,进一步压抑了市场信心。备受关注的问题随之而来:A股是否已见底?又该盯紧哪些信号?
贾小龙建议重点跟踪三个见底“刻度”:一看量能——成交萎缩至极致后能否重新温和放大;二看政策——稳增长组合拳能否从“预期”走向“落地”;三看结构——强势股补跌是否完成、新主线是否崭露头角。他强调,底部不是一个点,而是一个区域。
“目前多数信号正在改善,性质上指向‘磨底’而非‘崩塌’。”邢奕才认为,A股见底需关注五个信号:一是量能,成交额较7月峰值缩水约五成后能否止跌回升,目前已现初步止跌迹象;二是估值,沪深300PE(TTM,滚动市盈率)13.34倍、处于近十年约64%分位,上证综指3800点附近已接近过去一年震荡区间下沿,安全边际有所抬升;三是盈利,中报显示非金融板块盈利已现向上拐点,净利增速超50%的公司占比23.19%,为近三期高位;四是资金,社保、年金、险资年内净买入超6000亿元,长线资金持续托底;五是外部,美债利率与油价的回落节奏、10月底美国联邦公开市场委员会(FOMC)会议落地。
中金公司提醒,四季度需重点关注四类事件:一是科技进展,尤其是Anthropic潜在上市计划及其三季报;二是油价变化与美联储10月、11月议息会议;三是财政政策,尤其是年底中央经济工作会议;四是美国中期选举等地缘政治因素。
对于四季度A股整体研判,贾小龙用“震荡筑底、结构为王”加以概括,并认为年末“估值切换”行情值得期待。一方面,从政策看,四季度是“十五五”规划谋篇布局的窗口期,自主可控、新质生产力相关产业政策有望密集催化,政策底早已夯实,市场底仍在打磨;另一方面,从海外看,必须清醒提示风险——美国通胀粘性仍在,点阵图显示年内可能还有一次加息,若美债利率维持高位,高估值板块仍将面临波动,这是四季度最大的不确定性,因此需保持审慎。
“关注几大外部风险因素:美债高位、油价与地缘、10月底FOMC。”邢奕才预计,四季度A股将呈现震荡上行、结构分化、风格再平衡的格局,不存在系统性下行风险,但全面牛市的条件也尚不具备,其依据有三:一是日历效应,历史复盘显示节前缩量调整、节后资金回流,四季度往往是估值修复与春季行情的酝酿窗口;二是基本面,三季报进入验证期,AI硬件、存储涨价、PPI(工业生产者价格指数)转正等景气线索有望从预期走向兑现;三是流动性,国内财政货币政策仍有逆周期调节空间,中长期资金持续入市。
“短期市场对石油价格、美债收益率和美联储加息预期敏感度仍较高。中期来看,科技与非科技板块暂难独立支撑大波段行情,宜坦然面对暂时缺乏突破方向的阶段。2026年剩余时间的基调偏向震荡休整。”申万宏源研究所A股投资策略首席分析师傅静涛提醒,四季度值得关注三个事件窗口:其一,2026年第四季度到2027年上半年是全球政治周期的关键窗口;其二,第四季度是国内政策布局期:五中全会、中央经济工作会议将相继召开,关注各地房地产政策增量布局;其三,科技产业催化方面,A股三季报业绩消化估值初步到位,海外AI产业链四季度业绩迎来验证。
“预计短期市场风格切换仍可能较快,节后重点观察成交活跃度修复、三季报业绩兑现以及政策落地节奏。”排排网财富研究员张鹏远向记者分析,节前A股调整,主要源于前期强势板块波动加剧,叠加长假临近带来的风险偏好阶段性回落。不过国内经济景气边际改善、稳增长政策持续发力,市场的中期支撑逻辑并未消失。
香港昇世御享首席执行官张頔告诉记者,美元走势对中东局势变化高度敏感。油价上行往往带动美元走强,投资者正逐步将油价视作全球风险情绪的代理指标:能源涨价会抬升货币政策收紧预期,推高美债收益率,进而支撑美元。当前能源价格高位震荡,地缘紧张持续引发市场对供应中断的担忧。尽管油价已从2026年3至4月高点回落,但地缘前景的不确定性,仍让能源市场持续嵌入风险溢价,能源价格大概率会继续受中东局势牵动。
均衡分散布局
AI等科技股大起大落,高拥挤度伴随剧烈波动;消费板块近两年持续阴跌,虽偶有轮动反弹,但基本面兑现不足,上攻动能偏弱。
在张鹏远看来,进入四季度,随着三季报进入密集披露窗口,市场重心或将由估值扩张转向盈利验证。科技成长、消费、医药及低估值板块,或将围绕基本面与政策催化展开轮动行情。
板块配置层面,贾小龙建议采取“哑铃型”策略:一端作为防御压舱石,配置银行、电力、公用事业等红利资产,受益于低利率环境与“资产荒”带来的存款搬家;另一端布局进攻主线,把握人工智能、半导体、国产软件等科技自主可控方向,板块回调挤出泡沫,带来更优布局窗口;中间维度可关注受益于全球能源格局重塑的资源品,以及盈利边际改善的消费修复方向。从微观盈利维度看,上市公司三季报将检验行业景气成色,业绩确定性或将成为穿越市场波动的核心锚点。
邢奕才看好“有色+科技”双主线。有色板块具备较强确定性:全球央行持续购金、去美元化进程推进,叠加矿端供给刚性(铜精矿TC持续下行,稀土、钨受出口管制约束),AI算力与能源转型拉动需求升级,黄金、铜、稀土、铝的中长期逻辑极难证伪;上半年有色板块营收同比增长33%、归母净利大增110%,盈利兑现度居全市场前列,兼具抗通胀与避险属性。科技则是行情弹性来源,AI算力、半导体设备材料、光通信、PCB(印制电路板)、先进封装等赛道经过回调,估值得到消化、交易拥挤度下降,可聚焦具备订单与业绩兑现能力的硬核细分环节。
李长风从投资策略角度指出,近期市场风格快速切换再次印证,精准预判风格轮动时点难度极高,投资者不宜重仓押注单一热门主题或赛道。当前市场波动率自低位回升,地缘冲突、AI产业分歧以及美联储政策路径的不确定性持续压制市场情绪。建议维持风格中性,自下而上挖掘个股机会,这或是当前环境下获取稳健超额收益的审慎选择。
展望四季度配置思路,中金公司表示,可依据板块驱动逻辑划分为四类:科技板块等待产业趋势催化,周期板块博弈美联储加息预期兑现,内需板块有赖政策落地;若上述主线均不及预期,资金或将再度回归红利策略,重回类似2024年“9·24”之前的市场格局。对科技板块而言,下行风险有所缓释,但上行空间仍待催化;若无新模型突破或者业绩兑现,估值很难突破前期高点。科技内部各环节的确定性并不相同:模型是最根本的环节,但难以确定公司层面的“胜者”。应用很重要,想象空间主要在to C领域,但谁能做成、怎么交易并不确定。短期确定性在硬件,尤其是瓶颈环节。本轮硬件的盈利周期或已走到中后段,2027年二季度前后是基本面验证的关键窗口。
傅静涛认为,当前AI产业链的选股逻辑并未改变:第一,关注基本面预期能够突破6月底水平的方向,如CPO、GPT6催化带来的算力通胀、PCB产业链涨价等;第二,筛选 2027年景气度相较2026年持续改善的赛道,待10月底三季报落地、业绩消化估值后,有望走出分化行情,重点关注存储、高端CCL(覆铜箔层压板)、PCB和电容;第三,重视科技和非科技的主题投资。当前市场环境类似2014年上半年,短期调整、中期震荡休整,行情波段有所拉长,需要拓宽视野,兼顾科技与非科技主题。科技主题的持续演绎,是酝酿新一轮主线的过程。短期市场逆风背景下,市场对AI产业进步的挖掘尚不充分,为后续反弹阶段的主题轮动预留空间。
(文章来源:国际金融报)
(原标题:经历“大起大落”,A股四季度前景如何?)
(责任编辑:126)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1