热门:

诺贝尔经济学奖花落“微观密码”:“预期的力量”如何重构未来?
美伊冲突引爆史上最严重的供应冲击,国际油价如脱缰之马一路狂飙,一系列连锁反应持续蔓延。
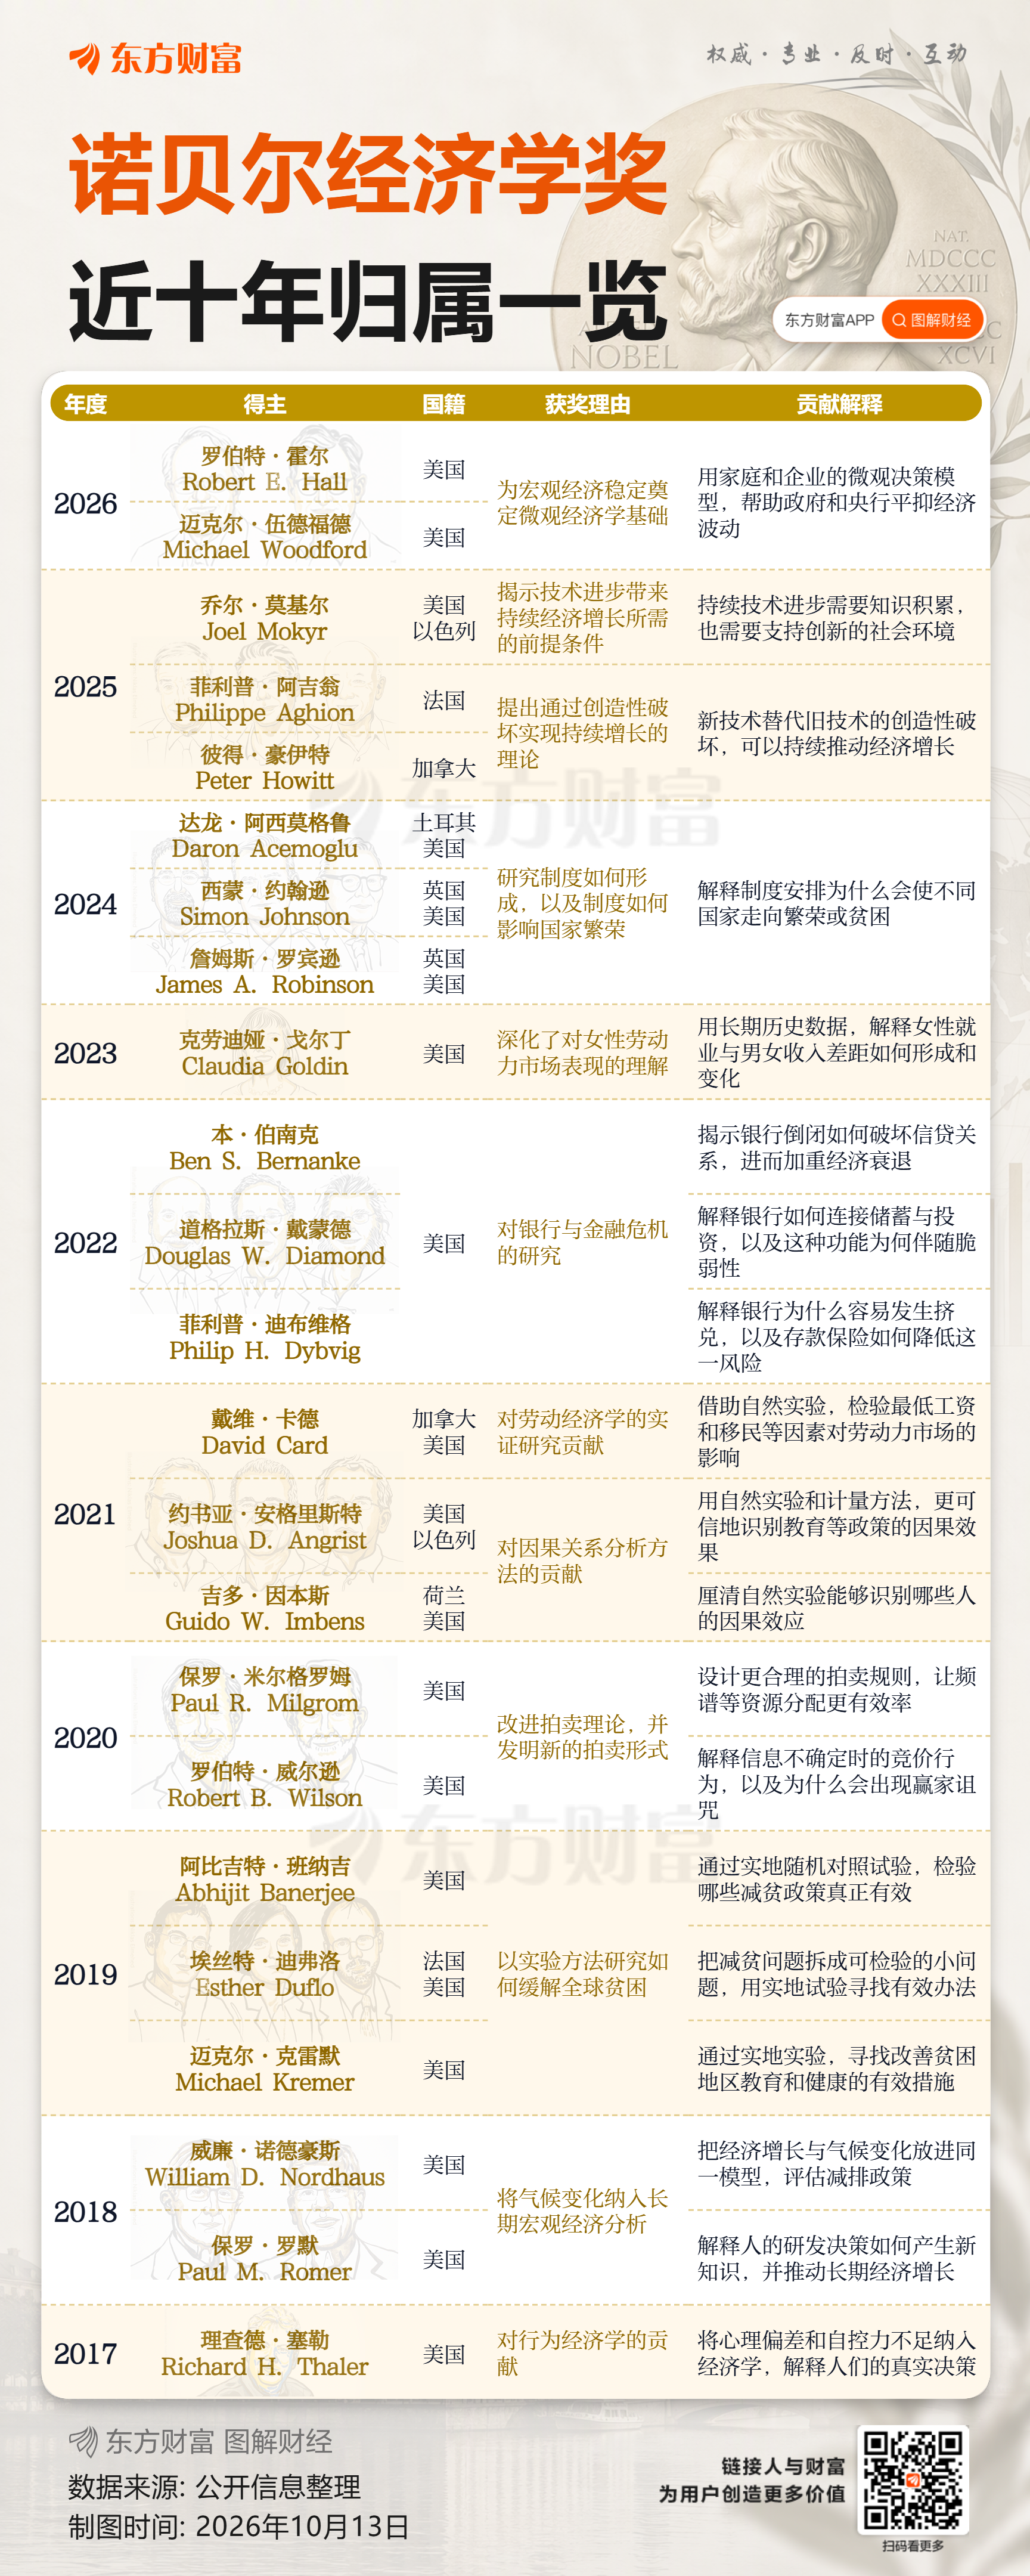
2026年诺贝尔经济学奖的揭晓,竟与这场现实危机形成了一种奇妙的呼应。据新华社报道,瑞典皇家科学院12日宣布,将2026年诺贝尔经济学奖授予美国经济学家罗伯特·霍尔和迈克尔·伍德福德,以表彰他们在奠定宏观经济稳定政策的微观经济学基础研究领域的突出贡献。
霍尔和伍德福德开发了新的宏观经济模型。他们没有基于宏观经济变量(如通胀、生产和消费)之间的统计联系来构建模型,而是选择将其建立在微观经济基础上。
两位诺奖得主的研究推动了宏观经济政策分析方法的转变,使经济学家能够从家庭和企业的微观决策出发,解释利率、消费、通胀与经济周期之间的关系,相关理论如今已广泛应用于全球中央银行和财政部门的政策制定过程。政策制定者不仅需要评估利率、税收等措施的直接影响,还需要考虑公众对未来政策的预期,以及这些预期如何改变消费、储蓄和投资决策。
霍尔与伍德福德给这个时代的,远不止几组模型或几条政策规则。他们揭示了一个更深层的真相:现代经济的稳定,从来不是央行单枪匹马的独角戏,而是政策制定者与千千万万家庭、企业之间的一场持续对话。利率可以调整,资产负债表可以扩张,但真正决定政策成败的,是无数微观个体如何在各自的生活与生意中理解、预期并回应这些信号。
破局:宏观分析大转向
传统凯恩斯主义模型主要依赖通胀、消费、失业和产出等宏观变量之间的统计关系,但这些关系并非始终稳定。
20世纪70年代的石油危机打破了传统凯恩斯主义模型赖以成立的部分假设。随着能源价格大幅上涨,众多经济体同时出现高通胀、高失业和经济增长停滞的局面。根据传统模型中的简单关系,失业率上升通常应伴随通胀下降,但现实却是两者同时恶化。原有的经济稳定政策因此遭遇挑战。错误时机的刺激措施不仅未能解决经济问题,还可能进一步推高通胀。
经济学家意识到,要理解宏观经济,必须重新研究每一个家庭和企业如何作出经济决策。霍尔与伍德福德的研究为宏观经济分析引入了更坚实的微观基础:通过将家庭和企业的决策纳入模型,解释消费、储蓄和定价等个体行为如何相互作用,并最终影响整体经济运行。
正如瑞典皇家科学院院士、经济学奖委员会主席John Hassler所言,两位学者的工作为政策制定者应对经济冲击提供了更稳固的理论基础。面对能源价格剧烈波动或消费需求突然变化等冲击,政府和央行可以借助相关模型,更系统地评估不同政策选择及其可能产生的影响。
伍德福德模型的另一项重要贡献是帮助经济学家区分需求变化和供给冲击对经济的不同影响。例如,当油价突然上涨时,企业生产成本提高,能够提供的商品和服务可能减少。即使消费者没有增加支出,经济需求相对于下降后的生产能力也可能显得过高,进而推动通胀。在这种情况下,简单刺激消费可能进一步扩大供需失衡,而提高利率、适度抑制需求则可能有助于控制通胀。
法国里昂商学院管理实践教授李徽徽对21世纪经济报道记者表示,这次诺贝尔经济学奖基本上符合预期,伍德福德9月已入选科睿唯安的“引文桂冠奖”。这次获奖回应了当前一个更根本的争论:家庭和企业既然会理性应对政策,政府干预为什么仍然必要?霍尔把前瞻性的消费决策变成可检验命题,伍德福德指出,价格黏性等摩擦存在时,理性的个体选择仍可能形成总需求不足。微观理性,并不自动带来宏观稳定。
他们的贡献应该从更深层次来看:政策效果由央行与私人部门的相互预期共同决定,不能只用调整了多少个基点衡量。比如,同样加息25个基点,被理解为一次性纠偏还是长期紧缩的开始?这对今天的投资和定价影响可能相差很大。
在李徽徽看来,央行信用是能够节省经济调整成本的公共资本。可信的抗通胀安排,可以影响企业定价,减少恢复稳定所需的产出损失;信用不足,就可能需要更多失业来弥补。这个判断有明确的理论基础,这次诺贝尔经济学奖肯定的是有行为基础、有可信约束的稳定政策。未来央行的能力差距更可能体现在以多小的就业和产出损失来实现稳定,而不是利率调整有多激进。

重构:预期的力量
决定消费的不仅有当前收入,还有人们对未来的判断。人们相信未来利率会如何变化,也能够改变当下的经济决策。
央行不仅可以通过调整利率影响融资成本,还可以通过沟通未来的政策方向,影响企业和家庭对通胀、收入及借贷成本的预期,进而改变投资、消费和储蓄行为。因此,政策沟通本身也成为货币政策传导的重要环节,前瞻性指引正是这一思路在现代央行实践中的体现。
李徽徽认为,今年诺贝尔经济学奖得主的研究改变了当前央行政策评估的“标尺”,也就是宏观政策要通过家庭和企业的预算约束起作用。霍尔让我们区分暂时收入与持久收入,伍德福德提醒我们,今天的支出和定价还取决于未来实际利率。但现实中的家庭并不相同:担心失业的人需要稳定收入预期,现金紧张的人即使看好未来,也可能付不起眼前账单。沿着这一思路,后续异质性模型把分配问题带进了政策传导。卡普兰等人2018年的基准模型测算,第一年消费对降息的反应约八成来自收入等间接渠道。这个比例不能机械套用,却提醒我们,消费能否起来,往往还取决于企业是否增加招聘、收入流向哪些家庭。
今年诺奖得主的研究成果具有很强的现实意义。李徽徽分析称,如果政策主要推高资产价格,而新增收入没有充分流向消费倾向高的家庭,金融市场的繁荣就可能与实体需求脱节。就目前的全球经济而言,降低融资成本要与稳定就业、改善家庭现金流相配合;尤其在居民主动减少借贷时,单靠鼓励新增借贷,很难恢复消费。收入分配会影响政策传导,财政支持给谁,能够改变货币宽松的效果。
另外,需要关注AI投资的时间差:芯片采购、数据中心和电力设施建设立即形成需求,广泛的生产率收益却需要时间兑现,幅度也不确定。不能因为头部企业投资强劲,就判断整个经济都过热;也不能拿未来的效率收益,为今天的通胀开脱。政策应分别检验家庭的偿付能力、企业的融资约束,以及新增投资何时形成有效供给。只看消费和投资总额,很容易把结构分化误判成整体繁荣。
备受关注的是,今年美联储新主席沃什“摒弃了”前瞻指引,投资者迎来一个更加“内向”的央行。
在李徽徽看来,沃什减少利率路径承诺有一定的合理性,但决策依据必须更透明。冲击频繁变化,过早承诺容易束缚政策。不过,“摒弃”前瞻指引也需准确理解:10月7日公布的纪要仍显示,多数与会者在9月认为年内可能需要再次加息。前瞻信息并没有消失,关键是如何避免市场把条件性判断当成保证。霍尔和伍德福德的研究都说明,未来预期会影响今天的支出。7月与9月会议之间,2至10年期美债收益率已上升约35个基点,部分融资成本已经调整。美联储继续收紧政策前,应该审视这些变化怎样影响投资、就业和消费。长端利率上涨虽然不能机械替代加息,却必须纳入政策效果的评估。
美联储保留了2%的长期通胀目标,虽然李徽徽并不认同这个目标的“容忍度”,但他认为美联储应该说明冲击的持续性和扩散程度如何影响决策。长期预期稳定时,一次性成本上涨可以有更长的消化期;如果涨价持续传导、中期通胀前景恶化,就需要行动。央行可以不预告下一次利率调整,但应交代什么证据会改变他们的政策判断。否则,决策者保留下来的灵活性,可能转化为企业融资时承担的额外风险溢价。
从某种意义上说,2026年的诺贝尔经济学奖其实是一种观察世界的谦逊姿态。在油价剧烈波动、地缘冲突频仍、AI重塑生产率的当下,宏观经济早已不是几组加总数据可以概括的精密机器。当政策制定者学会俯身倾听微观个体的预期与约束,当央行信用不再依赖模糊的承诺而是透明的证据,宏观稳定才不再是冷冰冰的调控目标,而成为千万人共同编织的、可以信赖的明天。
东财图解·加点干货
(文章来源:21世纪经济报道)
(原标题:诺贝尔经济学奖花落“微观密码”:“预期的力量”如何重构未来?)
(责任编辑:126)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1