热门:

A股三大指数涨跌不一 成交额不足1.5万亿 机器人与银行板块领涨
A股三大指数今日涨跌不一,截止收盘,沪指涨0.39%,收报3730.92点;深证成指涨0.13%,收报11817.42点;创业板指跌0.94%,收报2746.29点。沪深京三市成交额仅有1.45万亿,较上一交易日缩量逾1200亿。
行业板块涨跌互现,地面兵装、机器人、航海装备、银行、核力发电板块涨幅居前,教育、房地产服务、房地产开发、农林牧渔、电池板块跌幅居前。
个股方面,上涨股票数量不足2300只,近50只股票涨停。
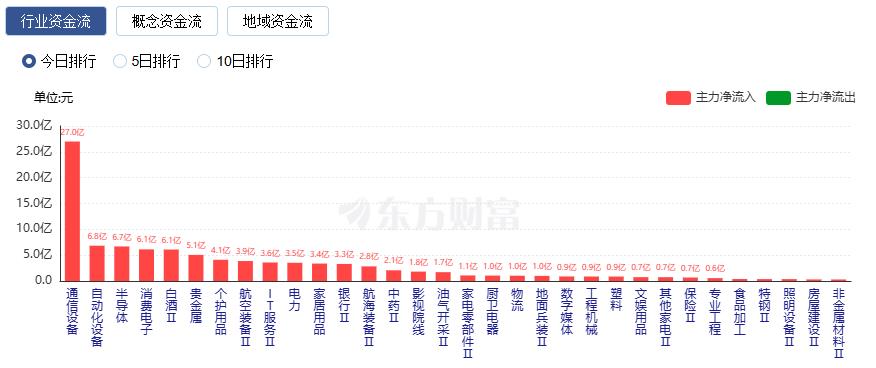
行业资金流向:26.99亿净流入通信设备
行业资金方面,截至收盘,通信设备、自动化设备、半导体等净流入排名靠前,其中通信设备净流入26.99亿。
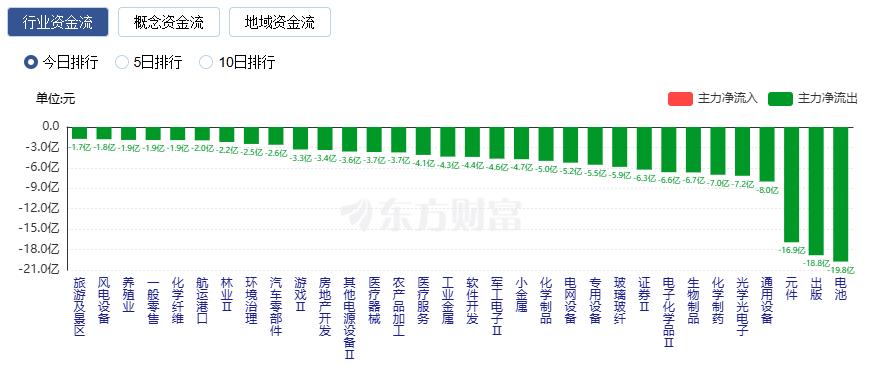
净流出方面,电池、出版、元件等净流出排名靠前,其中电池净流出19.76亿元。
今日要闻
初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分产业看,第一产业增加值58994亿元,同比增长3.7%;第二产业增加值383822亿元,增长3.8%;第三产业增加值628255亿元,增长5.2%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
总体要求:坚持以高质量发展为首要任务,以科技创新为动力,以满足人民日益增长的美好生活需要为出发点和落脚点,统筹推进商品消费提质、服务消费扩容、流通效率提升与场景融合创新,提升人工智能、大数据、物联网、云计算、区块链、数字孪生、具身智能等新技术应用水平,推动商贸全链条智能化、绿色化、融合化发展,为建设强大国内市场提供有力支撑。
统计局:9月份一线城市商品住宅销售价格环比继续上涨 二三线城市环比降幅总体收窄
2026年9月份,70个大中城市中,一线城市商品住宅销售价格环比继续上涨,二三线城市环比降幅总体收窄,一二三线城市同比降幅均收窄,环比上涨城市个数比上月增加。
2026金融街论坛年会将于10月19日至22日在北京金融街举办。中国人民银行行长潘功胜、国家金融监督管理总局局长丁向群、中国证券监督管理委员会主席吴清、国家外汇管理局局长朱鹤新将出席2026金融街论坛年会并作主题演讲。
OpenAI正推进人形机器人研发,预计2027年展示样机,政策端也有利好传来。机构指出,人形机器人产业正处于技术突破向规模化商业化转型的关键期,随着AI大模型持续赋能,政策与资本合力助推,产业有望从B端加速向C端拓展。
机构观点
中信证券:市场调整接近尾声
本轮剧烈调整主要由机构重仓股诱发,逐步传导至高融资占比板块。从国债ETF的净流入速度来看,当下资金避险意愿仍然偏高;从历史经验来看,由机构减仓所致的市场调整,结束的信号通常是机构票相对非机构票的超额收益率回升,部分宽基ETF的放量是一个积极信号。这一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度和时间,超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声。但对于看重AI增长“一阶导”而非“二阶导”的长线资金,当下的调整不足以改变趋势,内存价格、算卡租赁价格以及CSP的利润率才是反映“一阶导”方向的核心变量,就如同碳酸锂价格在2022年对于新能源产业链的信号作用。事实上,在“二阶导”下修、“一阶导”仍然向上的阶段,机构权重票趋弱,而围绕新技术的交易反复升温,就如同2022年5—8月的情形。当下也有类似的情况。从更长的时间维度来看,海外高利率和AI投资是硬币的两面,AI投资预期的下修可能反而导致利率的回落,持续的利率回落可能会缓解市场焦虑,甚至带来非AI领域的修复,不宜简单趋势外推负面预期。
中信建投:情绪低迷,轻仓待机
投资者情绪指数陷入低迷区,短期警惕被动去杠杆,稳市资金持续发挥托底作用正变得尤为关键。科技板块短期超跌已达历史级水平,叠加三季度业绩增速普遍较好、基本面仍有支撑,超跌后有望迎来一轮技术性反弹,但中期仍受资金筹码、海外加息与地缘政治三重因素压制。海外方面,美国9月CPI虽超预期但广度下降,美联储官员密集释放鸽派信号,连续加息紧迫性降低、加息窗口或后移至12月,美债收益率高位回落,海外流动性边际改善有望为A股尤其成长风格提供阶段性估值支撑。配置层面,短期配置宜以确定性股息锁定底仓、以轻筹码结构等待风格再平衡、以实物资产对冲通胀与地缘双向风险。行业重点关注:银行、非银、公用事业、煤炭、石油、油运、基础化工、生猪养殖、AI产业链等。
银河证券:短期市场或以区间震荡与结构分化为主
节后A股市场连续调整,科技成长板块承压。本轮调整本质上并非源自基本面的变化,而是海外无风险利率高企、能源价格中枢上移、全球权益市场情绪传导共同导致的分母端扰动。短期来看,存量博弈与情绪传导放大了市场波动。从指数层面来讲,经历连续调整后,前期筹码压力得到集中释放,估值回调后配置性价比抬升,市场进一步调整的空间受限。同时,结构性支撑力量已经开始显现,股票型ETF连续净流入,周五宽基ETF尾盘放量,释放资金托底信号。但增量入市条件仍需要时间观察,短期市场或以区间震荡与结构分化为主。配置机会上,一是科技成长短期超跌后的修复机会,重点关注通信设备、PCB、存储、服务器等方向,创新药关注ESMO数据催化。二是红利底仓,海外扰动因素仍然偏多,金融、公用事业、煤炭等资金关注度与配置价值提升。三是政策预期,政策持续推动重大项目加速落地和实物工作量形成,关注电网、储能/电力配套、建材、工程机械等环节。
(责任编辑:11)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1