热门:

A股三大指数震荡整理 成交额不足1.5万亿 机器人板块大涨
A股三大指数今日震荡整理,截止收盘,沪指涨0.12%,收报3735.37点;深证成指跌0.14%,收报11801.29点;创业板指跌0.26%,收报2739.20点。沪深京三市成交额仅有1.47万亿,较昨日小幅放量227亿。
行业板块涨多跌少,医疗美容、机器人、消费电子、半导体、软件开发、医疗服务板块涨幅居前,航海装备、地面兵装、保险、煤炭板块跌幅居前。
个股方面,上涨股票数量接近3800只,逾50只股票涨停。机器人板块走强,宇树科技-W盘中涨幅一度超过12%。
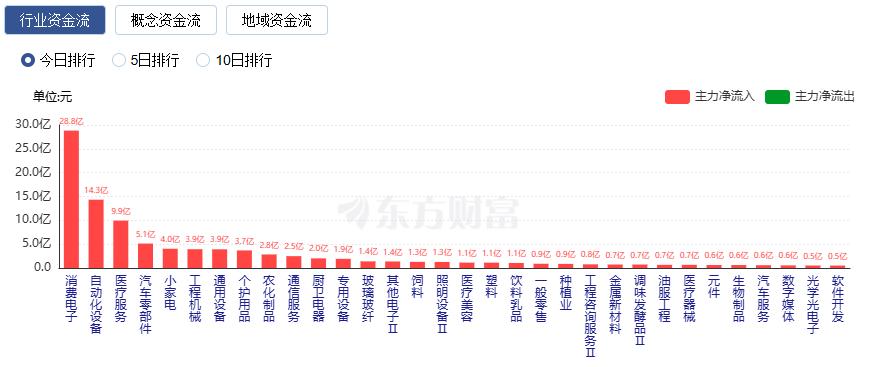
行业资金流向:28.82亿净流入消费电子
行业资金方面,截至收盘,消费电子、自动化设备、医疗服务等净流入排名靠前,其中消费电子净流入28.82亿。
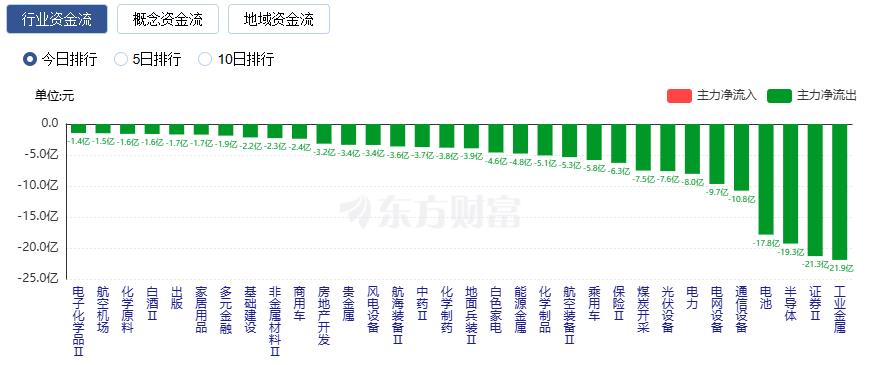
净流出方面,工业金属、证券、半导体等净流出排名靠前,其中工业金属净流出21.92亿元。
今日要闻
国家发展改革委:将根据需要及时出台新的增量政策 确保经济运行保持在合理区间
10月20日,国家发展改革委召开10月份新闻发布会。国家发展改革委国民经济综合司副司长左刚表示,及时推出务实管用的增量政策,抓好近期已出台的降低抵押补充贷款利率、增加再贷款额度、居民住房贷款贴息等金融支持服务业发展的增量政策实施,推动政策落地见效。同时做好经济监测预警,根据需要及时出台新的增量政策,确保经济运行保持在合理区间。
19日,中国人民银行行长潘功胜在2026金融街论坛年会上宣布多项即将出台的政策举措,包括将会同金融监管总局、中国证监会设立应对非银机构大额赎回的流动性支持工具,扩大常备借贷便利(SLF)的适用机构范围,推动银行间和交易所债券市场互联互通落地等在内,受到市场广泛关注。
吴清释放多重稳市信号 公私募一线解读:中国资产将迎来价值重估
10月19日,2026金融街论坛年会在北京开幕,证监会主席吴清出席并发表主旨演讲,引发市场广泛关注。基金业人士也高度聚焦本次演讲,公私募机构普遍认为,吴清主席演讲释放稳预期、强改革、扩开放多项信号,有助于稳定市场预期,提振市场信心。
贷款市场报价利率(LPR)报价连续17个月不变。中国人民银行授权全国银行间同业拆借中心公布,2026年10月20日,贷款市场报价利率(LPR)为:1年期LPR为3.00%,5年期以上LPR为3.50%,均较上月保持不变,以上LPR在下一次发布LPR之前有效。
工信部科技司司长魏巍19日在新闻发布会上表示,今年上半年,我国人形机器人整机产品突破400款,产量超4万台,预计全年将突破10万台。他表示,下一步,将统筹发展和安全,按照“创新驱动、应用牵引、生态协同”的思路,以人形机器人为“小切口”,带动具身智能大产业发展,推动相关产品和服务加速落地应用,为科技兴商注入新的动能。
机构观点
申万宏源:短期调整尾声阶段信号已现
当前市场正在消化的悲观预期,包括对AI资本开支增速下行担忧等。不过调整到现在,已经过了确认调整波段的阶段,应更多讨论调整波段中的定位。目前,长期性价比出清已有时间表,短期性价比改善已见成效。指示短期极高性价比的指标不断增加,距离各类性价比指标统一指向短期反弹需求的状态也已不远。短期调整已处于尾声阶段。稳定资本市场预期政策发力正当时,发力方向更偏成长,对短期快速企稳更有利。而若发力方向持续偏价值,且交易筹码出清受限,仍需关注调整尾部反复。重申有关长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场已超跌,小级别反弹可期。
国信证券:市场企稳需要三个契机
市场企稳向上需关注三个契机:第一,外部扰动改善,如海外通胀压力减轻、流动性紧缩预期改善,风险偏好压制减弱。第二,科技筹码拥挤缓解,目前长线外资、私募持仓已明显回落,短线外资、杠杆资金有待进一步出清。第三,股市资金面改善和基本面担忧缓解形成合力,如稳市力量入市+基本面正向预期,提振市场信心。
东方证券:风险主要来自外部,国内不必过分担忧
全球权益市场近日共振调整,主要风险来自外部而非内部,更多是风险偏好和流动性的负面冲击。往后看,海外风险还会进一步加剧,高利率和高油价对经济造成的负面冲击逐渐显现,市场对海外风险的预期仍在升温;国内政策则稳步推进,经济状况也并未出现大幅波动。作为应对,一方面要小心海外风险发酵对国内的间接负面冲击,可重点关注能化、有色、农业等全球大宗品;另一方面中期维度要坚定信心,国家安全、国产硬科技可逐步布局。
(责任编辑:11)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1