热门:

不预判后市的红利基金,如何拿下近50%超额收益?
提到红利基金,很多人的第一反应是抗跌。确实,无论从3年、5年、10年的维度看,红利指数相对于主流的宽基指数,呈现出了回撤更小更抗跌的特性。
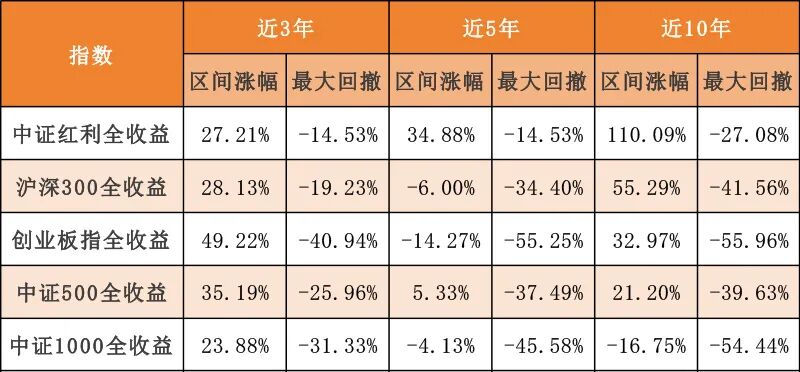
数据截至2026.10.23,数据来源为Wind,过往数据不代表未来收益
但如果你只看到了抗跌,那么你很可能低估了红利类资产的收益创造能力。事实上,主动红利基金通过优选个股的方式,在传承抗跌这一优点之外,还可以创造非常亮眼的超额收益。
以中泰红利优选一年持有混合发起基金为例,自产品2022年3月24日成立以来,至2026年9月30日,该产品的份额净值增长率高达59.39%,而同期业绩比较基准增长率为10.31%,跑赢业绩基准49.08%(以上数据来自基金定期报告,过往业绩不代表未来收益)。
而即便从绝对收益的视角来评估,上述基金说明优秀主动红利基金所积累的绝对收益,可能也比许多人想象的要更为厚实。
更值得一提的是,当我们细拆上述基金每一个完整自然年度的表现,会发现其相对于基准的超额收益并不来自于某一阶段的突然爆发,而是日积月累实现的。
中泰红利优选一年持有混合发起基金
完整自然年度收益情况
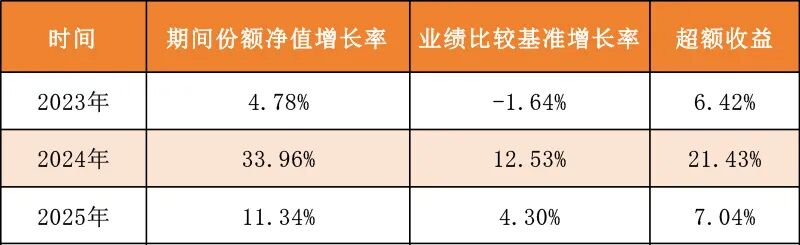
数据来源:产品定期报告,过往业绩不代表未来收益
如果说贝塔收益更多是市场给的,那么超额收益则主要由基金经理创造。中泰红利优选一年持有混合发起基金的持续超额收益究竟是如何实现的?
理想的红利类标的应同时满足
长期高股息和即期高股息
提到红利投资,不少投资者的第一反应是高股息。
但在王桃看来,红利投资并不等于高股息。纯粹的高股息策略,一般更侧重于当期股息率的高低,可王桃不仅关注标的当前的分红情况,更关注标的未来5年、10年还能不能持续地分红。
“红利策略的本质是以合理或低廉的买入价格,长期持有高分红型股票,以赚取的分红和红利再投资持有更多的优质资产,从而提高组合的长期回报。因此,理想的红利类标的应同时满足长期高股息和即期高股息,而不仅仅是即期高股息。对于长期投资回报来说,复利很重要,仅仅是短期高股息意义不大”,王桃解释道。
对于“长期高股息”的判断,也就不仅仅是看财务数字那么简单,而是依赖于极致的深度研究。即,既要看股息率水平,也要看分红的可持续性、公司基本面质量、估值水平,以及未来能否提供满足要求的内部收益率。王桃表示,自己在挑选红利投资标的时有三个关键标准:一是长期稳健的经营利润(不错的ROE),二是持续的分红能力和分红意愿,三是估值较低,三者缺一不可。
“企业长期盈利的丰厚程度往往取决于领先同行多少身位,因此对于拥有显著成本优势的企业,我们会密切关注与同行成本差的变化,并做相应的投资应对。此外,买入价格也要预留安全边际空间,设置详细的观测和卖出指标,关注对长期盈利能力有影响的变化。通过构建充足的安全边际和完善的风控机制,我们致力于打造出长期能兜住下限且创造超额的红利基金”,王桃补充道。
不预判后市
以内部收益率视角进行投资决策
很多投资者习惯从宏观或板块轮动的角度出发,试图判断下一阶段哪个行业有望领涨。但王桃坦言自己并不会预判诸如下个季度、下个月到底是银行会涨还是煤炭会涨等类似问题。“如果投资决策建立在‘下个季度谁会涨’的判断之上,那么组合就很容易被市场情绪和短期风格切换所左右,这与红利策略追求长期稳健回报的初衷并不一致。”
这也意味着王桃的基金投资决策并不以“先选行业、再选个股”的路径推进,而是建立在个股研究之上。她会从每一个投资标的入手,通过深度研究和紧密跟踪,自下而上筛选出符合自身红利投资框架、且满足内部收益率要求的标的。
在王桃看来,一只股票是否值得买入,并不取决于它属于哪个行业、下个阶段会不会轮动到它,而取决于以当前价格买入并长期持有,它所能提供的分红回报和再投资收益,能否满足组合的内部收益率要求。换句话说,投资决策的落脚点不是“接下来什么会涨”,而是“这笔投资划不划算”。
在这一视角下,股价短期涨跌并不会改变王桃对公司基本面的判断,更不会成为买卖决策的核心依据。只要公司基本面没有恶化、分红能力与分红意愿依然稳固、估值仍处于合理区间,那么短期股价波动反而可能成为王桃眼中合适的买入或红利再投资机会。
可以喜欢红利
但别因为它最近顺风
今年9月以来,市场的持续调整使得红利投资的关注度持续走高,但在王桃看来,红利投资并不是为了追求短期排名或阶段性爆发,而是希望通过长期持有优质高分红资产,并借助分红再投资,实现组合长期回报的提升。
2024年2月,同样也是红利资产表现亮眼之际,王桃曾以“可以喜欢红利,但别因为它最近顺风”为标题撰文,其后,她还分享投资笔记,建议投资者回到DDM模型来理解红利投资,“通过这个公式,我们会发现,影响投资收益率的关键变量是企业存续时长、长期ROE、长期分红水平以及买入时的估值。因此,如果投资者对红利投资感兴趣,我们更希望大家喜欢的是红利投资的本质,而不只是某个阶段是否顺风”,王桃表示。
事实上,在管理红利基金的三年多时间里,王桃也曾多次经历红利资产的“逆风期”。但在她看来,红利风格股票回调,反而会给自己提供低价买入好公司的机会。因为从内部收益率的角度看,股价下跌并不必然意味着基本面恶化——如果公司的分红能力和分红意愿依然稳固,那么因为市场风格和情绪带来的股价下跌,反而对应的是标的内部收益率的提升。
“想要买到‘物超所值’的标的,离不开逆向思维、克服情绪干扰、接受延迟满足。红利投资的本质是与时间为友、拥抱价值创造,而不是追逐价格波动。‘红利’这个三尺栏杆的确看起来没那么性感,很多时候,‘红利’这个三尺栏杆的确看起来没那么性感,尤其在上半年市场乐观情绪里更显得有些笨拙,但如果我们的目标是以自己设定的配速完赛,短期的得失似乎就没那么重要了”,王桃总结道。
(文章来源:上海证券报)
(原标题:不预判后市的红利基金,如何拿下近50%超额收益?)
(责任编辑:156)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1