热门:

申万宏源策略:调整延续 超跌反弹条件进一步改善
一、本周市场反弹尝试再次被产业冲击打断,但调整延续后,超跌反弹的条件进一步改善:长期性价比出清时间表更近,短期性价比指标更加普遍地指向高性价比。各类资金进一步减仓,重建资金供需平衡的条件也改善。我们维持眼下超跌反弹随时触发,而一个重要的中长期低点可能在岁末年初出现的判断。
重申我们对历史大波段调整中,超跌反弹波段特征的总结:1. 超跌反弹波段市场指数空间有限,但结构活跃。2. 反弹会有一定持续时间,市场再下跌,一般由新增宏观/产业冲击触发。3. 前期大波段上行中的领涨资产,通常也有反弹,但可能弱于市场平均。4. 反弹中小微盘占优、主题活跃是大概率。但反弹结束后,逻辑偏弱、偏向于扩散行情的主题方向,调整幅度也更大。
本周市场继续尝试沿着小盘占优、主题活跃的结构线索,演绎反弹。但新增产业利空集中发酵,海外AI链龙头业绩低于预期,国内AI链业绩验证也有扰动,反弹未有效发酵便出现中断。我们对中期产业趋势的概括是:AI产业正自发纠偏算力通胀。算力链潜在产业催化,已经从利好数量压倒利空,实际转向了利空多于利好。
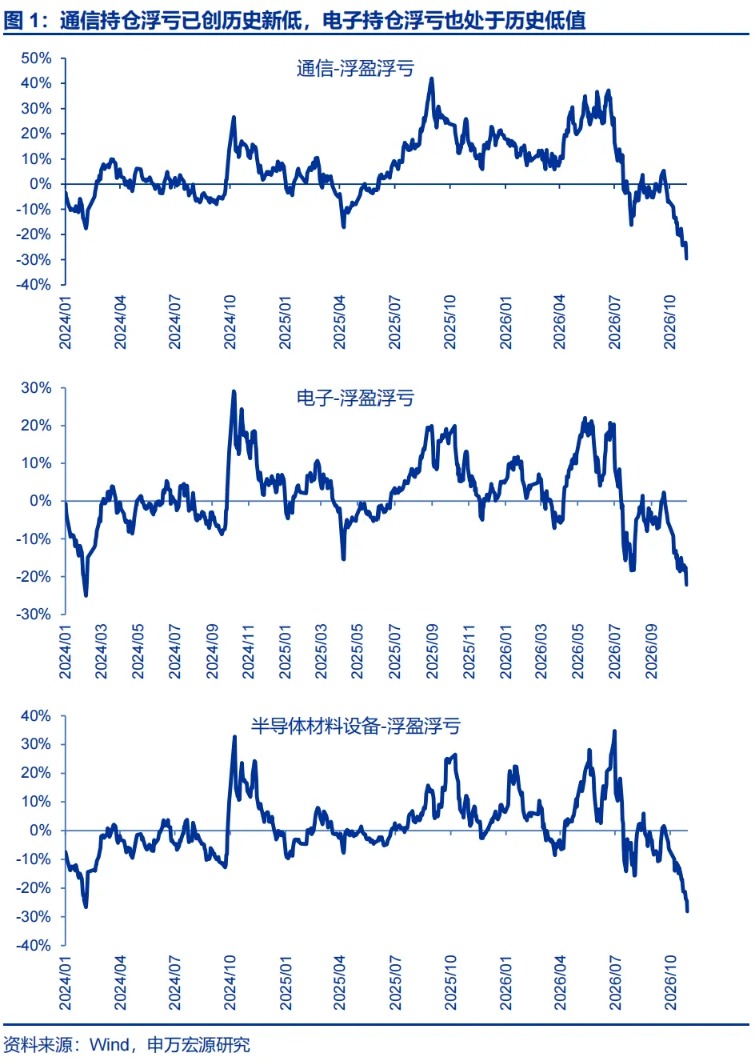
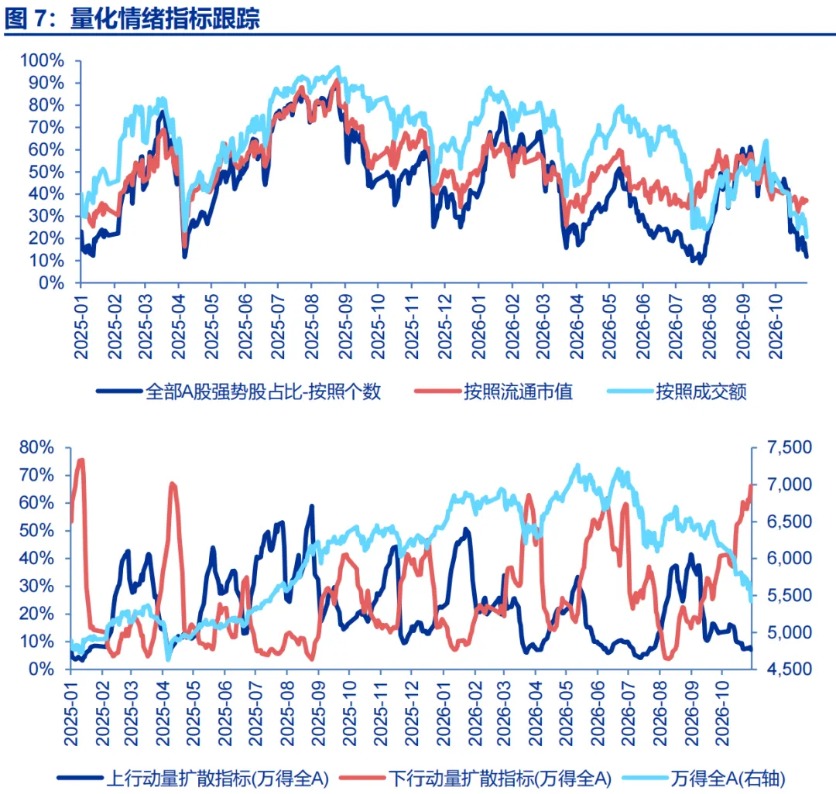
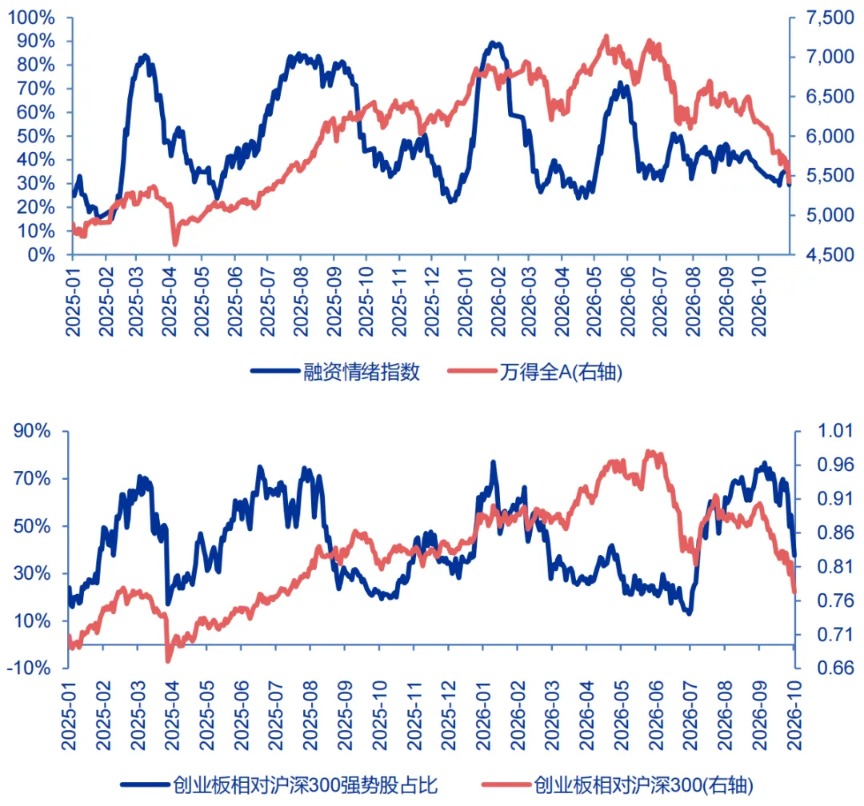
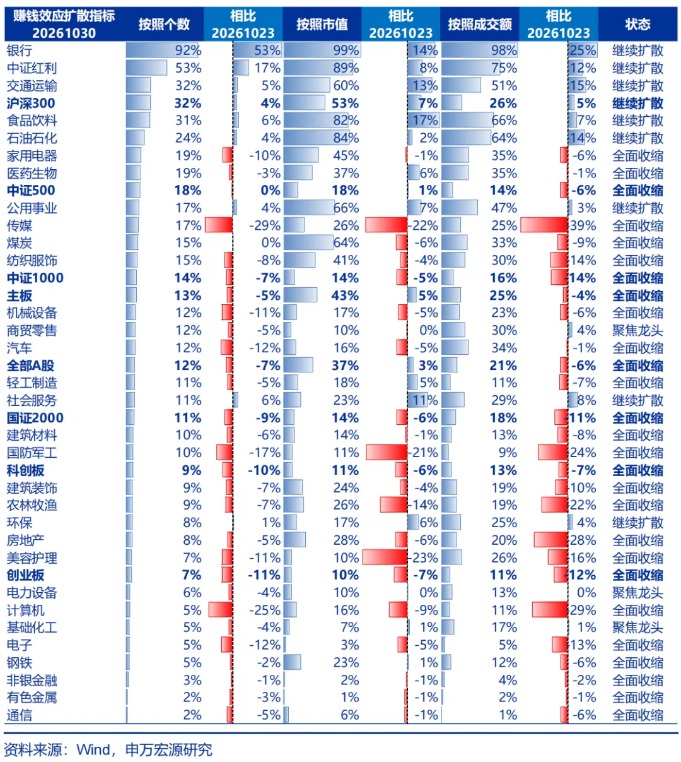
当前市场中期问题客观存在,但对问题的反映也愈发充分。从性价比角度,调整延续,高性价比进一步强化,超跌反弹的条件是改善的。我们继续提示:1. 长期性价比改善已有时间表。三季报后,通信静态PE估值低于历史中位数;年报后,则回到历史极低值区域。如果时间来到岁末年初,一旦算力链的基本面预期下修告一段落,中期反弹需求将非常明确。2. 短期性价比改善愈发普遍。包括通信持仓浮亏已创历史新低,电子持仓浮亏也处于历史低值;通信电子赚钱效应向0值靠近;全部A股下行动量占比已处于历史高值区域,明确指向超跌反弹需求。这样的性价比位置,产业短期扰动、各类资金减仓等因素,其实都已有所反映。
据此,我们对潜在反弹波段的择时不变:眼下超跌反弹可能随时触发,特别是市场对稳定资本市场预期的信心恢复,构成直接触发反弹的因素。超跌反弹指数空间可能有限,而更有效的中期反弹,可能在岁末年初出现。
重申我们长期、中期、短期波段定位的推演:长期,A股处于两个大波段上涨之间的震荡休整期。中期,震荡休整波段延续,且仍偏向于弱势震荡阶段。短期,市场性价比普遍,加速调整段已行至尾声。
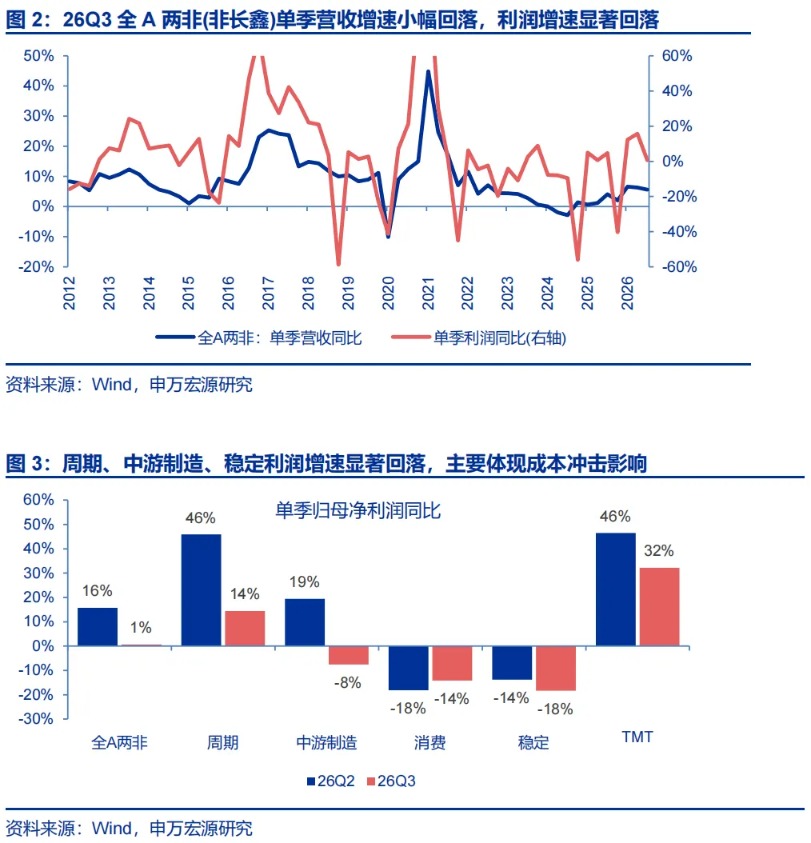
二、A股三季报收官,全A两非(暂不纳入长鑫科技)归母净利润增速回落符合我们的预期。主要影响因素是成本高企的影响加速体现 + 市场调整公允价值贡献转负。我们维持中期A股业绩展望不变:26H2经济好于26Q2,但26H2全A两非利润增速中枢低于26Q2。成本冲击对财务的边际影响可能从27Q1开始消退。未来一段时间,基于A股业绩验证的顺周期乐观预期不容易发酵。
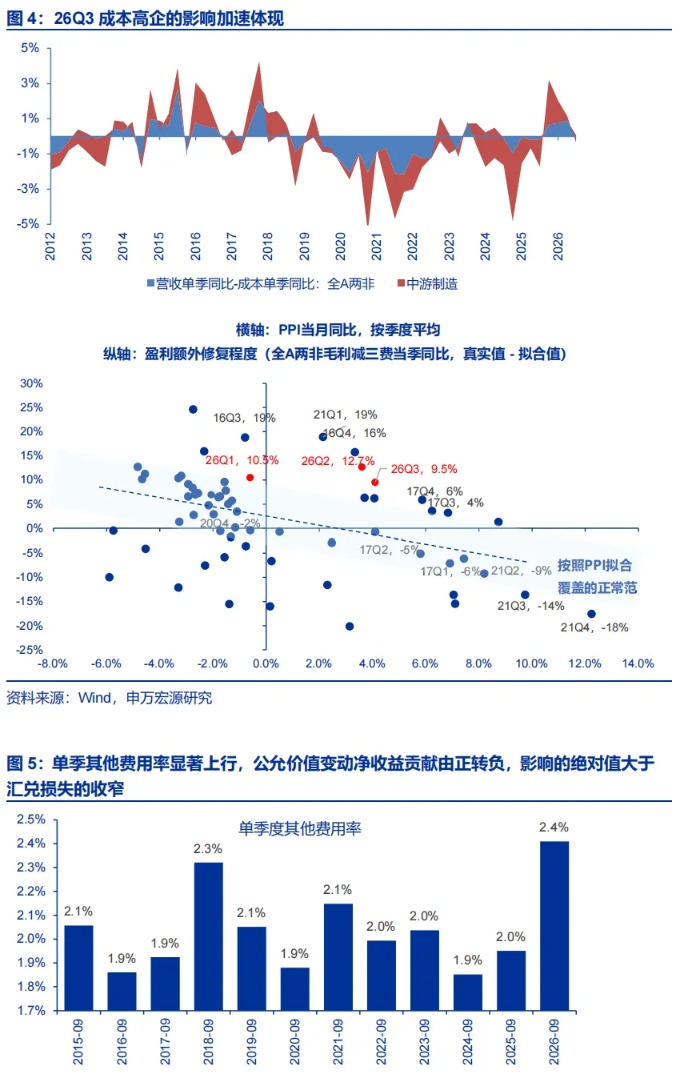
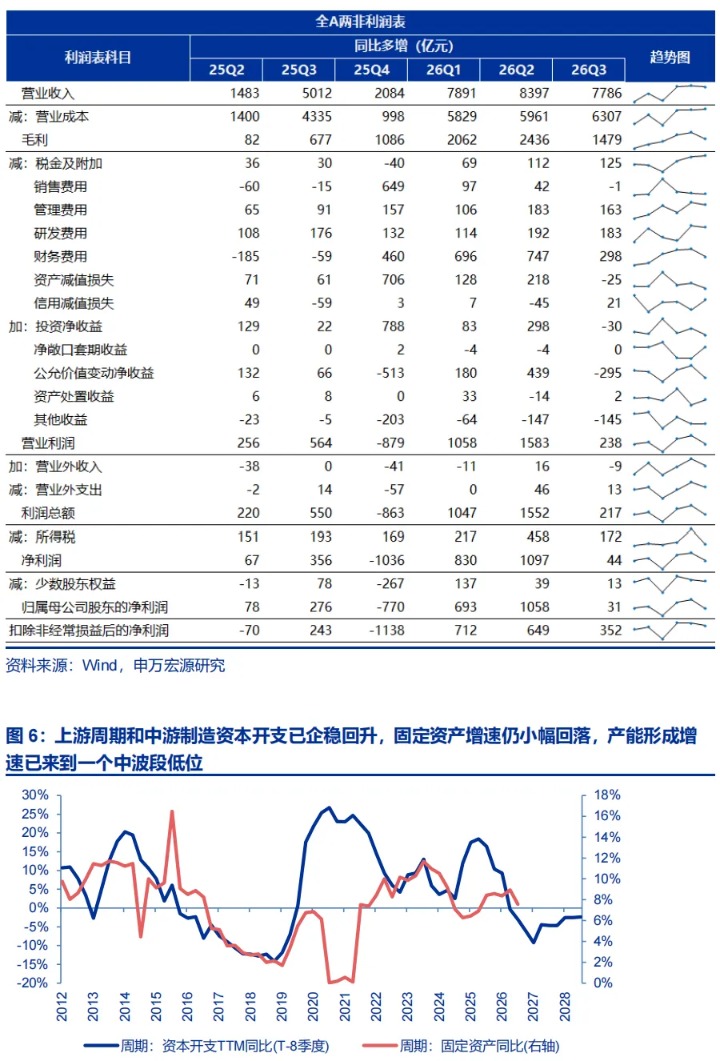
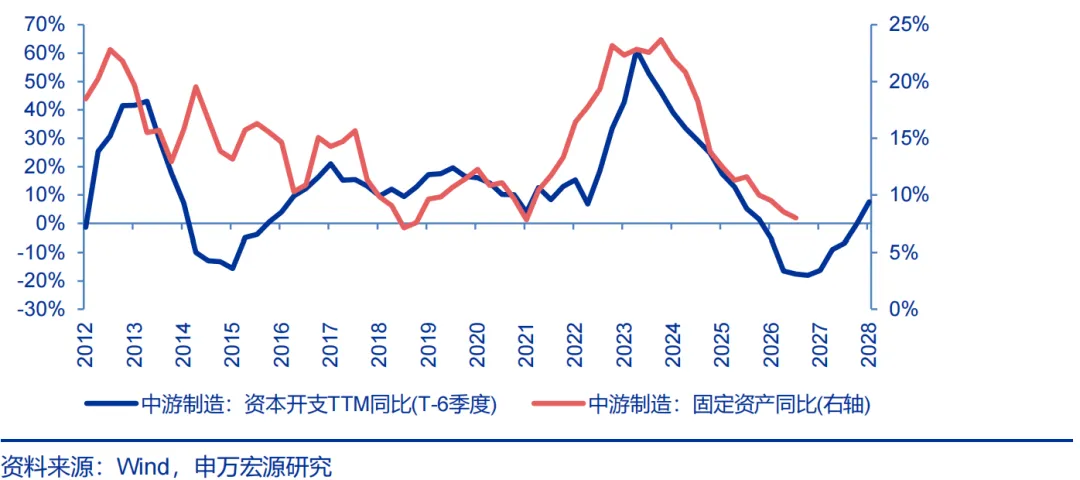
A股三季报收官,26Q3全A两非(暂不纳入长鑫科技)单季营收增速小幅回落至5.6%(26Q2为6.3%),单季归母净利润增速大幅回落至0.7%(26Q2为15.8%),回落方向幅度均符合我们在二季报落地后的推演。结构上,周期和中游制造利润增速回落幅度较大。主要影响因素包括:1. 成本高企的影响加速体现:26Q2营收端计价随行就市,成本端计价先进先出,盈利能力额外改善。而26Q3财务报表开始体现成本高企的影响。体现为盈利额外修复的程度高位回落,单季营收增速与单季成本增速的差值回落。2. 市场快速调整,公允价值变动净收益贡献由正转负,这一负向影响的绝对值,大于汇兑损失收窄带来的正向影响。另外,上游周期和中游制造供给侧的验证按部就班。资本开支增速已企稳回升,中游制造资本开支增速更是已明显反弹,但固定资产形成依然处于磨底阶段,产能形成增速正在临近一个中波段低点。
我们维持中期A股业绩展望不变:26H2经济好于26Q2,但26H2全A两非利润增速中枢低于26Q2。26Q3成本冲击对财务的影响体现尚不充分(26Q3油价中枢继续抬升,顺价依然额外支撑了盈利,对冲了部分成本计价的影响),盈利额外修复的程度仍显著偏高,后续可能进一步回落。成本冲击的财务影响,可能在27Q1消退。但PPI高基数下,名义GDP回落 → 营收增速承压 → 盈利能力承压是大概率。26Q3业绩增速下台阶后,还会有震荡反复过程。对应基于A股业绩验证的顺周期乐观预期不容易发酵。
三、中期值得关注的AI链环节审美不变:1. 少数基本面预期能够超过6月底的方向。2. 27年景气相对26年继续改善的,可能是业绩 + 回调消化估值后,分化走强的方向。3. 重视主题投资机会。
26年内,非科技方向有超额收益的窗口未关闭。重点方向不变:CXO、创新药、房地产、煤炭、航运、贵金属、工业金属和基础化工。高股息和科技赛道是“跷跷板效应”,市场逆风,高股息占优;但若短期超跌反弹/岁末年初行情启动,高股息资产可能迎来调整波段。
风险提示:海外经济衰退超预期,国内经济复苏不及预期。
(文章来源:申万宏源)
(原标题:【申万宏源策略】调整延续,超跌反弹条件进一步改善)
(责任编辑:11)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1