热门:

中信证券:AI引领需求扩容 产业升级助材料成长
中信证券研报表示,展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量。我们建议重点聚焦AI新材料,把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,推荐半导体、PCB、光通信、热管理和电子元器件上游关键材料环节。同时建议关注增长稳健、订单确定性高的能源材料与装备板块,推荐核电&核聚变、氢能&SOFC、SAF、燃气轮机等赛道。此外我们看好商业航天、具身智能、军工等高端制造行业的主题性投资机会。
全文如下
能源与材料(材料篇)|AI引领需求扩容,产业升级助材料成长:2027年投资策略
展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量。我们建议重点聚焦AI新材料,把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,推荐半导体、PCB、光通信、热管理和电子元器件上游关键材料环节。同时建议关注增长稳健、订单确定性高的能源材料与装备板块,推荐核电&核聚变、氢能&SOFC、SAF、燃气轮机等赛道。此外我们看好商业航天、具身智能、军工等高端制造行业的主题性投资机会。
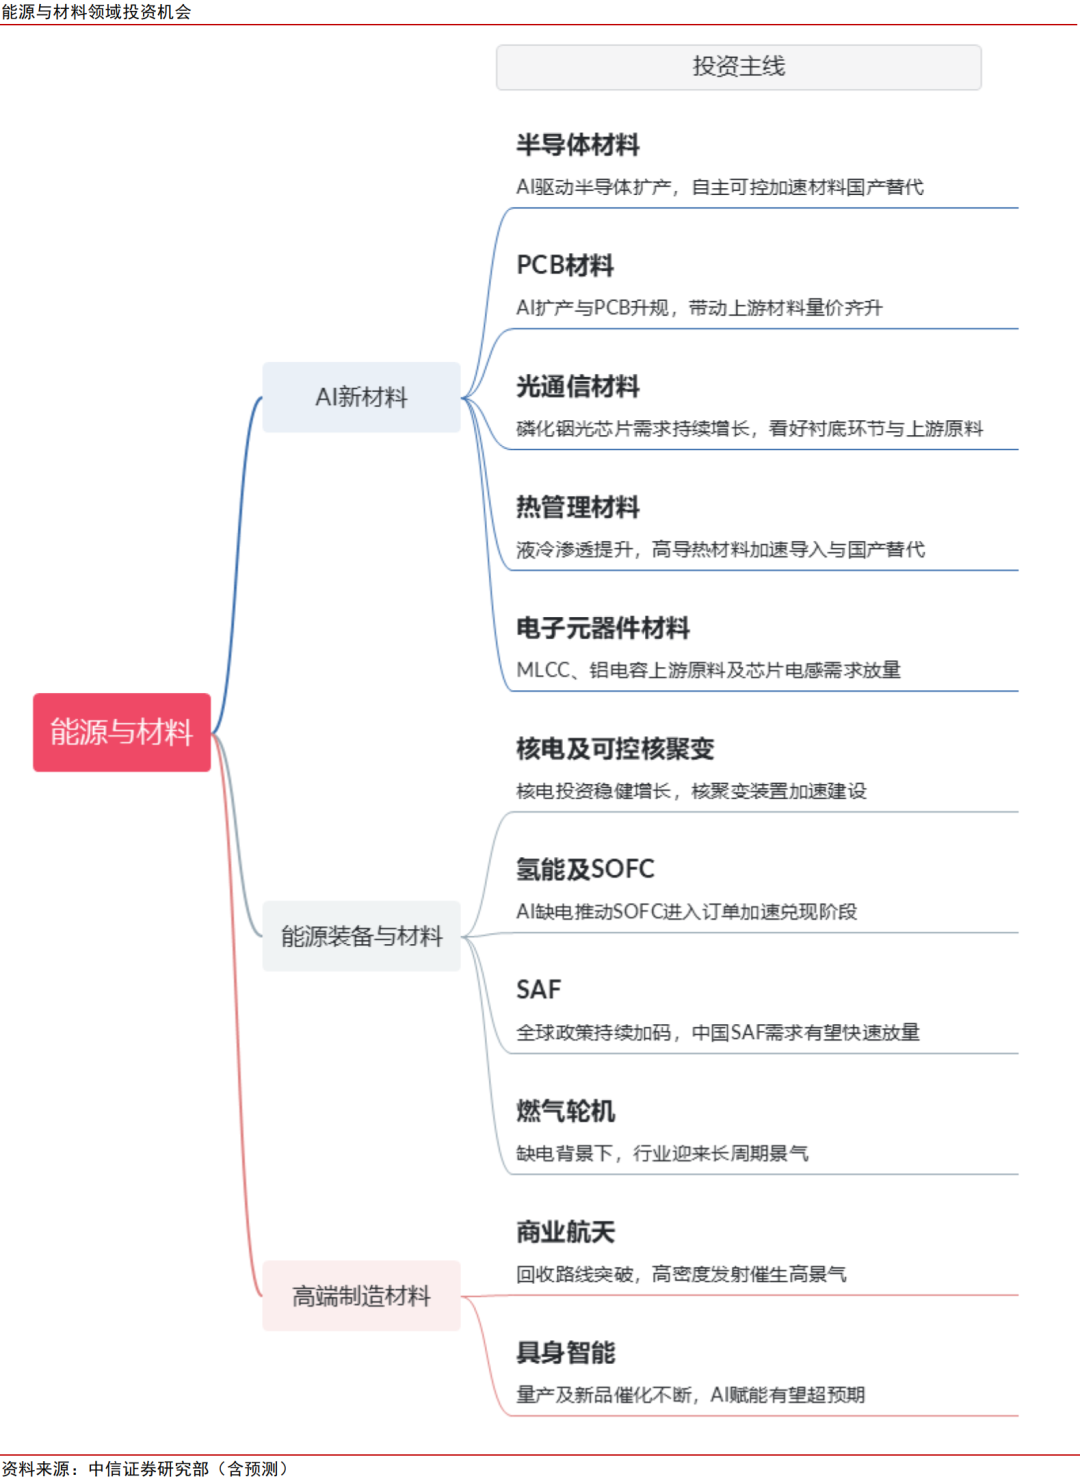
▍AI新材料:需求放量、价值升级与国产替代共振,把握核心龙头成长机遇。
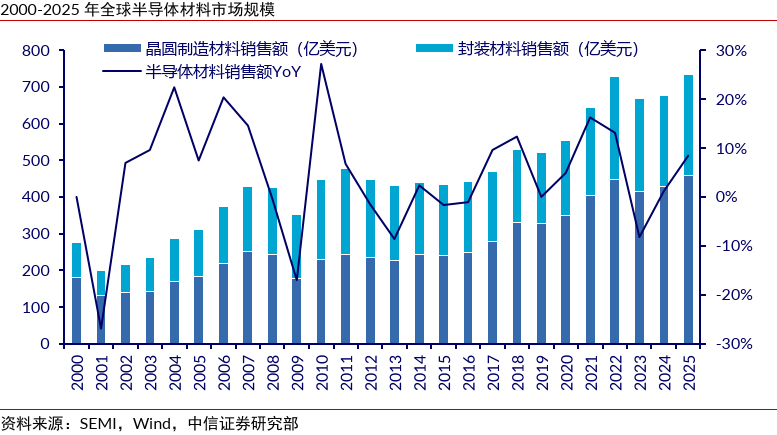
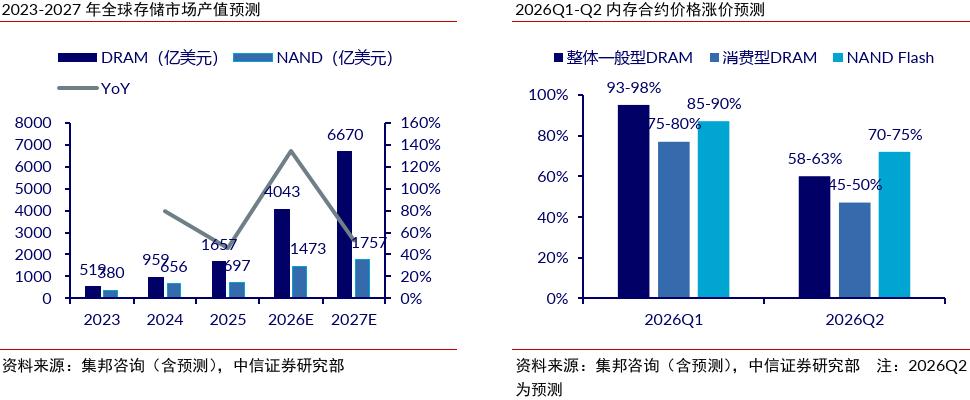
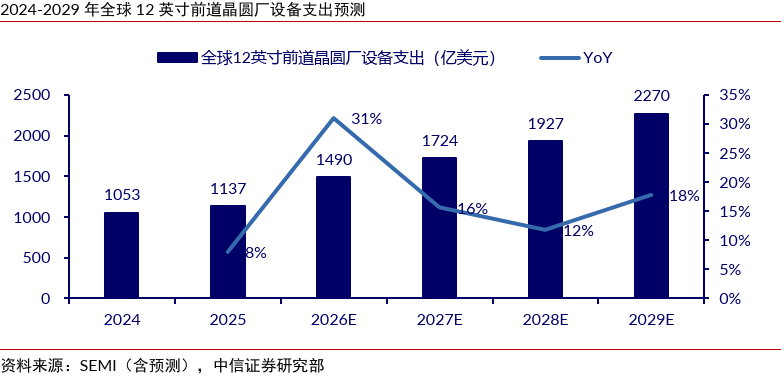
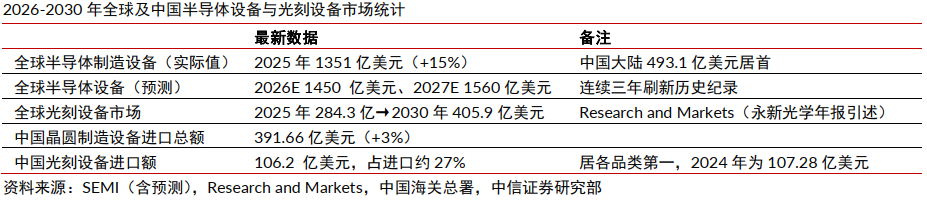
半导体材料:AI推动半导体先进制造产能显著扩张,SEMI预计2027年新增投产晶圆厂及产线由2026年的13座增至23座,有望进一步带动上游材料端需求持续增长。此外,在外部限制或将加码的背景下,国产替代与自主可控进程或将进一步加速。具体来看,国内龙头存储企业全球份额快速扩张,重点关注存储材料;硅片、电子特气、湿电子化学品等方向供不应求迎涨价预期;同时建议关注光刻机材料与零部件的国产化与放量进度。
PCB材料:算力平台迭代推动PCB向高频高速、高多层及复杂板型升级。看好树脂、化学法硅微粉、高端HVLP铜箔与铜粉的需求增长与价值量提升。我们测算2027年海外AI产业链高频高速树脂、全球化学法硅微粉市场空间分别达71/41亿元,较2026年增长约92%/116%;HVLP铜箔亦随覆铜板升规持续迭代。同时钻针及硬质合金棒料作为核心加工耗材有望受益于景气驱动下的量价齐升、需求结构升级带来的高附加值溢价、高端棒料的国产替代。
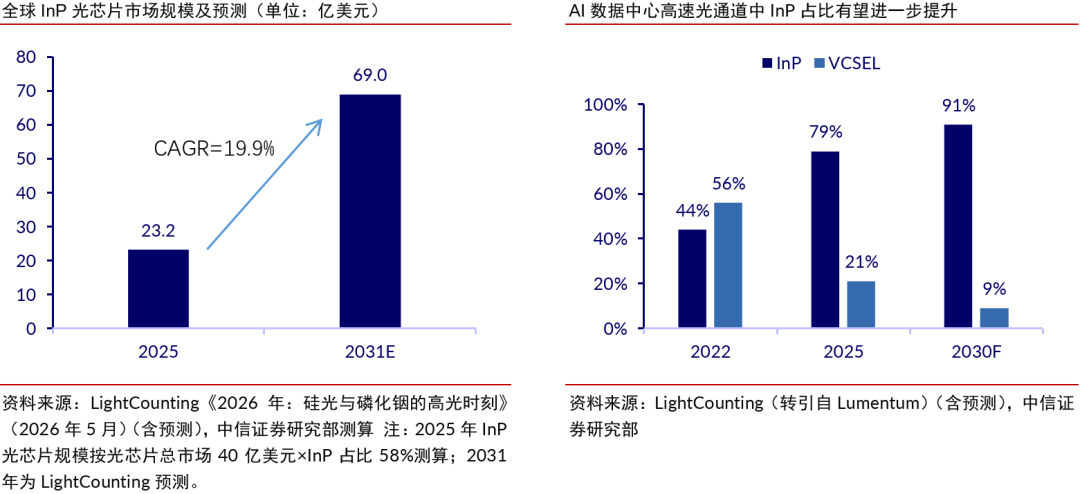
光通信材料:AI光互连驱动市场扩容,据2026年10月9日彭博社东京专访,Lumentum CEO表示,公司光器件产能已售罄至2029年初,部分产品2027/2028年需求缺口分别约70%/30%,为磷化铟衬底提供强劲需求支撑。高速光模块迭代及硅光、CPO应用拓展,有望持续拉动高品质磷化铟衬底与上游原料需求,重点关注具备稳定交付能力的衬底企业及高纯铟供应商,看好高纯红磷技术突破带来的国产替代空间。
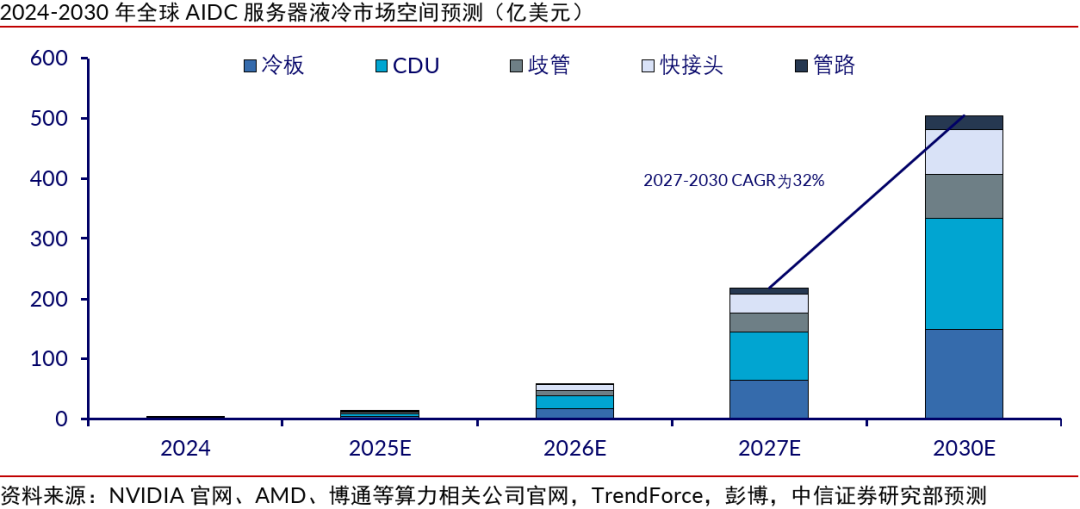
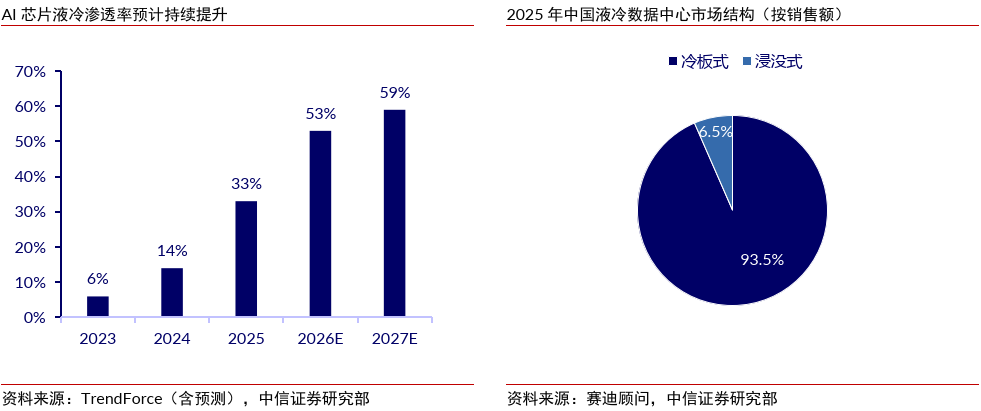
热管理材料:机柜功率密度由A100时代约25kW提升至GB200时代约132kW,推动高导热材料导入及液冷渗透。我们测算至2030年:金刚石散热整体市场空间有望达到1150亿元,对应2027-2030年CAGR约143%;全球TIM市场预计增至221亿元;全球AIDC服务器芯片端液冷市场有望达到505亿美元,2025—2030年CAGR约105%。建议重点把握液冷订单兑现、金刚石产业化、芯片级TIM国产替代及高端液冷铜材升级带来的投资机会。
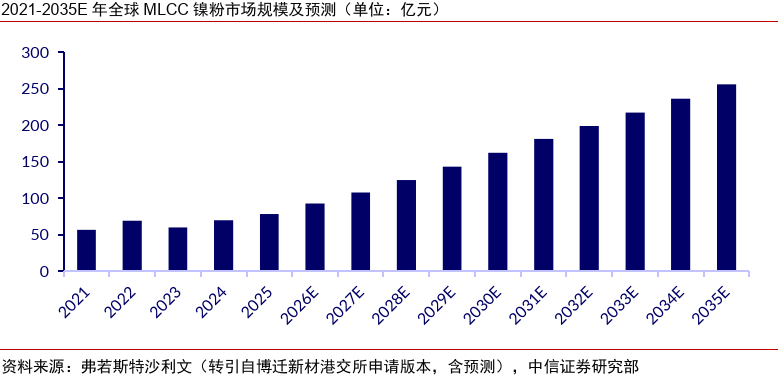
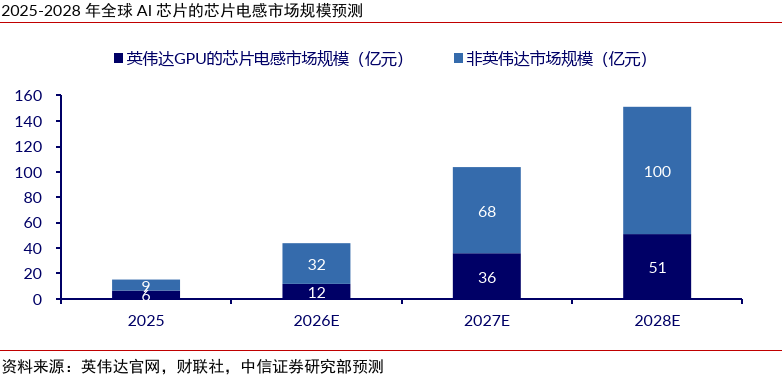
电子元器件:算力服务器与供电架构升级带动高端被动元件及上游材料需求增长。我们预计AI服务器MLCC搭载量将由2025年的610亿颗增至2030年的3750亿颗,重点推荐MLCC上游离型膜、镍粉及陶瓷粉的高端产品放量与国产份额提升;关注钽电容与钽靶材需求引领下钽金属的需求增长;芯片电感受益于三次电源技术迭代,有望实现3年10倍的市场规模扩张。
▍能源材料与装备:电力需求扩张叠加能源自主保障,业绩释放高确定。
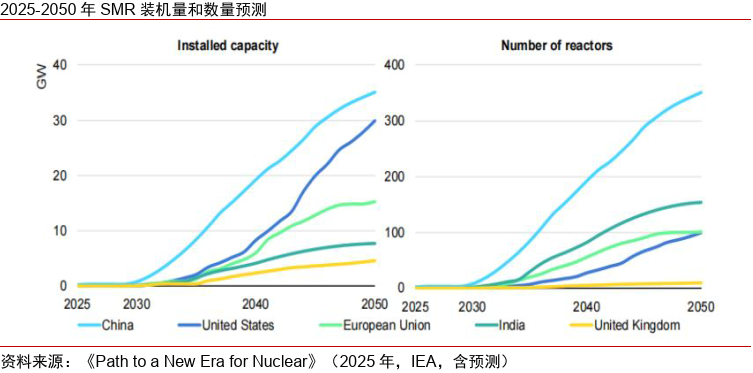
核电&可控核聚变:我国核电建设稳步推进,我们预计2025-2035年间核电机组年均核准10台以上,年均投资超2000亿元,2026-2027年开始进入材料和零部件的集中交付高峰期。同时小型模块化反应堆(SMR)有望受益于AIDC建设,全球范围多个项目快速推进。可控核聚变方面,多个大科学装置将有序启动,拉动行业整体估值。核电作为高利润率、增速高确定、格局稳定的高端制造业,行业长期增长趋势明确,建议关注上游相关材料和零部件。
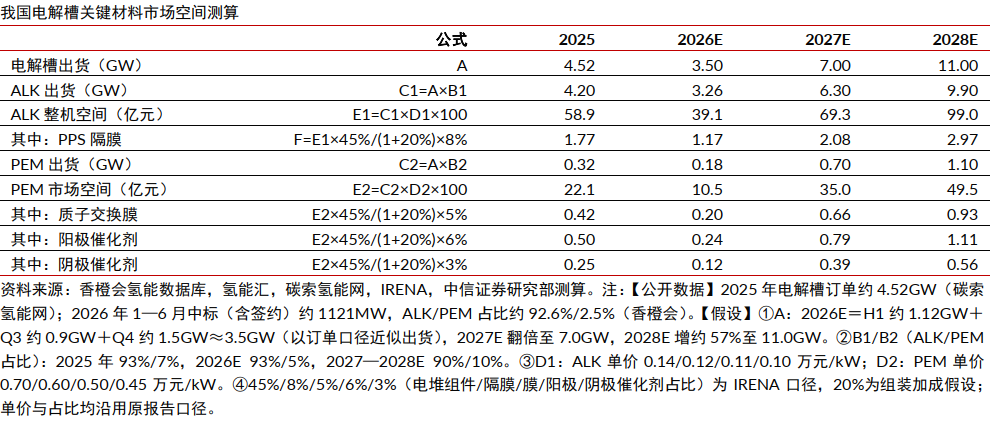
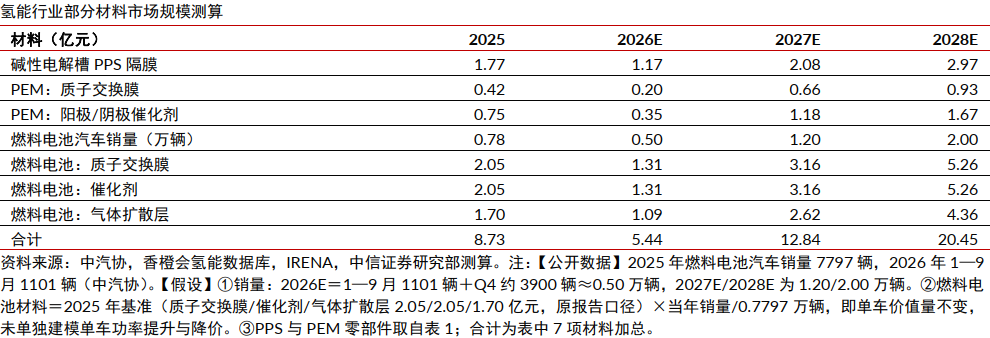
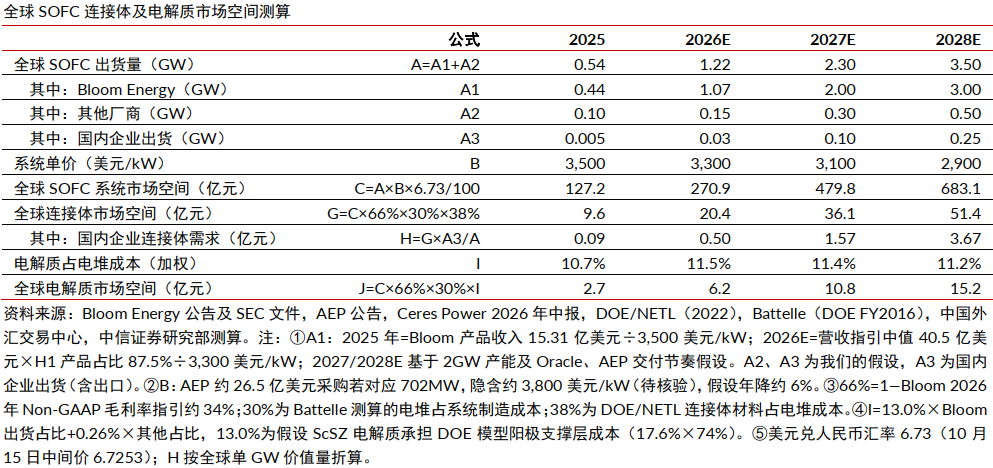
氢能&SOFC:氢能城市群试点推进与工业用氢拓展,有望带动电解槽及燃料电池需求回暖,我们预计上游关键材料市场规模有望于2028年回升至20.5亿元。AIDC供电需求推动SOFC进入GW级订单交付阶段,我们预计2028年全球SOFC出货达3.5GW;连接体/电解质市场空间分别达51.4亿元/15.2亿元,2026-2028年CAGR分别约59%/57%。此外SOFC、燃气轮机需求快速扩张叠加国内自主可控需求共振,看好金属铬景气度。
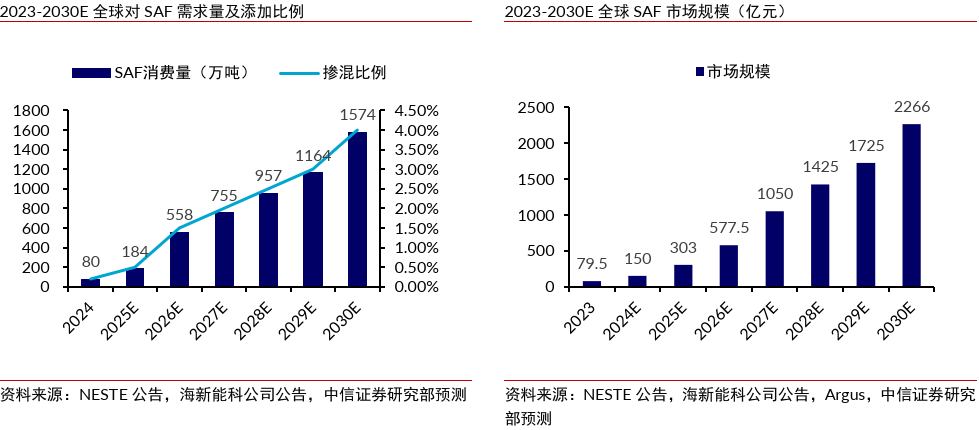
SAF:全球SAF政策持续加码,强制掺混驱动需求放量,预计2030年全球需求达1511万吨、市场规模约2266亿元;国内在5%掺混比例的中性假设下,需求有望达316万吨。重点看好HEFA生产商、UCO资源保障、催化剂国产化及新技术路线四大方向。
燃气轮机:燃气轮机是当前AI数据中心最优电力解决方案之一,此外存量发电设施的老化带来更新需求。当前海外龙头订单饱满驱动价格上行、国产燃机也有望实现产业化突破承接外溢需求,中国材料和零部件企业有望实现供应链导入和配套份额提升,看好上游高温材料与稀有金属环节。同时我们亦看好订单弹性较大的燃机成撬环节。
▍高端制造材料:技术突破产业拐点将至,关注商业化进展和主题性交易机会。
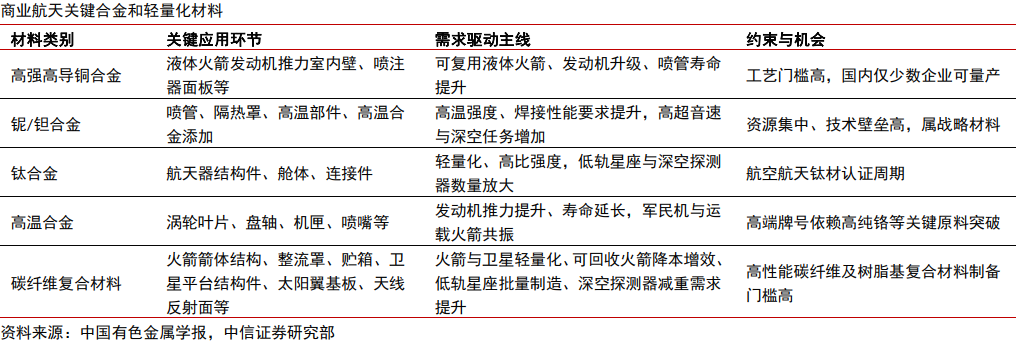
商业航天:我国商业航天已实现了陆地垂直着陆和海上网系捕获的回收路线突破,随着后续复用技术成熟,有望实现高密度发射和批量组网。我们建议关注火箭发动机用高强高导铜合金、热端部件用钽铌/高温合金,以及舰体结构用钛合金、碳纤维和特材等环节。
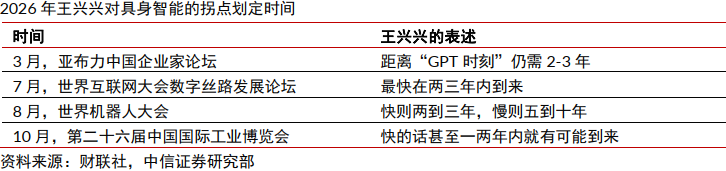
具身智能:具身智能已经从展示表演向作业模式转化,且物理AI的发展有望进一步加速赋能。特斯拉Optimus V3计划于2026年底开启量产、Open AI也开始布局并有望于2027年推出演示样机;宇树科技创始人王兴兴也表示物理AI已经看到被击穿的苗头。预计2027年人形机器人量产及新品催化不断,AI赋能有望超预期,看好相关零部件及材料放量。
军工材料:装备建设与采购交付节奏有望回暖,进而带来军工材料需求修复与国产化升级的投资机会。应主要聚焦军贸拓展及民机国产化两大增量环节,并关注航展及相关军工新成果催化。
▍风险因素:
政策推出进度、实施效果不及预期;新产品研发及市场推广不及预期;各行业竞争加剧;技术进步引起行业格局剧烈变化;下游需求不及预期;行业资本开支力度不及预期;海外对我国半导体等行业限制加码;技术突破不及预期。
▍投资策略:
我们建议重点聚焦AI新材料,把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会:晶圆制造、先进封装及算力服务器新增产能投产与稼动率爬升,有望带动上游材料需求加速释放;高速互联、高功率密度及供电架构升级,推动材料性能要求与单位价值量提升,叠加新技术导入及关键材料自主可控需求。推荐半导体、PCB、光通信、热管理和电子元器件上游关键材料环节。同时我们建议关注AI电力需求增长与能源自主保障驱动下,增长稳健、订单确定性高的能源材料与装备板块,推荐核电&核聚变、氢能&SOFC、SAF、燃气轮机等赛道。此外我们看好商业航天、具身智能、军工等高端制造行业的主题性投资机会。
(文章来源:第一财经)
(原标题:中信证券:AI引领需求扩容,产业升级助材料成长)
(责任编辑:70)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1