热门:

中信建投2027年证券行业投资策略:建议沿头部集中与高弹性双主线布局
中信建投证券发布2027年证券行业投资策略报告称,2026年前三季度,42家上市券商营收4979.0亿元、同比增长18.7%,归母净利2092.2亿元、同比增长23.76%,ROE升至7.9%。第三季度利润回落主要源于自营方向性敞口波动,配置化转型与轻资产业务韧性显现。板块PB1.08x、动态PE9.86x,处历史极低分位。展望2027年,自营配置化、财富管理化、出海多元化将改善盈利结构,头部集中与中长期资金入市提供催化,建议沿头部集中与高弹性双主线布局。
全文如下
中信建投:证券业2027年投资策略·自营配置化、财富管理化、出海多元化
2026年前三季度,42家上市券商营收4979.0亿元、同比+18.7%,归母净利2092.2亿元、同比+23.76%,ROE升至7.9%。Q3利润回落主要源于自营方向性敞口波动,配置化转型与轻资产业务韧性显现。板块PB1.08x、动态PE9.86x,处历史极低分位。展望2027年,自营配置化、财富管理化、出海多元化将改善盈利结构,头部集中与中长期资金入市提供催化,建议沿头部集中与高弹性双主线布局。
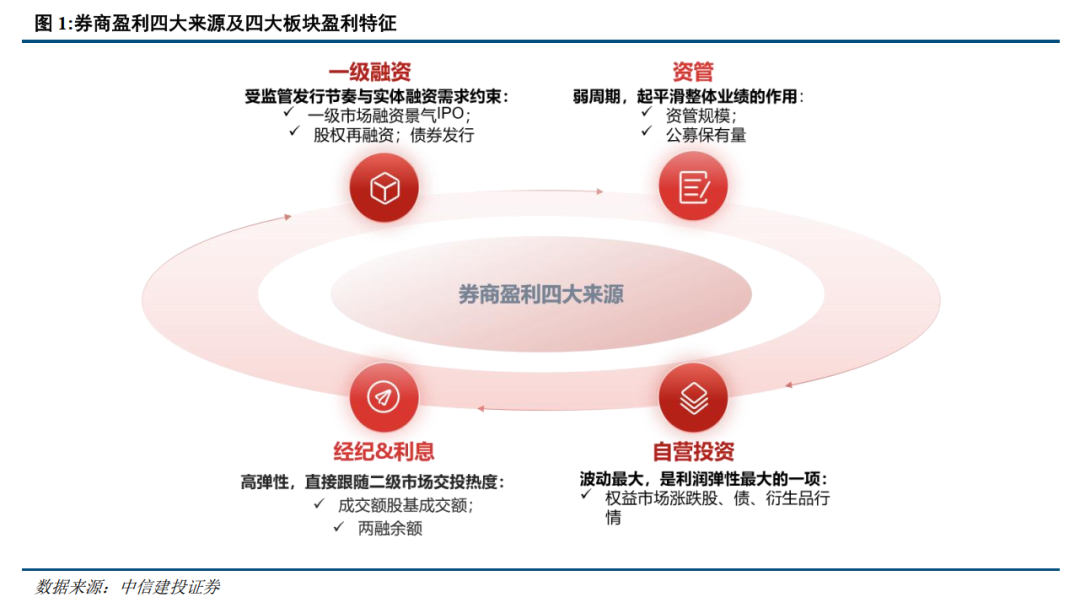
2026年前三季度,42家上市券商合计营收4979.0亿元、同比+18.7%,归母净利2092.2亿元、同比+23.76%,ROE升至7.9%,五大主营业务全线增长。但Q3单季利润明显回落。从业务结构看,前三季度的增长整体呈轻重业务分化:自营作为第一利润来源,因方向性盘随市场回撤而波动最大,成为券商间业绩分化的核心;经纪、投行、资管等费类业务相对稳健,增长主要来自交投景气、IPO放量与规模扩张,对自营的阶段性回落形成对冲,叠加费用刚性,券商间的业绩差距被进一步放大。
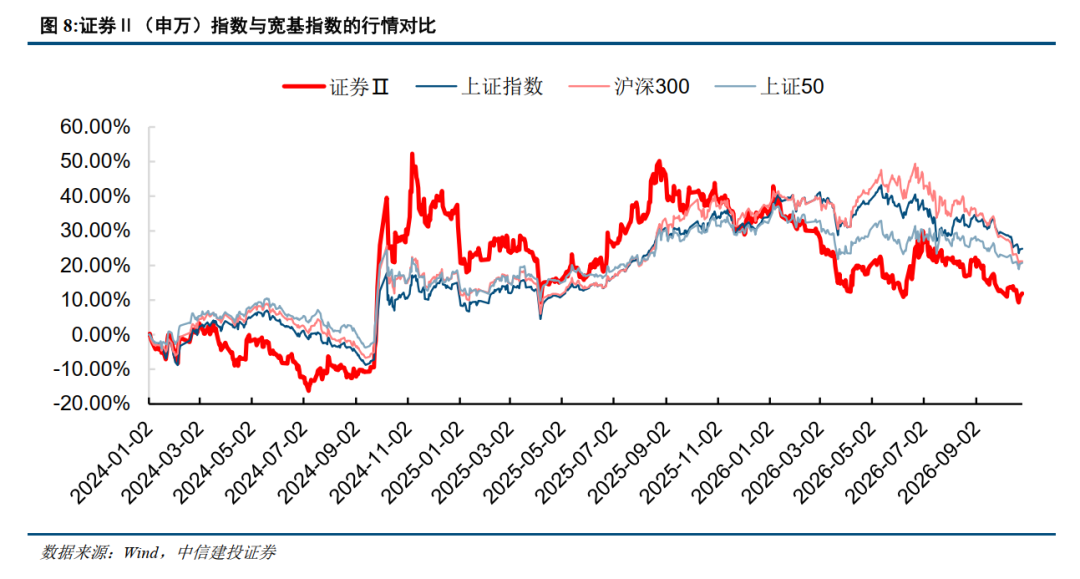
展望2027年,业绩韧性取决于自营波动收敛与交投景气,投资逻辑围绕三条主线展开:一是头部集中,龙头券商凭借资本、牌照、合规与项目储备优势持续提升份额,盈利稳定性更高;二是出海3.0,头部券商密集增资境外子公司,以跨境财富管理与国际业务对冲单一市场贝塔、抬升ROE中枢;三是财富管理与资管转型,公募非货规模增长与买方投顾提高管理费收入的稳定性。结构层面,权益OCI现金股息、科创跟投及股权放量、券商系公募格局集中、国际业务ROE提升构成四类确定性较强的机会。三主线与四类机会共同推动盈利来源从单一贝塔转向多元稳定组合,自营配置化、财富管理化、出海多元化正是去周期化的三条路径,估值中枢有望随盈利质量改善而逐步抬升。
截至2026年11月6日,证券板块PB1.08x、动态PE9.86x、PEttm12.31x,均处历史低分位。估值修复有赖于成交额企稳、自营波动收敛、并购重组与出海催化、中长期资金入市渐次验证。2027年业绩韧性将更多来自交投景气、资本中介、国际业务与轻资本管理费的共同支撑,重点观察方向性敞口压降、稳定收益占比提升及境外产能释放。
2027年投资策略:三条主线与结构性机会
主线一:头部集中与格局优化
并购重组常态化叠加监管趋严,行业向头部合规稳健券商集中,头部集中是确定性最高的主线。国泰海通、国联民生合并样本验证了同业整合的协同路径,IPO储备向头部集中强化了项目端的马太效应,中证协并购示范实践的案例分类则为后续整合提供了方法论参照。
头部集中的底层逻辑不是简单的规模效应,而是合规成本与牌照门槛的结构性抬升。在严监管与穿透式监管的背景下,中小券商的合规成本占比更高、转型空间更窄,而头部券商凭借资本、人才与渠道的先发优势,在每一轮制度变革中都能获得更大的相对收益。头部集中的本质,是制度环境对头部券商的系统性倾斜,头部集中的趋势在2027年只会强化不会逆转。
头部集中还可以从三个具体维度展开观察。其一是并购整合的维度,国泰海通、国联民生的合并,验证了同业横向整合在解决同业竞争、集约管理、做大资本规模上的可行性,未来或有更多中小券商通过并购退出或整合,行业家数将进一步收缩。其二是业务份额的维度,IPO储备、债券承销、两融规模、公募管理规模等指标均向头部集中,头部券商的市场份额持续提升。其三是资本实力的维度,头部券商凭借更充裕的资本金,在自营、做市、衍生品等资本消耗型业务上拥有更强的扩张能力,资本实力的优势在重资产化趋势下愈发凸显。三个维度叠加,头部集中的趋势清晰且确定,是配置龙头券商的核心逻辑支撑。
主线二:券商出海3.0,能力出海价值深耕
券商国际化进入3.0时代,从服务内资转向链接全球,是头部券商第二增长曲线与估值重塑的长期逻辑。演进上经历六个阶段,2026至2030年以能力出海、价值深耕为特征;地域布局上香港为核心基石、东南亚中东为增长引擎、欧美为长远布局。
中资券商国际业务演进脉络,可以归为三段历程来理解,三段历程分别对应通道出海、多元出海与能力出海的递进。早期阶段,券商出海以满足境内客户跨境投资的基础需求为主,以香港为桥头堡,业务集中于经纪与投行的通道功能,是出海1.0的窗口期。随后,伴随中资企业港股上市与境内资金南下的浪潮,券商境外业务向投行承销、财富管理、资管等纵深拓展,形成出海2.0的多元化格局。当前进入的3.0阶段,核心变化在于能力出海与价值深耕:券商不再仅仅把境外机构当作境内业务的延伸,而是真正在境外市场建立独立的投研、做市、资管与财富管理能力,从链接内外资的桥梁,升级为具备全球竞争力的综合金融服务商。出海3.0的标志性动作,正是2026年近十家券商密集增资境外子公司,以及国泰海通私有化国泰君安国际,均指向境外产能的独立建设与集约运营。
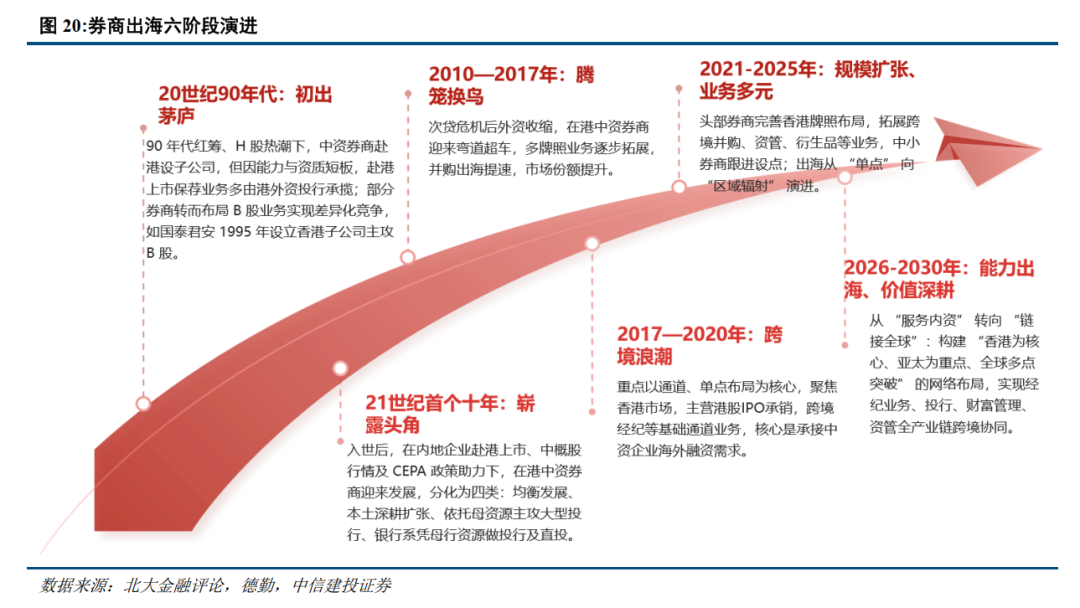
地域布局的分层,反映了券商对全球市场的理性取舍。香港作为核心基石,源于与内地市场的制度衔接与客户基础,是出海的第一站与基本盘。东南亚与中东作为增长引擎,源于这些市场的经济高增长与金融深化带来的增量机会,中资券商可依托境内产业出海带来的客户资源切入。欧美作为长远布局,源于金融市场的深度与广度,但进入门槛高、竞争激烈,需要长期投入。分层的布局,避免了盲目全球化的资源分散,体现了头部券商在出海节奏上的审慎。
国内券商估值受制于A股贝塔,出海本质是用境外业务对冲国内贝塔,是降低贝塔属性的战略动作。如果境外业务能够形成稳定的、与A股低相关的收入流,那么券商的盈利波动性将系统性下降,估值中枢有望随之抬升,出海从业务扩张升级为估值重塑。2027年看,增资落地后的产能释放是观察窗口,港股IPO、离岸债、跨境财富管理与资管是核心方向。
主线三:财富管理与资管转型
公募化改造完成、费率改革落地后,行业从规模导向转向价值创造,财富管理与买方投顾是差异化方向。券商系公募份额达57%、被动化趋势延续、ETF行业主题逆势增长,构成财富管理转型的底层支撑。权益产品代销的修复与买方投顾的渗透率提升,是经纪与资管两条业务线共同的转型主线。
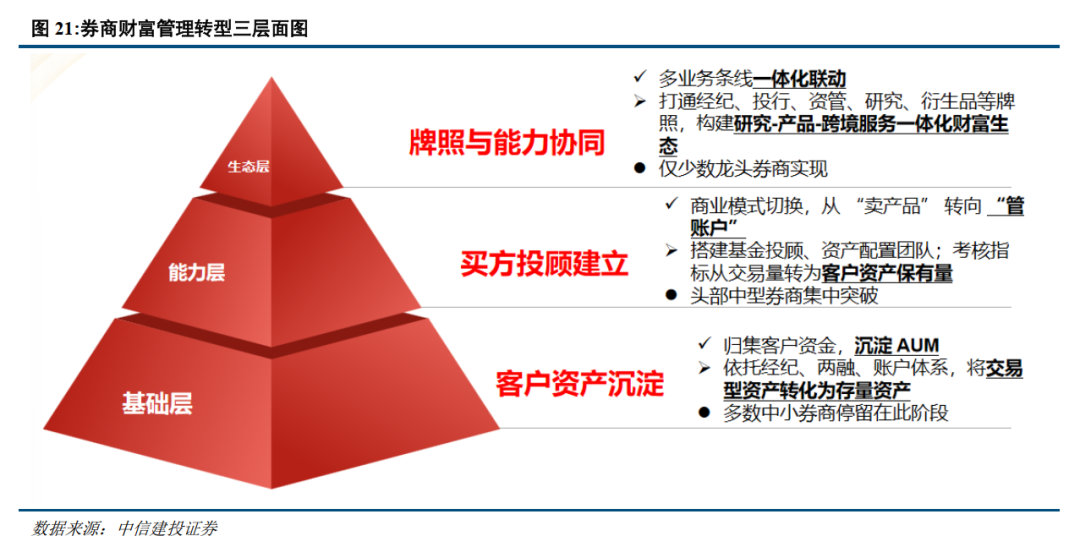
财富管理转型的深层意义,在于改变券商盈利的周期属性。传统经纪与自营的收入高度依赖市场成交额与涨跌,而买方投顾与财富管理的收入来自客户资产规模的管理费,具有更强的韧性与可预测性。财富管理转型越深入,券商盈利的周期属性越弱、消费属性越强,估值体系也越有望从周期股向成长股切换,财富管理转型的战略价值远超当期收入。
财富管理转型的路径,可以从三个层面理解。第一个层面是客户资产的沉淀,即通过多元化的产品供给与投顾服务,把客户的交易资金转化为配置型资产,从追求交易换手转向追求资产留存。第二个层面是买方投顾的建立,即从赚产品销售的佣金,转向赚客户资产增值的服务费,要求券商真正站在客户立场提供资产配置建议,而非简单推销产品。第三个层面是牌照与能力的协同,即依托券商系公募、资管子公司与研究所的投研能力,构建从研究到产品到服务的完整链条。三个层面层层递进,前一层是后一层的基础,券商财富管理转型的深度,取决于能推进到哪一个层面。当前多数券商仍停留在第一、第二层面之间,买方投顾的渗透率仍然较低,正是转型的空间所在。
三条主线的交叉协同——关注低估值综合能力强的券商
头部券商格局集中与出海3.0之间,存在能力与资本的协同。出海需要雄厚的资本与全球化的能力,正是头部券商相对中小券商的优势所在。头部集中带来的资本与人才集聚,为出海提供了资源基础;出海带来的第二增长曲线,又反过来巩固了头部券商的领先地位。两条主线形成正反馈,头部券商的出海是头部集中逻辑的延伸,而非与之并列的独立事件。
头部集中与财富管理转型之间,存在客户与渠道的协同。财富管理转型需要广泛的客户基础与强大的渠道能力,头部券商凭借庞大的客户资产与网点渠道,在财富管理转型上具备天然的先发优势。反过来,财富管理转型带来的客户资产沉淀,又强化了头部券商的客户粘性,巩固了头部集中的格局。
出海3.0与财富管理转型之间,存在境内外的协同。出海为境内客户的全球配置提供了能力支撑,跨境财富管理正是把出海能力与财富管理转型结合的产物。境内财富管理的客户,有全球配置的需求;出海的境外机构,有服务这些需求的牌照与能力。两条主线的交汇点,就是跨境财富管理高成长赛道。
三条主线的交叉协同,导致2027年券商的投资机会,不是三条主线各自为战,而可能是三条主线叠加共振形成的整体性评估。能够同时在头部集中、出海与财富管理转型三条线上取得进展的券商,将获得超单一主线驱动的估值提升,因此在配置时应优先关注低估值且综合能力强而非单一亮点标的。
结构性机会展望
结构层面有四条机会线:权益OCI的现金股息释放、科创跟投及股权的中长期放量、券商系公募格局的集中、国际业务对ROE的提升。四条线均具备独立于市场成交额的成长属性,或有望成为弱贝塔环境下的超额收益来源。
权益OCI的现金股息释放,是确定性最高的一条线。截至2026年三季度末,42家上市券商其他权益工具投资规模8317.8亿元、占金融投资资产的10.8%,以高股息资产为主的OCI持仓,其现金分红收益独立于市场涨跌,是自营中稀缺的稳定收益来源。
科创跟投及股权的中长期放量,是弹性最大的一条线。Q3单季首发募资同比+264.76%,科创板的持续扩容与硬科技企业上市,为跟投业务提供了持续的项目来源。跟投浮盈的释放节奏绑定解禁周期与IPO景气,具有一次性与周期性特征,但中长期看,科创板的持续扩容与跟投项目的积累,将形成可持续的放量机会,是投行从通道型中介向资本中介延伸的重要方向。
券商系公募格局的集中,是稳定性最强的一条线。券商系公募57家合计管理规模22.24万亿元、占全市场公募的57.00%,规模优势持续巩固。公募管理费的规模驱动属性,决定了收入的稳定性与可预测性,格局的集中进一步强化了公募管理费收入的稳定性。
国际业务对ROE的提升,是头部券商的第二增长曲线。国际业务的收入与A股市场的相关度较低,出海本质上是把单一市场的贝塔转化为多市场的组合,对ROE中枢的抬升具有系统性意义。
市场价格波动的不确定性:资本市场价格受宏观经济波动、全球经济形势变化与投资者情绪波动等多重因素影响,股价变动可能对券商与保险等机构的估值造成影响,非银金融行业的业绩受市场价格与交易量的影响较大。
企业盈利预测的不确定性:证券、保险行业的盈利受到多种因素影响,报告针对行业估值与业绩的预测存在一定的不确定性,成交额回落、自营波动与行业内部竞争的加剧也可能导致预测结果出现偏差。
政策落地不及预期:投资端交易端改革的推进节奏与力度存在低于预期的可能,费率改革、中长期资金入市、并购重组常态化等政策的兑现时点与程度均有不确定性。
国际业务风险:券商境外业务面临境外市场波动、汇率风险、地缘政治与跨境监管的多重不确定性,出海增资的产能释放与盈利兑现存在低于预期的可能。
(文章来源:界面新闻)
(原标题:中信建投2027年证券行业投资策略:建议沿头部集中与高弹性双主线布局)
(责任编辑:65)
关于我们|资质证明|研究中心|联系我们|安全指引|免责条款|隐私条款|风险提示函|意见建议|在线客服|诚聘英才
天天基金客服热线:95021 |客服邮箱:vip@1234567.com.cn|人工服务时间:工作日 7:30-21:30 双休日 9:00-21:30
郑重声明:天天基金系证监会批准的基金销售机构[000000303]。天天基金网所载文章、数据仅供参考,使用前请核实,风险自负。
中国证监会上海监管局网址:www.csrc.gov.cn/pub/shanghai
CopyRight 上海天天基金销售有限公司 2011-现在 沪ICP证:沪B2-20130026 网站备案号:沪ICP备11042629号-1